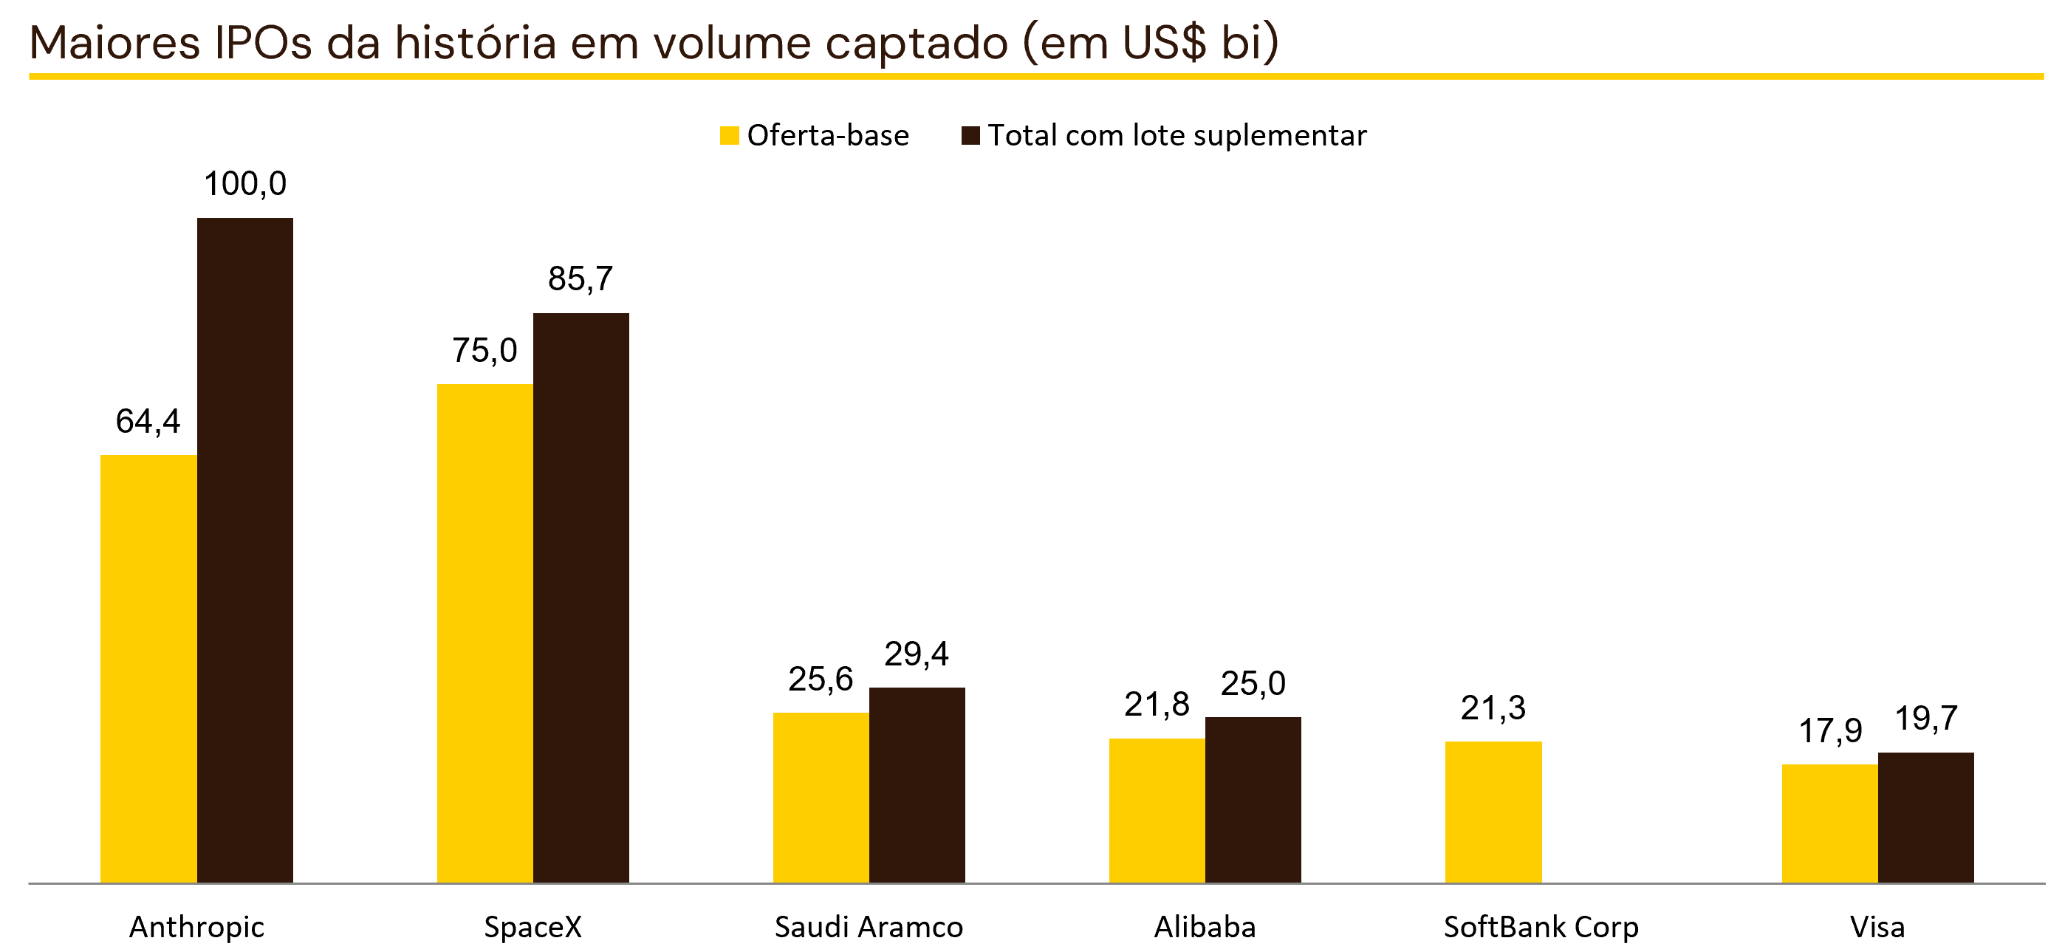


Um IPO (Initial Public Offering) é o momento em que uma empresa abre seu capital em bolsa, oferecendo suas ações ao público pela primeira vez com o objetivo de levantar recursos. Em junho, a SpaceX realizou o maior IPO da história. Agora, é a vez da Anthropic, criadora do Claude, com altas chances de superar a empresa de Elon Musk em volume de recursos captados, se aproximando de US$ 100bi. Vale a pena investir? Entenda como se expor à tese e quais são os principais pontos de atenção.
Primeiramente, vamos aos dados. Quando uma companhia pretende abrir seu capital na bolsa americana, ela precisa junto ao pedido na SEC, o regulador análogo à CVM brasileira, apresentar um documento chamado de Form S-1, que traz informações detalhadas sobre o seu modelo de negócios, uso dos recursos captados, fatores de risco e dados financeiros. Com base nesse documento, o investidor tem acesso a dados primordiais para estruturar sua tese. Partiremos deles para a nossa análise.
O que Anthropic faz? O que é o Claude?
Anthropic é uma companhia fundada por ex-membros da rival e pioneira em IA OpenAI, que desenvolve a família de modelos de IA Claude e vende acesso a eles de duas formas:
- Plataforma e API: cobrança por uso (pay-for-intelligence). Respondeu por 79% da receita dos nove meses de 2026;
- Assinaturas: planos do Claude.ai para pessoas e equipes, com 21% da receita no mesmo período.
A principal fonte de receita vem dos clientes corporativos. A venda ocorre tanto diretamente quanto por marketplaces, como de AWS, Google Cloud e Azure, que somaram 44% da receita dos nove meses de 2026. Essa concentração é um risco que abordaremos mais à frente.
Receita: crescimento e retenção
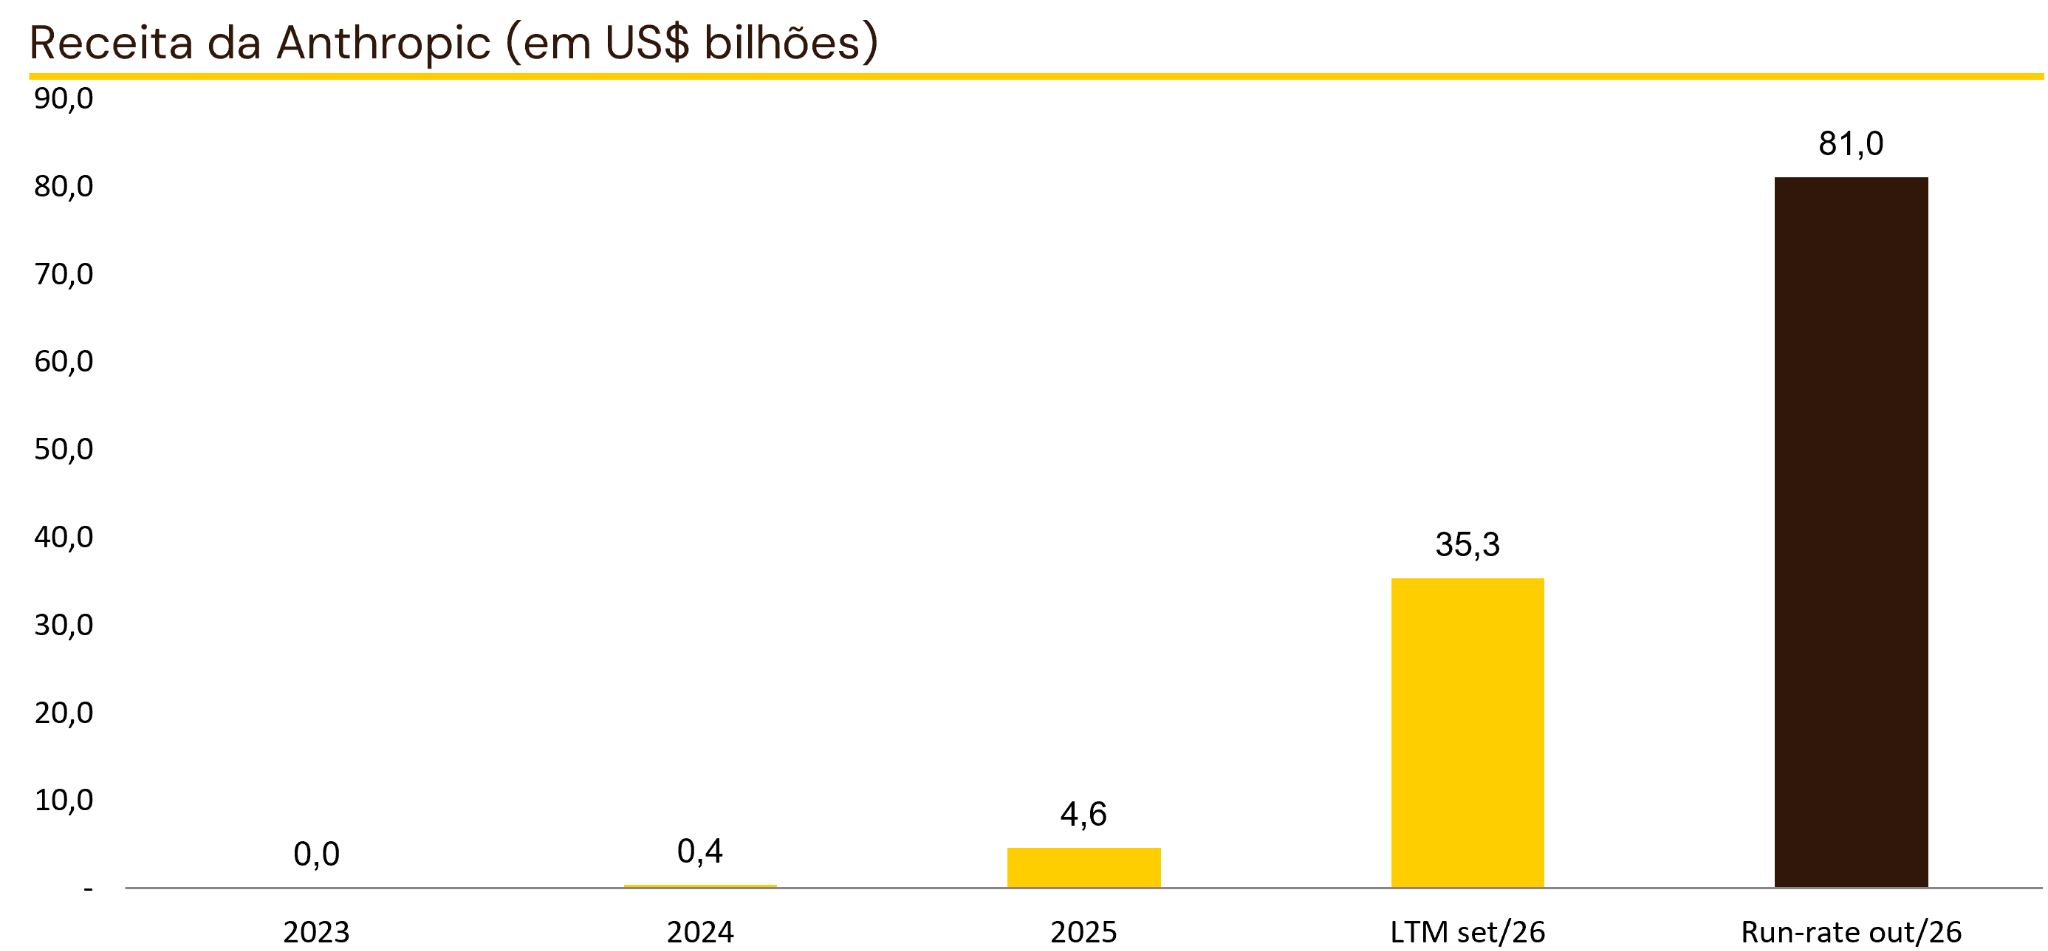
A companhia descreve o Claude como a tecnologia de adoção empresarial mais rápida da história. A receita saiu de US$ 41 milhões em 2023 para US$ 4,585 bilhões em 2025 e chegou a US$ 33,2 bilhões apenas nos nove primeiros meses de 2026, alta de 1.206% sobre o mesmo período de 2025 (US$ 2,5 bi). O run-rate, métrica que anualiza a receita atual e é utilizada para negócios que crescem muito rapidamente, era de cerca de US$ 81 bilhões em 31 de outubro, US$ 10 bilhões acima do registrado em 30 de setembro.
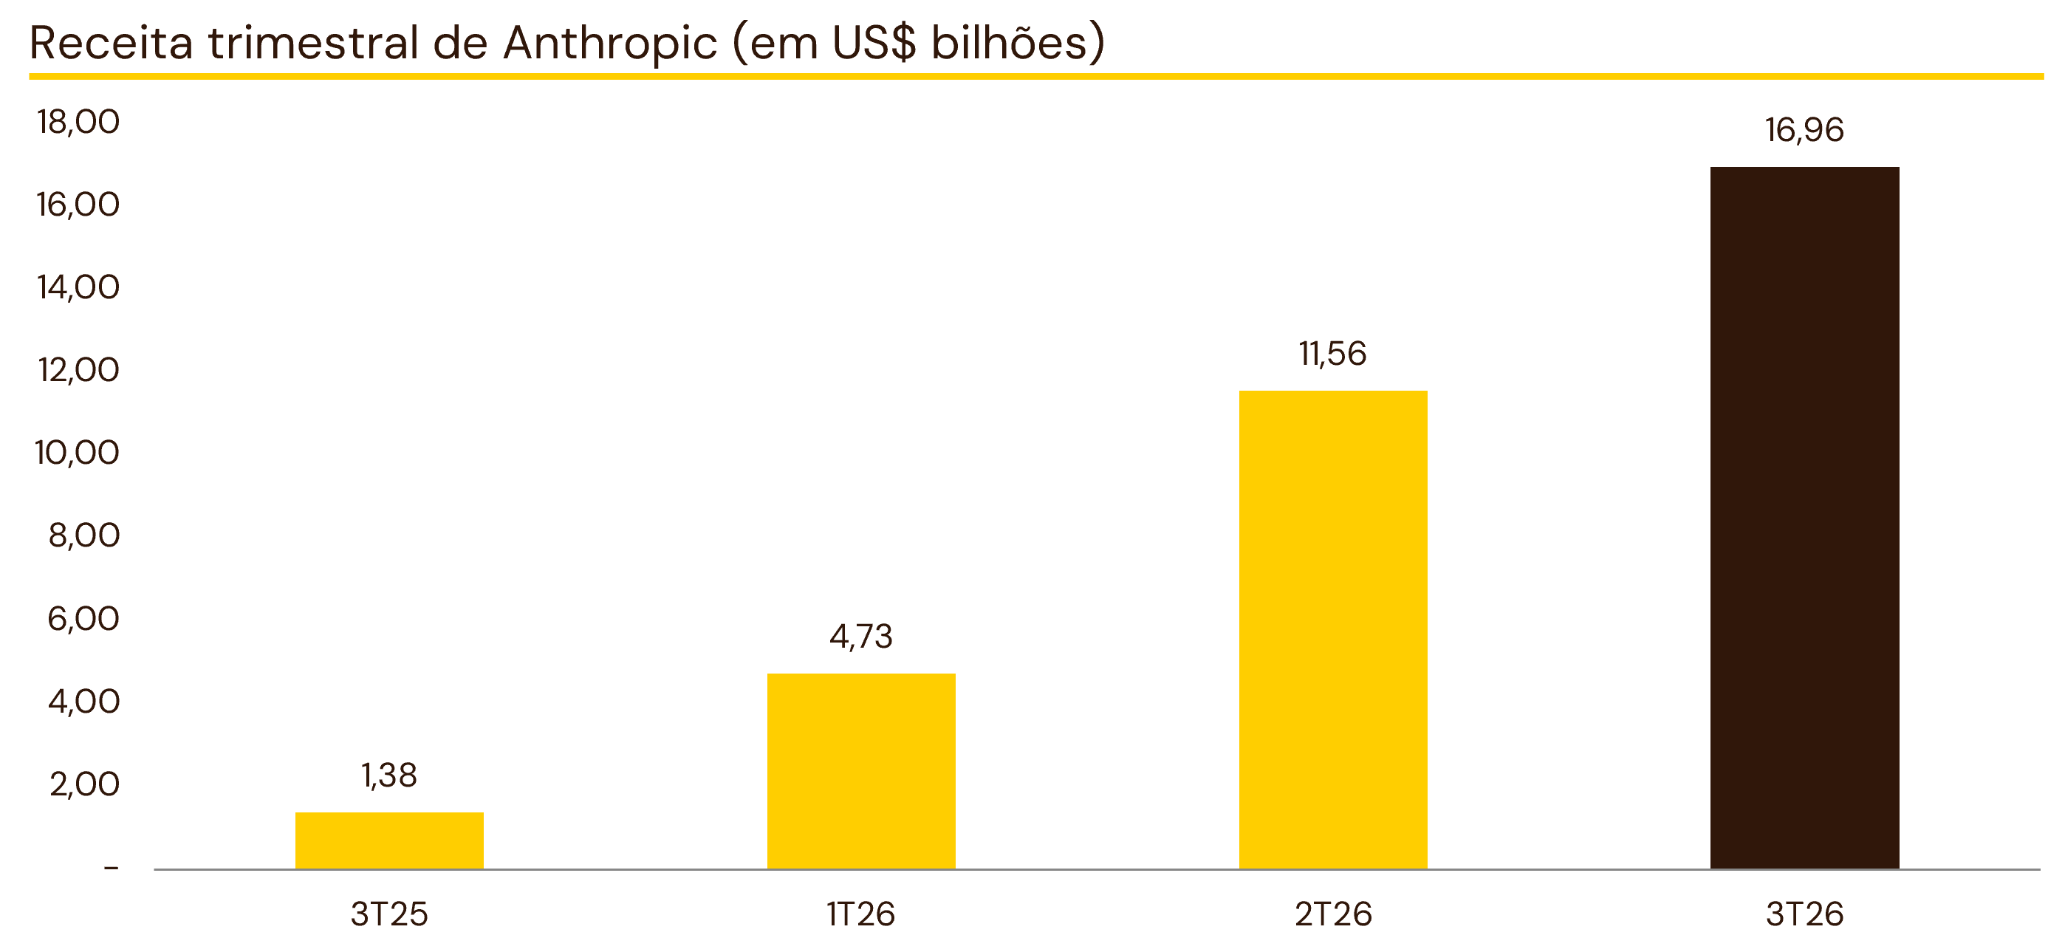
Se os dados brutos de receita chamam atenção, um olhar mais minucioso é ainda mais notável. A companhia não só vem tendo um aumento da base de clientes, como eles estão gastando muito mais dentro do seu ecossistema.
São mais de 11.900 clientes com gasto anual acima de US$ 100 mil contra cerca de 950 há um ano. Os cinco maiores clientes respondem por cerca de 25% da receita, sendo que nenhum deles contribui com mais de 10% do total.
Outro indicador relevante é o Net Revenue Retention. A ideia é comparar quanto um grupo de clientes gerou de receita no ano passado e quanto geram hoje. Se o número é de 100%, quer dizer que a receita foi mantida. Abaixo, significa que o ticket médio caiu. O resultado de Anthropic: 900%. Ou seja, a receita de uma mesma base de clientes no final de setembro de 2026 é oito vezes maior que no ano anterior. A explicação dada pela companhia para esse crescimento é a expansão de casos de uso: clientes começam com um caso e ampliam para outros fluxos de trabalho.
A receita cresceu mais que o gasto com computação
A linha de computação e infraestrutura é a maior despesa da companhia: US$ 18,8 bi dos US$ 34,5 bi de despesas operacionais nos nove meses de 2026. Diferentemente de algumas de suas concorrentes, como Google, a Anthropic tem o diferencial de não adquirir ou produzir o hardware que usa para treinar seus modelos.
O benefício dessa escolha é ter acesso à fronteira computacional sem ter de realizar os pesados investimentos de compra, manutenção e, principalmente, de substituição desse maquinário, que se deprecia rapidamente dada a alta velocidade dos avanços tecnológicos.
O lado ruim é: os contratos de leasing e aluguel são caros e possuem uma longa duração. Os compromissos da companhia com seus fornecedores ultrapassam os 20 anos de duração e a maioria não pode ser cancelada. Carga ociosa não significa menos custo, ao contrário, o valor pago independe da utilização.
O desafio nasce de conseguir compatibilizar o crescimento da receita com o crescimento do custo computacional. E por enquanto a companhia tem feito isso bem. Em relação à receita, o gasto com computação saiu de mais de 10 vezes a receita em 2023 para 57% nos nove meses deste ano, em ritmo de redução à medida que a receita cresce mais rapidamente.
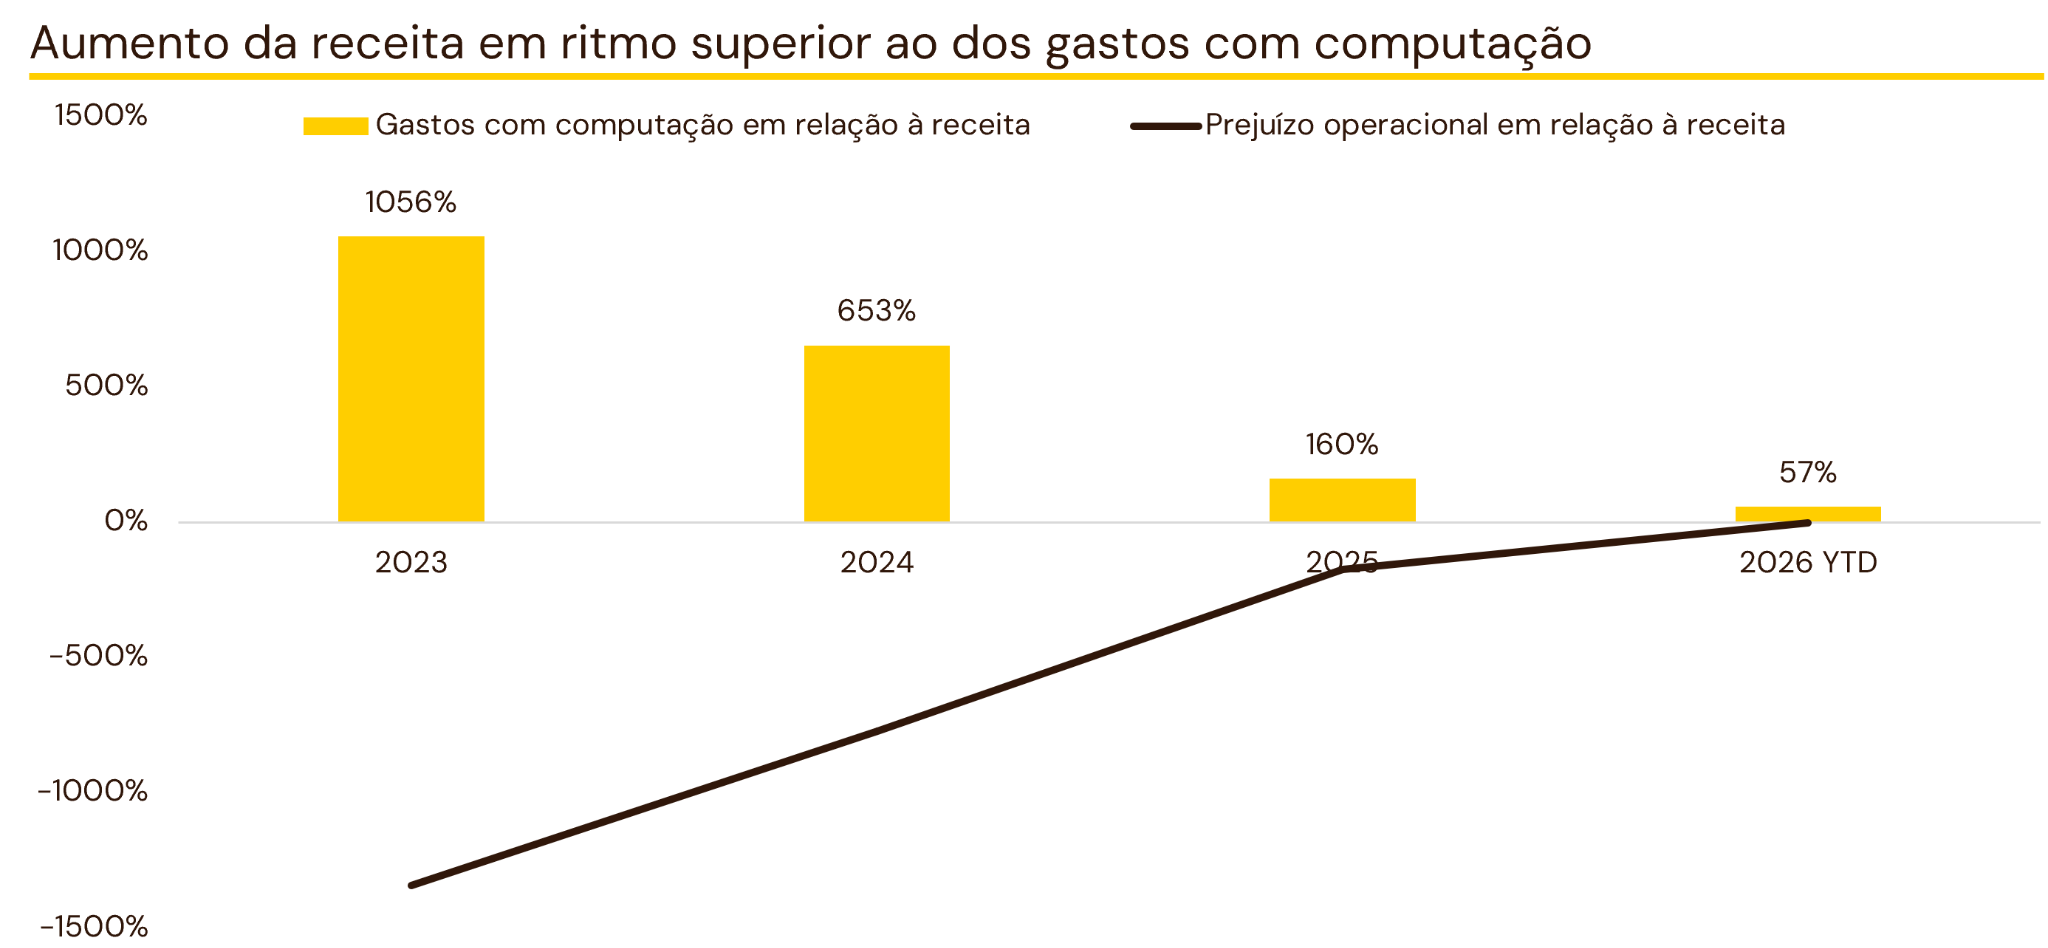
Esse cenário se reflete na melhoria do resultado operacional: no segundo trimestre de 2026 a companhia registrou pela primeira vez lucro em sua operação. O resultado no ano ainda permanece levemente negativo, com prejuízo operacional de 4%, mas a melhoria é notável.
Destrinchando os compromissos de computação
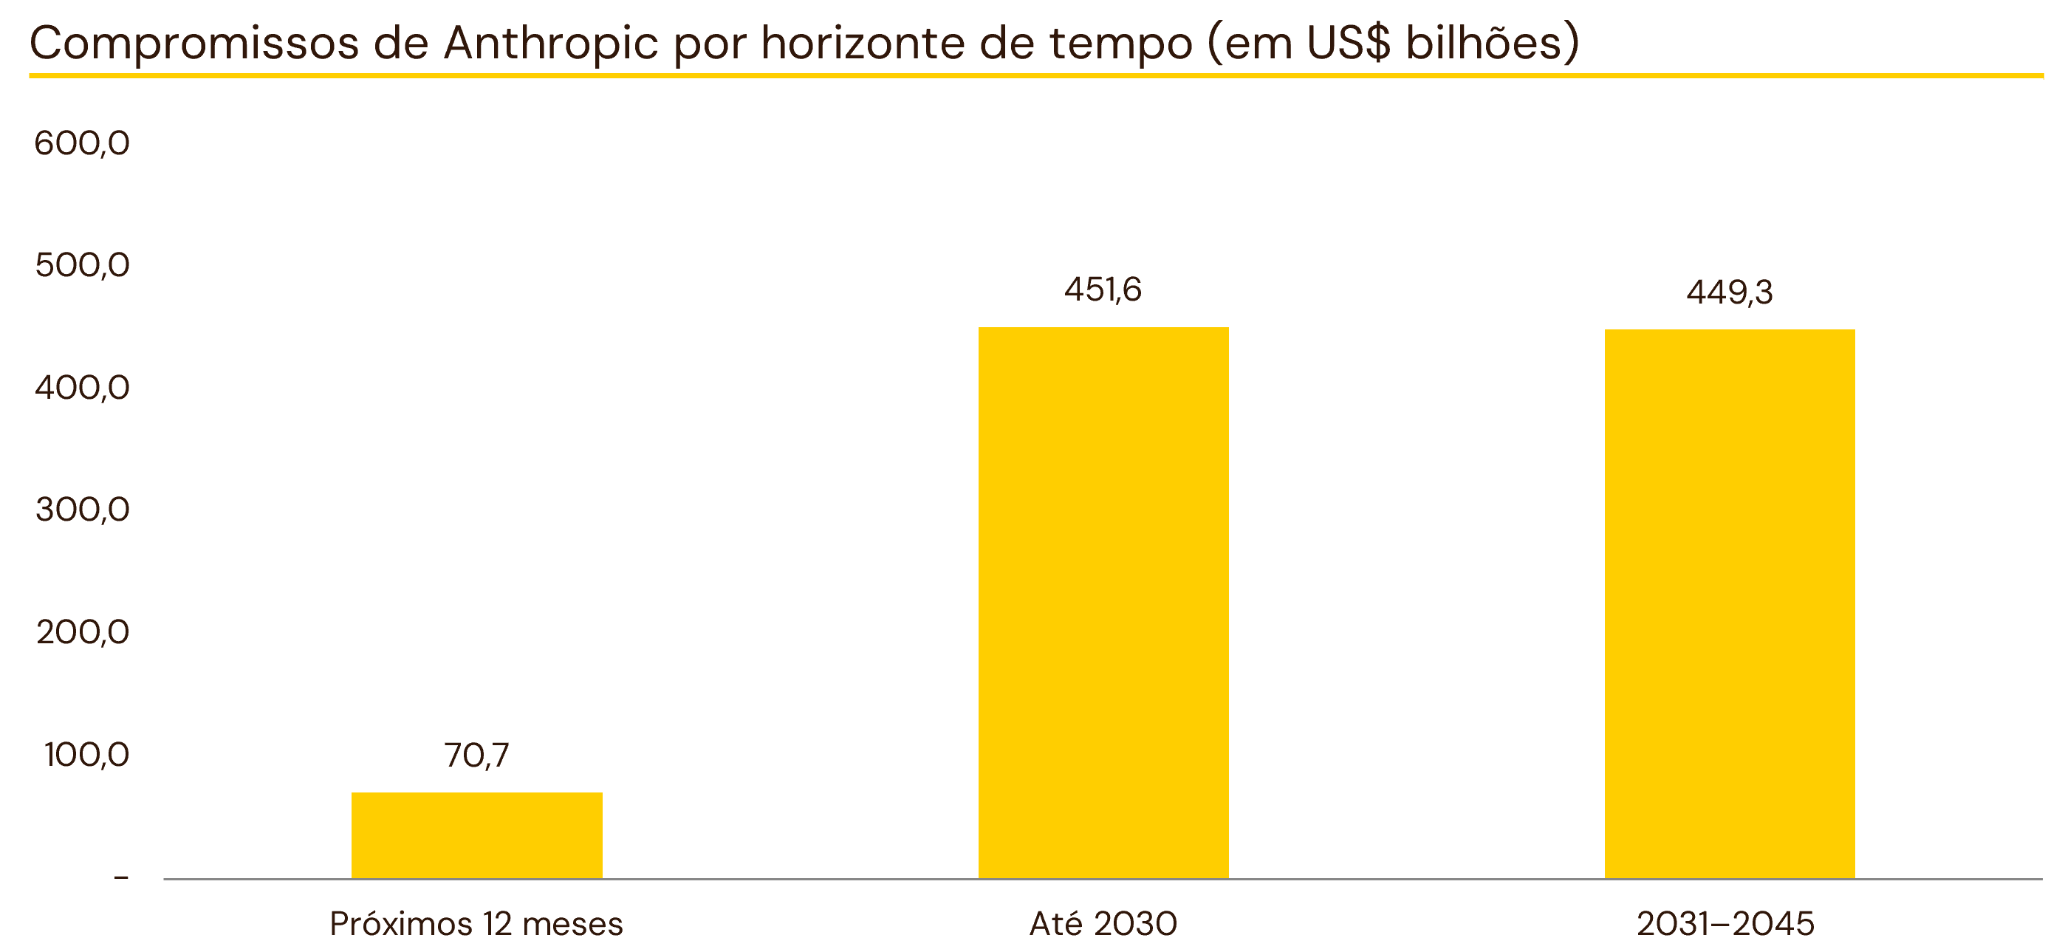
O número dos compromissos de compra e arrendamento de ativos impressiona: US$ 900,9 bi, com cerca de metade vencendo até 2030, com o restante para até 2045. Para os próximos doze meses, a companhia possui cerca de US$ 71 bi a pagar.
Os contratos chamam a atenção não só pelos valores, mas pelos contratos, com cláusulas que evitam o cancelamento em grande parte dos casos:
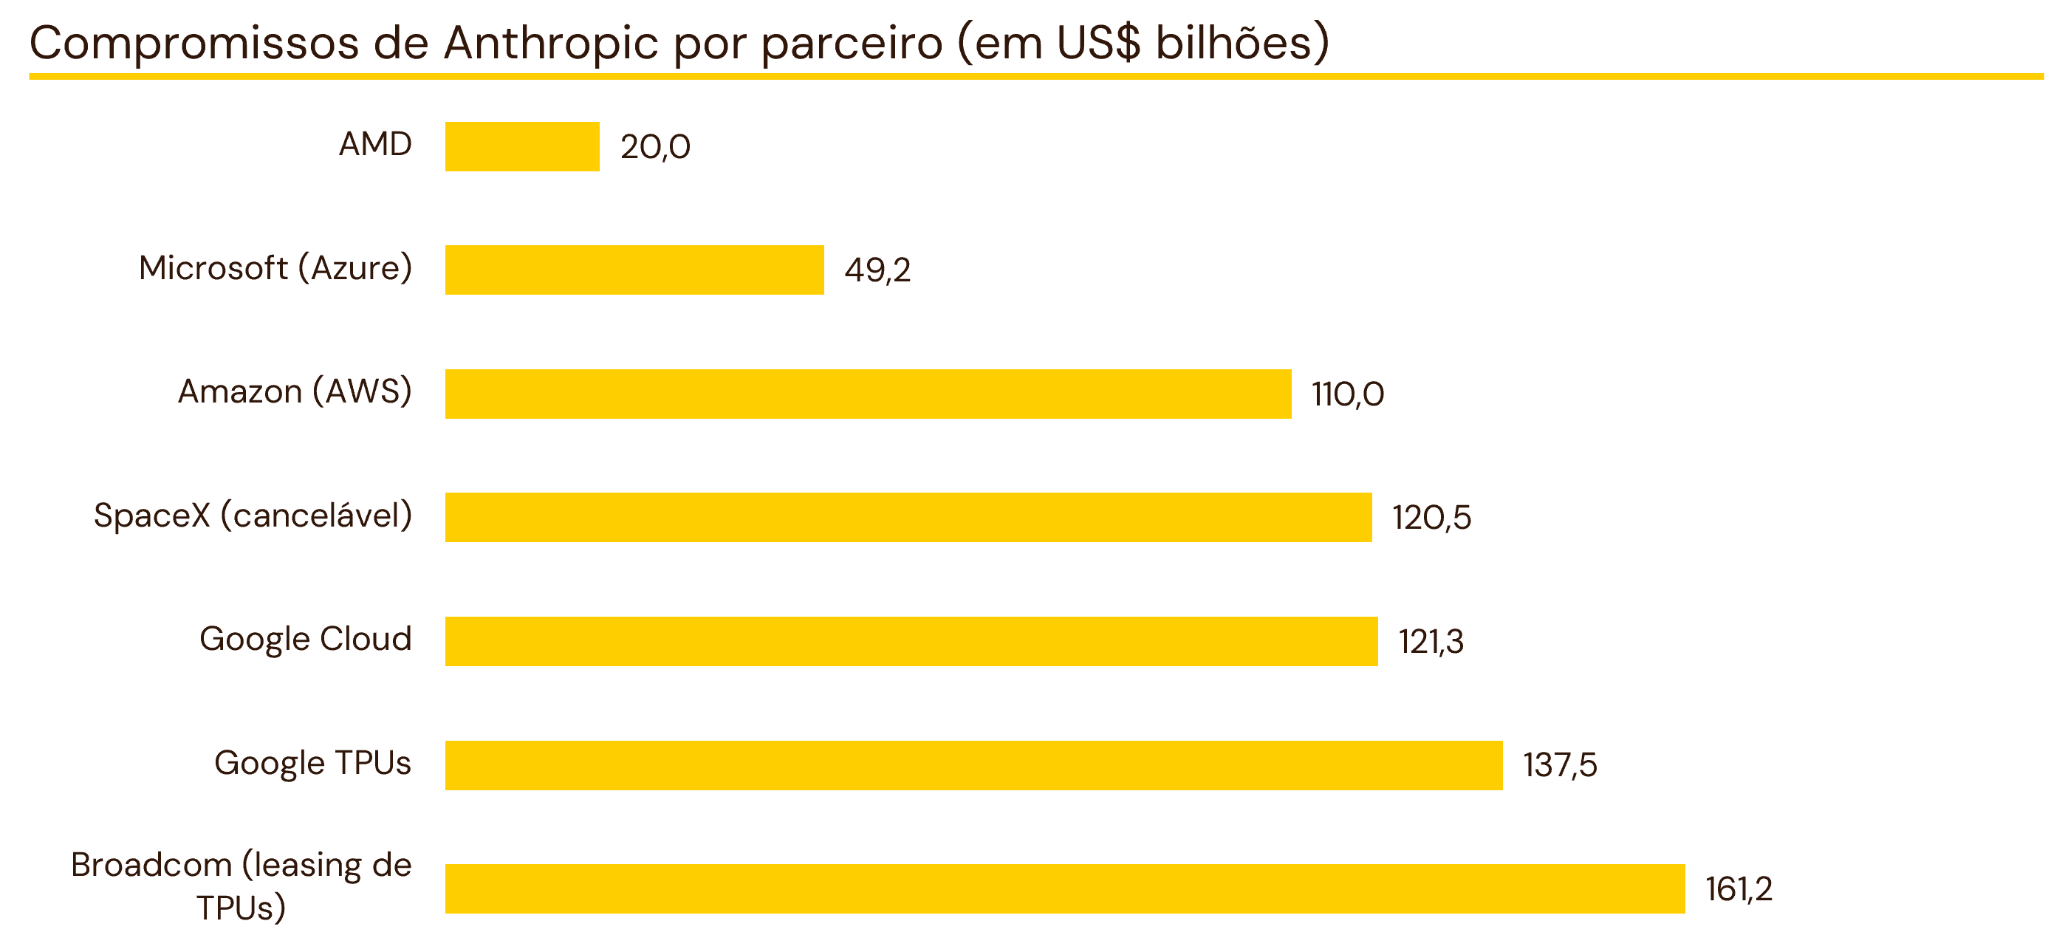
- Broadcom: arrendamentos de TPUs (Infrastructure Equipment Leases), de cinco anos, com aluguel de US$ 161,2 bi sem juros;
- Google TPUs: um compromisso de comprar mais capacidade de TPUs, sem valor fixo segundo o S-1, com entrega entre 2028 e 2031 e pagamentos estimados em US$ 125 bi a US$ 150 bi, que ficam fora da tabela de obrigações.
- Google Cloud: pelo menos US$ 121,3 bi entre abril de 2026 e julho de 2033, devidos independentemente do uso. Se o gasto ficar abaixo, a Anthropic paga a diferença.
- SpaceXAI: até US$ 120,5 bi, com cerca de US$ 3,1 bi por mês quando toda a capacidade for entregue. Um dos poucos contratos que a companhia pode cancelar;
- Amazon: pelo menos US$ 110,0 bi entre maio de 2026 e abril de 2036, independentemente do uso.
- Microsoft: pelo menos US$ 47,2 bi (até US$ 49,2 bi) entre novembro de 2026 e junho de 2033, independentemente do uso.
Do total, US$ 186,2 bi estão sujeitos a direitos de rescisão ou a condições antes do início, como a capacidade da contraparte de obter financiamento ou licenças. Os US$ 714,7 bi restantes, 79% do total, não têm essa característica na descrição do S-1. Os contratos com Google, Amazon e Microsoft são devidos independentemente do uso.
Daí surge um risco relevante da tese: o risco do vencedor que, para vencer, precisa fechar contratos fixos e longos com base em uma receita que pode não vir. O cliente de Anthropic tem flexibilidade para mudar para uma de suas concorrentes porque o preço está elevado ou porque o modelo não é mais o melhor, mas a empresa não tem esse mesmo benefício.
Riscos mapeados pela própria Anthropic
No documento do IPO, por lei, a companhia precisa também listar os riscos envolvidos em seu negócio, para que o investidor possa tomar uma decisão considerando-os:
- Compromissos de computação: cerca de US$ 900,9 bilhões em contratos até 2045, dos quais somente cerca de US$ 186 bilhões são canceláveis ou condicionados. Como falamos, a receita pode mudar, mas os compromissos, não;
- Parceiros que também competem: Amazon, Google e Microsoft são fornecedoras, canais de venda, sócias e desenvolvedoras de modelos concorrentes. O ecossistema cria riscos sistêmicos para Anthropic;
- Renovação de produtos: mais de 80% da receita do último trimestre vem de modelos lançados nos últimos seis meses. A competição é muito acirrada e ter modelos na fronteira é uma necessidade;
- Comportamento dos modelos: o S-1 reconhece que modelos já se comportaram de forma não intencional, desalinhada ou autônoma, o que poderia levar a problemas judiciais para a companhia;
- Governança: os acionistas não detém controle sobre as decisões da companhia, com os fundadores mantendo seu controle decisório, o que costuma gerar descontos de precificação pelo risco de tomadas de decisão que não necessariamente beneficiam os acionistas menores;
- Lock-up: a maior parte das ações tem lock-up de até 180 dias (cofundadores e detentores de mais de 0,5%, até 365 dias), mas cerca de 3,6 bilhões de ações podem ser liberadas antes de 180 dias. A liberação desses papéis pode, com o passar do tempo, afetar as cotações.
Um risco que merece ser abordado com maior propriedade é: qual o crescimento que o mercado espera para a companhia? Segundo estimativas da Morningstar, o cenário base é de um crescimento de 110% da receita para o ano que vem, seguido de 49,5% em 2028 e 36,6% em 2029. Essas expectativas resultam em um múltiplo de preço/receita usando as estimativas para 2027 de 12,5x.
Se compararmos com outros IPOs recentes com múltiplos LTM no IPO próximo a 100x, Anthropic pode parecer mais “barata”. Entretanto, é essencial entender que as projeções de crescimento são agressivas, o final dessa batalha pelo domínio de IA está longe do fim e a companhia comprometeu quase US$ 1 trilhão de recursos futuros.
Maneiras de se expor
O investidor tem 3 maneiras de se expor à tese por meio da Nomad:
- Diretamente, com ações ANT: após a listagem, o investidor tem como benefícios exposição integral e liquidez, mas perde o benefício da compra antes da listagem;
- Via ETFs ou CEFs: o benefício é a exposição pré-IPO, mesmo que indireta. Os pontos de atenção, por outro lado, são múltiplos: a taxa de administração do fundo, a menor liquidez, a exposição a outras companhias e a negociação com prêmio em muitos casos para CEFs;
- Via empresas acionistas: companhias como Google, Amazon e Microsoft investem em Anthropic, podendo inclusive aumentar suas posições no IPO. Investir nelas é uma maneira, também indireta, de se expor à tese, mas em uma proporção pequena.
O tamanho do IPO de Anthropic
Por fim, qual o tamanho potencial do IPO? Em junho, a SpaceX tomou para si o recorde de maior IPO da história, captando US$ 75 bilhões na oferta-base e US$ 85,7 bilhões com o lote suplementar. A oferta pública da Anthropic, no topo da faixa, soma US$ 64,35 bilhões. Com o lote suplementar e a colocação privada de US$ 26 bilhões, o total chega a cerca de US$ 100 bilhões, de acordo com os cálculos da Bloomberg, podendo então se tornar a maior captação da história.