Visão geral
Tecnologia e mídia
Meta
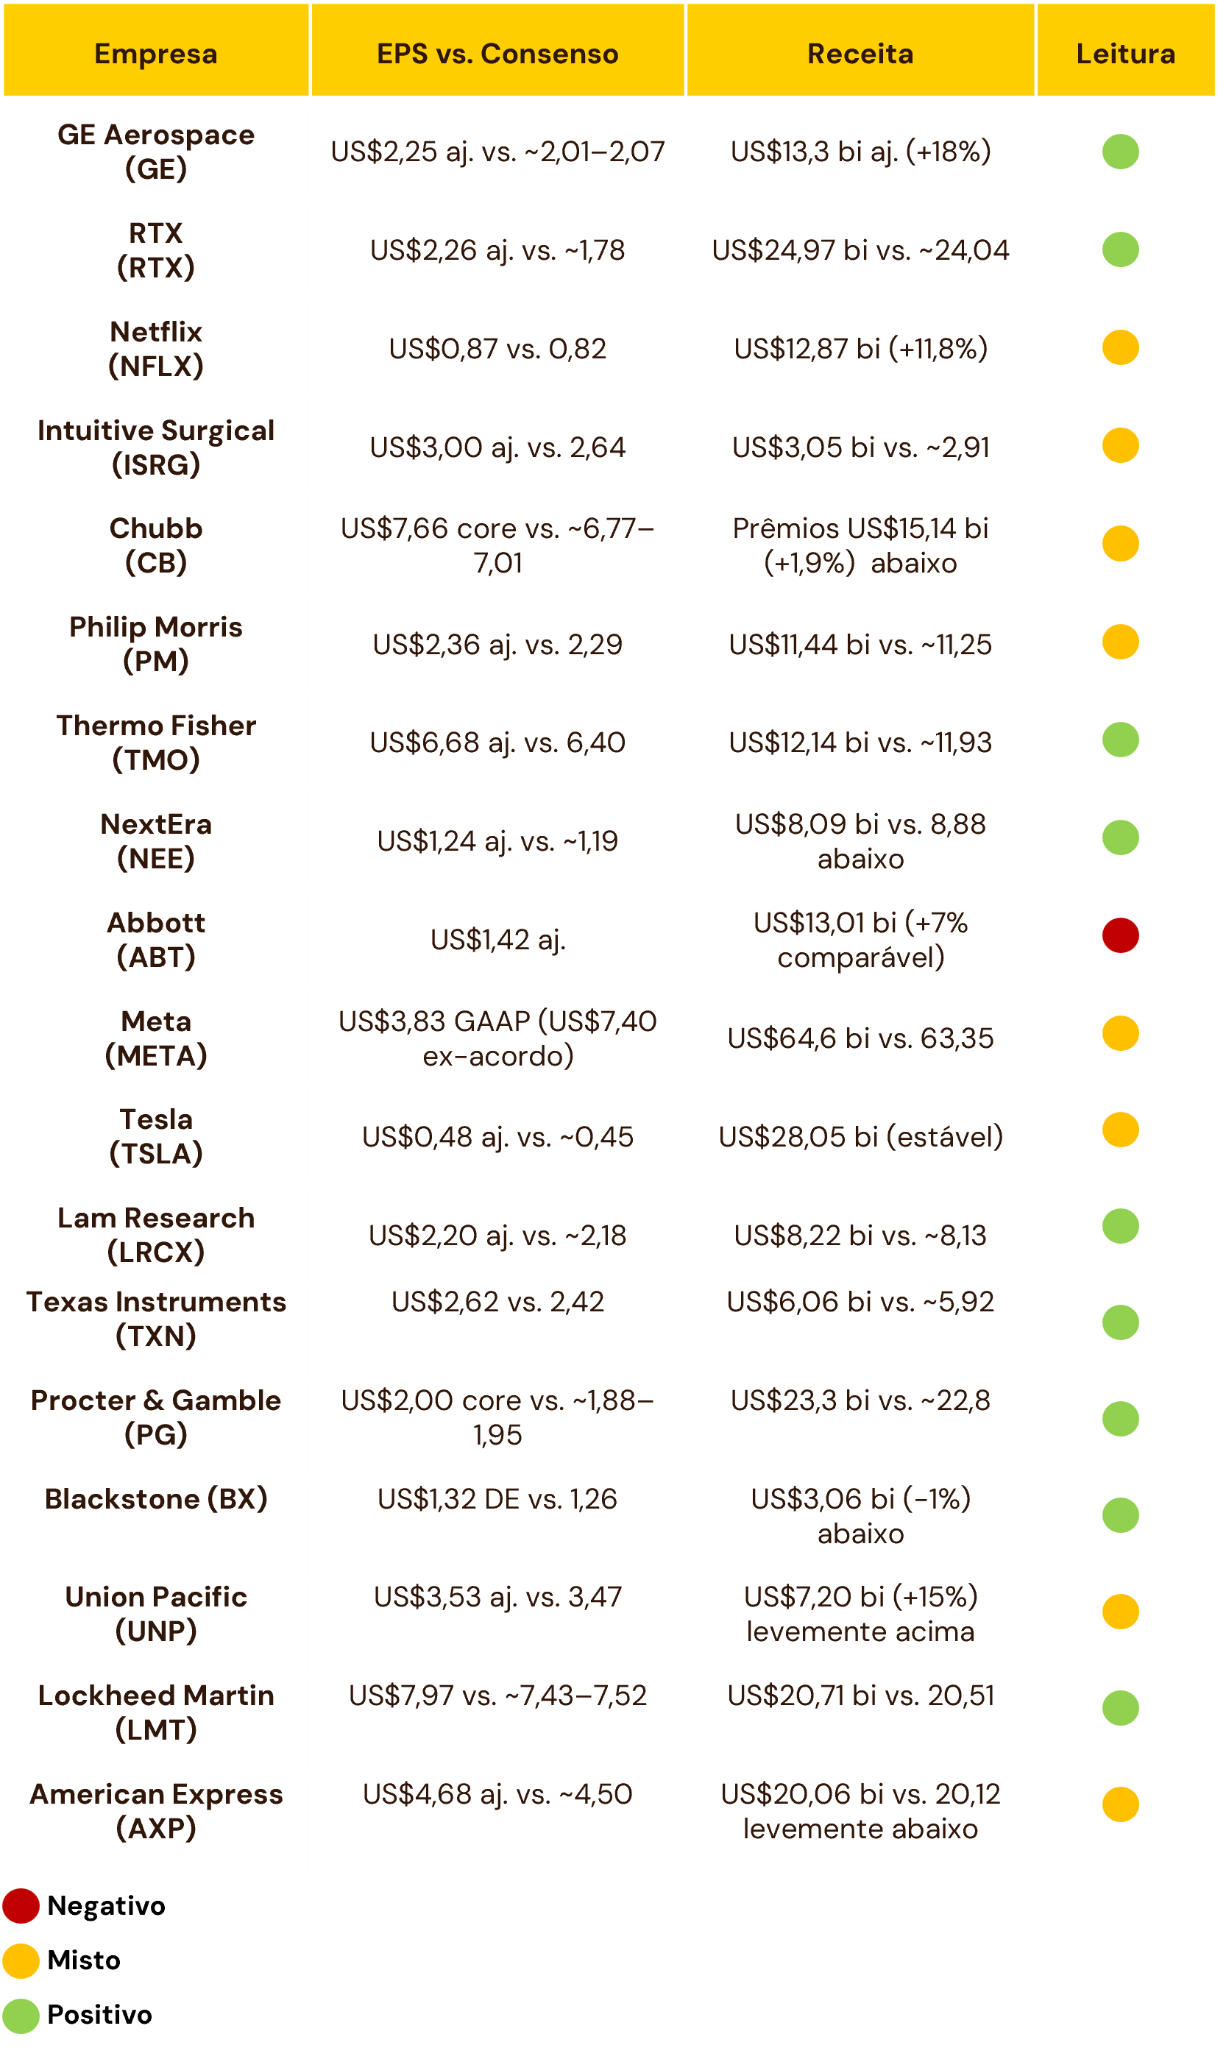
A receita de USD 64,6 bi (+26%) passou do teto do próprio guidance, puxada pelo preço e volume de Ads, sinal de que a monetização com IA está funcionando. O guidance do 4T (USD 73–76 bi) também veio acima do consenso. O EPS de USD 3,83 inclui uma despesa de USD 9,89 bi com o acordo com 52 procuradores-gerais estaduais sobre saúde mental de adolescentes; sem ela, seria USD 7,40.
O ponto de atenção é o Capex de IA. O capex foi de USD 34,9 bi no trimestre, o fluxo de caixa livre ficou negativo (−USD 2,1 bi) e a dívida de longo prazo subiu para USD 80,9 bi. A empresa anunciou criação de ações Classe C sem voto, o que foi lido como um caminho para captar via ações sem diluir o controle de Zuckerberg. A ação caiu ~7% no dia seguinte, contaminada por um sentimento generalizado de aversão ao risco de tecnologia.
Netflix
O trimestre em si foi forte: EPS acima do consenso, margem operacional de 34,6% (contra 28,2% um ano antes, parte por timing de despesas) e recompra recorde de USD 4,8 bi. O problema está na trajetória. A receita desacelerou pelo quarto trimestre seguido, a projeção de receita com anúncios em 2026 caiu de ~USD 3 bi para ~USD 2,7 bi e o guidance do 4T (USD 13,44 bi) ficou abaixo do consenso.
A empresa também reduziu a projeção de fluxo de caixa livre do ano para ~USD 12 bi. A ação caiu 5,2% e renovou a mínima de 52 semanas, o que mostra o mercado precificando uma Netflix mais madura e de crescimento menor.
Tesla
Superou a expectativa no EPS, mas com qualidade baixa. A margem bruta melhorou para 19,6% e as entregas (486,5 mil) vieram acima do esperado. Por outro lado, o lucro operacional caiu 56%, para USD 718 mi, com despesas de P&D subindo 69%, e os créditos regulatórios, que sustentavam a margem, caíram 73%.
O corte do capex de 2026 para ~USD 20 bi (antes, mais de USD 25 bi) reacendeu dúvidas sobre o ritmo dos projetos de robô-táxi e IA, e o FSD não supervisionado foi adiado para o 2T27, segundo a Electrek. A ação caiu ~3%.
Semicondutores
Lam Research
Trimestre recorde, com fundamentos bons. A receita de USD 8,22 bi cresceu 54% a/a e a margem operacional passou de 40% pela primeira vez, com fluxo de caixa livre recorde de USD 3,24 bi. A memória é o motor: a receita de sistemas de memória mais que dobrou (+120% a/a). A gestão projeta investimento global em equipamentos de wafer acima de USD 200 bi em 2027, um ciclo longo puxado por DRAM.
A reação negativa (~−7%) veio de expectativa alta. O guidance do trimestre de dezembro (USD 8,6 bi) ficou “só” em linha com o consenso, e a empresa disse que seria maior se não fossem gargalos de componentes. A participação da China, que subiu para 35% da receita, deve cair “significativamente” no próximo trimestre.
Texas Instruments
O resultado mais limpo do setor na semana. A receita de USD 6,06 bi (+28%) e o EPS de USD 2,62 (+77%) vieram bem acima do consenso, com analógicos crescendo 32%. Data center (~+95% a/a) se consolidou como a segunda principal linha ao lado de automotivo, e o fluxo de caixa livre de 12 meses saltou para USD 8,4 bi, colhendo os anos de investimento em fábricas de 300 mm.
O guidance do 4T aponta receita estável no trimestre, contra uma queda sazonal típica. Os pontos de atenção caem em cima do prêmio de valuation e o risco de estoque se formando nos distribuidores. A ação caiu pouco (~1%), num dia fraco para semicondutores.
Industriais e defesa
GE Aerospace
O EPS ajustado de USD 2,25 (+36%) ficou bem acima do consenso, os pedidos subiram 49% e o guidance de 2026 foi elevado em todas as linhas (EPS de USD 8,00–8,10). A demanda por motores e serviços segue muito acima da capacidade de entrega.
A ação caiu ~4% no dia por três motivos. O fluxo de caixa livre recuou 14% no trimestre, a margem de 2027 deve ficar estável e o GE9X (motor do 777X) deve gerar cerca de USD 300 mi a mais de perdas em 2027.
RTX
Um dos melhores resultados da semana. O EPS ajustado de USD 2,26 ficou ~27% acima do consenso, a receita subiu 12% em base orgânica e os três segmentos bateram as estimativas. O backlog chegou ao recorde de USD 340 bi e o guidance de 2026 foi elevado pela segunda vez (EPS de USD 7,65–7,75). Vale olhar a qualidade do beat: USD 0,25 do EPS veio da recuperação de tarifas (IEEPA), que não se repete. Sem ela, o EPS ainda ficaria acima do consenso.
Lockheed Martin
O EPS de USD 7,97 e a receita de USD 20,71 bi vieram acima do consenso, com Mísseis (MFC) crescendo 24%. O backlog saltou 27% no trimestre, para o recorde de USD 292 bi, incluindo USD 52,5 bi do PAC-3. O guidance de fluxo de caixa livre do ano subiu para USD 7,8–8,0 bi.
A ação subiu ~7%, ajudada também pelo acordo do F-35 anunciado no mesmo dia (850 aeronaves em 10 anos), que ainda possui um contrato financiado. O ponto de atenção é o custo do Lote 20 do F-35, que já supera o financiamento autorizado, e pode depreciar as margens da companhia posteriormente.
Union Pacific
Um resultado misto. Volume e preço vieram fortes: receita +15%, carregamentos +6% e intermodal +27% em receita, com EPS ajustado de USD 3,53 levemente acima do consenso. A produtividade subiu 5%.
Por outro lado, o diesel (USD 4,21/galão, contra USD 2,56 um ano antes) piorou a eficiência operacional, e os índices de serviço caíram. O guidance não foi elevado e a fusão com a Norfolk Southern segue dependendo do regulador (STB).
Saúde
Intuitive Surgical
Forte resultado, mas o indicador que o mercado mais acompanha desacelerou. Receita (+22%) e EPS ajustado (USD 3,00 vs. 2,64) vieram bem acima do consenso, com 546 sistemas “da Vinci” instalados e margens subindo. Porém, os procedimentos “da Vinci” nos EUA cresceram só 10%, o menor ritmo desde a COVID.
A empresa também planeja cortes de 3–5% no preço de instrumentos por procedimento. O EPS GAAP caiu por uma provisão de USD 450 mi para um acordo antitruste. A ação caiu ~6% com a desaceleração de procedimentos pesando mais do que o beat.
Thermo Fisher
Beat-and-raise. O crescimento orgânico acelerou para 6% (era 1% no início do ano), puxado por pharma e com a China voltando a crescer. O EPS ajustado de USD 6,68 ficou acima do consenso e o guidance do ano foi elevado.
A reação foi morna (~+1%) por causa da qualidade: cerca de USD 0,15 do EPS veio de reembolso de tarifas, e parte da receita de pharma services foi antecipada do 4T. A demanda de Life Sciences (+1%) segue fraca.
Abbott
O resultado mais fraco do setor na semana. EPS e receita vieram em linha, e a empresa cortou o crescimento comparável de 2026 para ~6% (antes 6,5–7,5%), por baixa demanda em medical devices. O EPS GAAP caiu com ~USD 670 mi de acordos no litígio de fórmula infantil (NEC).
Os pontos positivos foram eletrofisiologia (+15,5%), a Exact Sciences crescendo dois dígitos e o anúncio da separação de Nutrition em 2027. Ainda assim, um corte de receita afeta a base de 2027, e a ação caiu ~4%.
Consumo
Procter & Gamble
A receita de USD 23,3 bi (+4% orgânico) e o EPS de USD 2,00 veio acima do consenso. O mais importante é que o crescimento veio de volume (+2,4%), e não só de preço, e foi espalhado entre os segmentos, com Beauty, Grooming e Fabric & Home crescendo 5%.
O guidance do ano fiscal foi apenas mantido. A margem bruta caiu 160 bps e a pressão de custos deve aumentar nos próximos trimestres. Mesmo assim, a ação subiu ~5%.
Philip Morris
Trimestre recorde de receita e lucro, com EPS ajustado de USD 2,36 acima do consenso e até do teto do guidance da própria empresa. O preço de cigarros subiu 8,9% e a margem operacional ajustada avançou 1,6 p.p., para 44,7%.
O ponto de atenção é o ZYN, principal tese de crescimento nos EUA. A empresa vai mudar a lata para 20 sachês, com ~25% menos receita por sachê, vai investir mais nos EUA e projeta lucro operacional perto de zero no país no 4T. A ação caiu ~1%.
Financeiro
Chubb
O core EPS (medida de lucratividade da própria Chubb para mostrar a recorrência do resultado) de USD 7,66 veio acima do consenso, mas o resultado positivo pode estar inflado. A partir deste trimestre a Chubb deixou de descontar a amortização de intangíveis no core. A receita de investimentos foi recorde (USD 1,89 bi) e a subscrição subjacente segue sólida.
O lado fraco foi o crescimento. Os prêmios subiram só 1,9%, abaixo do esperado, com North America Commercial caindo 2,7% num mercado mais competitivo. As perdas com catástrofes mais que dobraram (USD 705 mi).
Blackstone
O mercado comprou a tese de que as realizações vão voltar. O lucro distribuível de USD 1,32 por ação ficou acima do consenso, mas caiu 13% a/a, porque as vendas de ativos (net realizations, −34%) seguem travadas pelo custo de capital alto. A captação foi forte com USD 63,3 bi no trimestre e AUM de USD 1,37 tri (+10%).
A gestão disse esperar realizações “significativamente maiores” no 4T e crescimento de dois dígitos nas taxas de gestão em 2027. A ação subiu ~6% num dia de queda do S&P. A tese agora depende de essas realizações de fato acontecerem.
American Express
Superou as expectativas, mas com qualidade questionável. O EPS ajustado de USD 4,68 (+13%) ficou acima do consenso e o guidance de 2026 foi elevado, mas o resultado foi impulsionado por uma alíquota de imposto menor (18,1% vs. 24,1%) e por liberação de reservas. A receita ficou levemente abaixo do esperado.
O consumidor premium segue forte (gastos +9% em Consumer) e o crédito é excelente, com write-offs de 1,8%. Pesaram o corte de 3.500 vagas (USD 336 mi de reestruturação), a fraqueza em Commercial (+3%) e os custos de benefícios crescendo acima da receita. A ação caiu ~4%.
Energia e utilities
NextEra
O EPS ajustado de USD 1,24 (+9,7%) ficou acima do consenso e o guidance de 2026 foi mantido, mirando o topo da faixa (USD 3,92–4,02). O backlog de renováveis e baterias somou 3,7 GW no trimestre, para ~36,7 GW, puxado pela demanda de data centers.
A receita (USD 8,09 bi) ficou abaixo do consenso, e a fusão com a Dominion ainda depende de reguladores em três estados. A ação subiu ~4% no dia seguinte ao resultado.