

O ano eleitoral começou com um dólar e Ibovespa menos voláteis que o usual nesses períodos, com um peso maior do noticiário internacional. Após a realização das Eleições, o risco fiscal retornou aos holofotes: o índice EWZ, que representa as ações brasileiras em dólar, caiu 20% na segunda-feira, e o dólar apreciou 9%. Os movimentos são históricos, mas não inéditos.
Quais foram as maiores quedas da história?
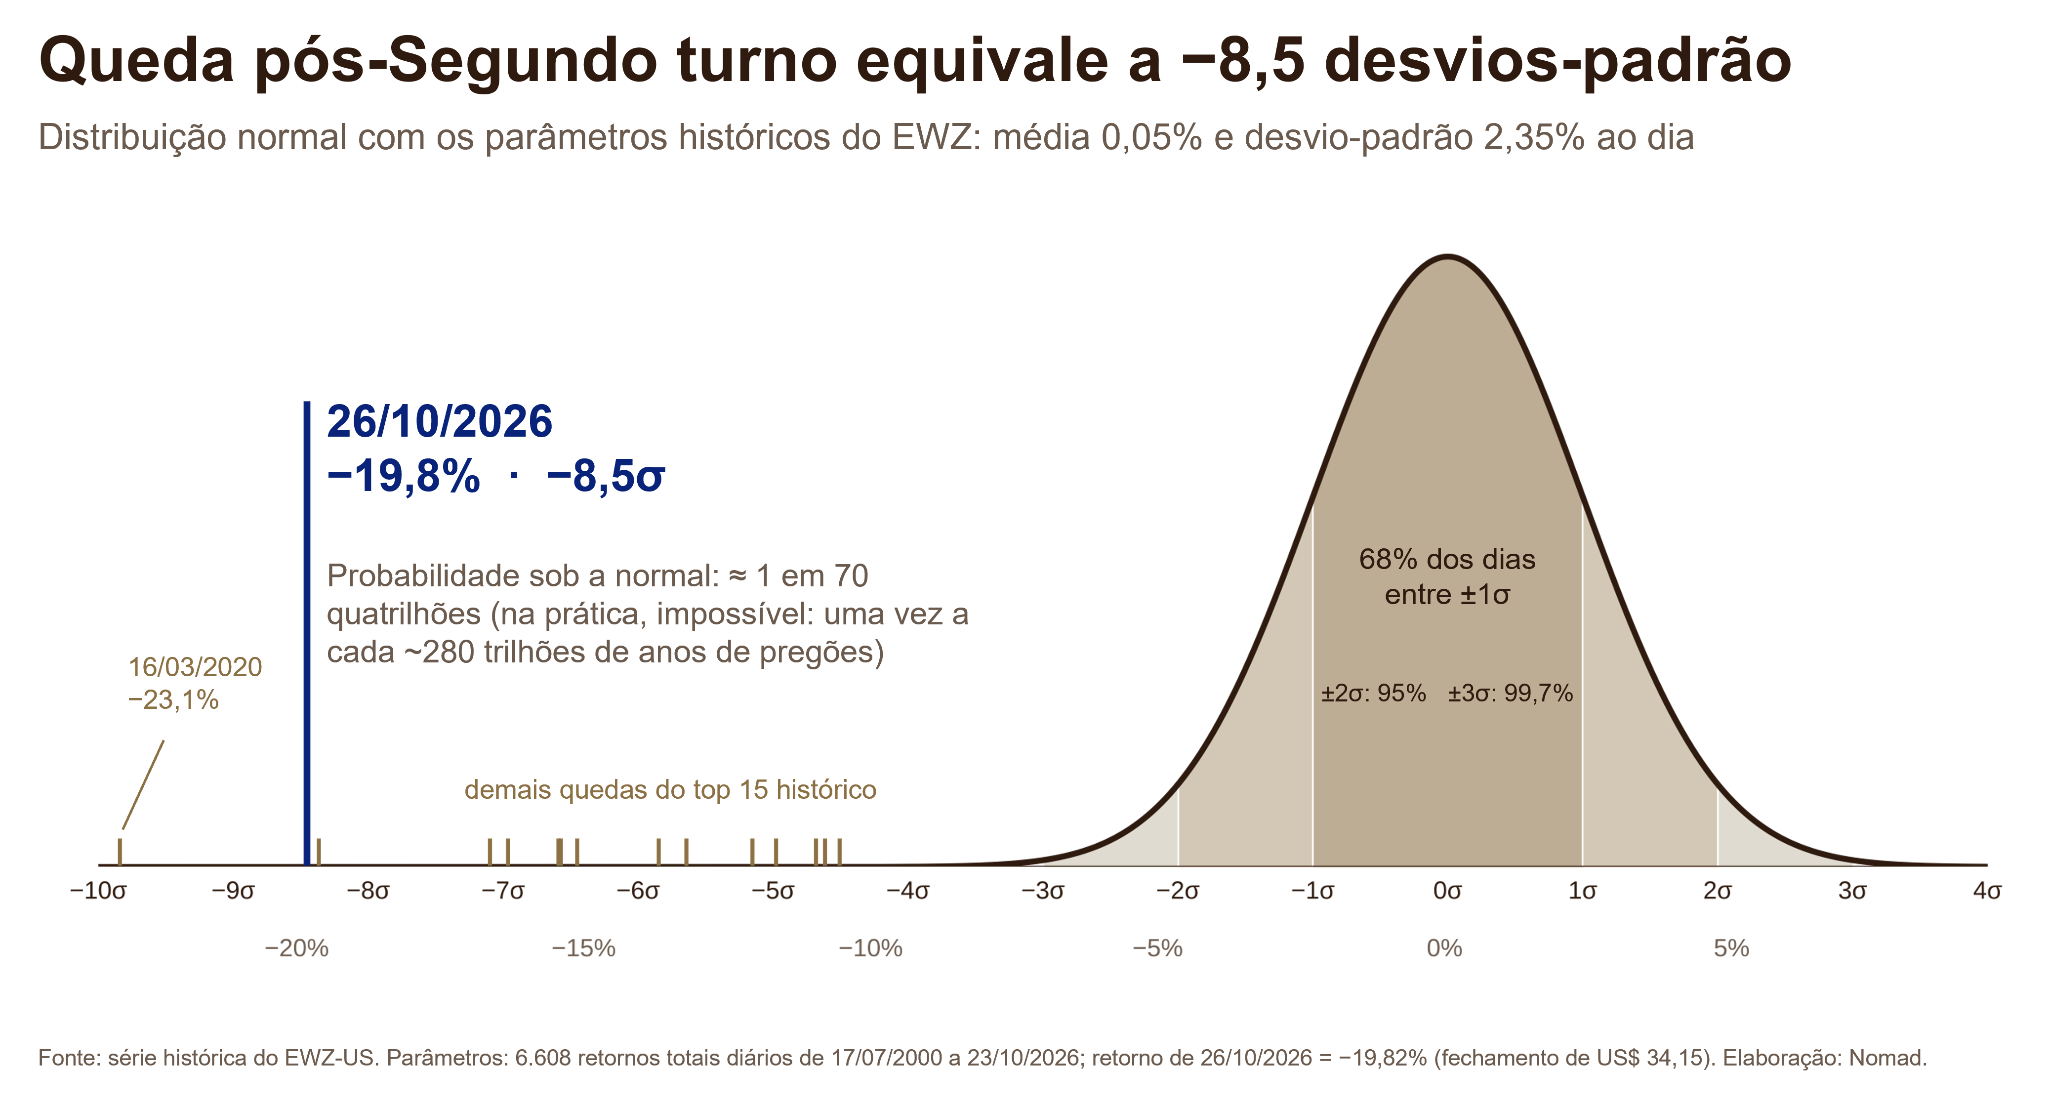
Para essa análise, analisamos as variações do Ibovespa e do EWZ, o índice brasileiro em dólar, desde 2002. O recuo de 20,2% do índice EWZ no dia 26/10/2026 equivale a uma variação de -8,6 desvios-padrão. Em uma distribuição normal, a probabilidade de um evento com esse desvio é de 3 em 1 quintilhão, um evento que tende ao impossível. Na série histórica do índice, o movimento representa a segunda maior queda, superado pelo recuo de 23,1% ocorrido em 16/03/2020.
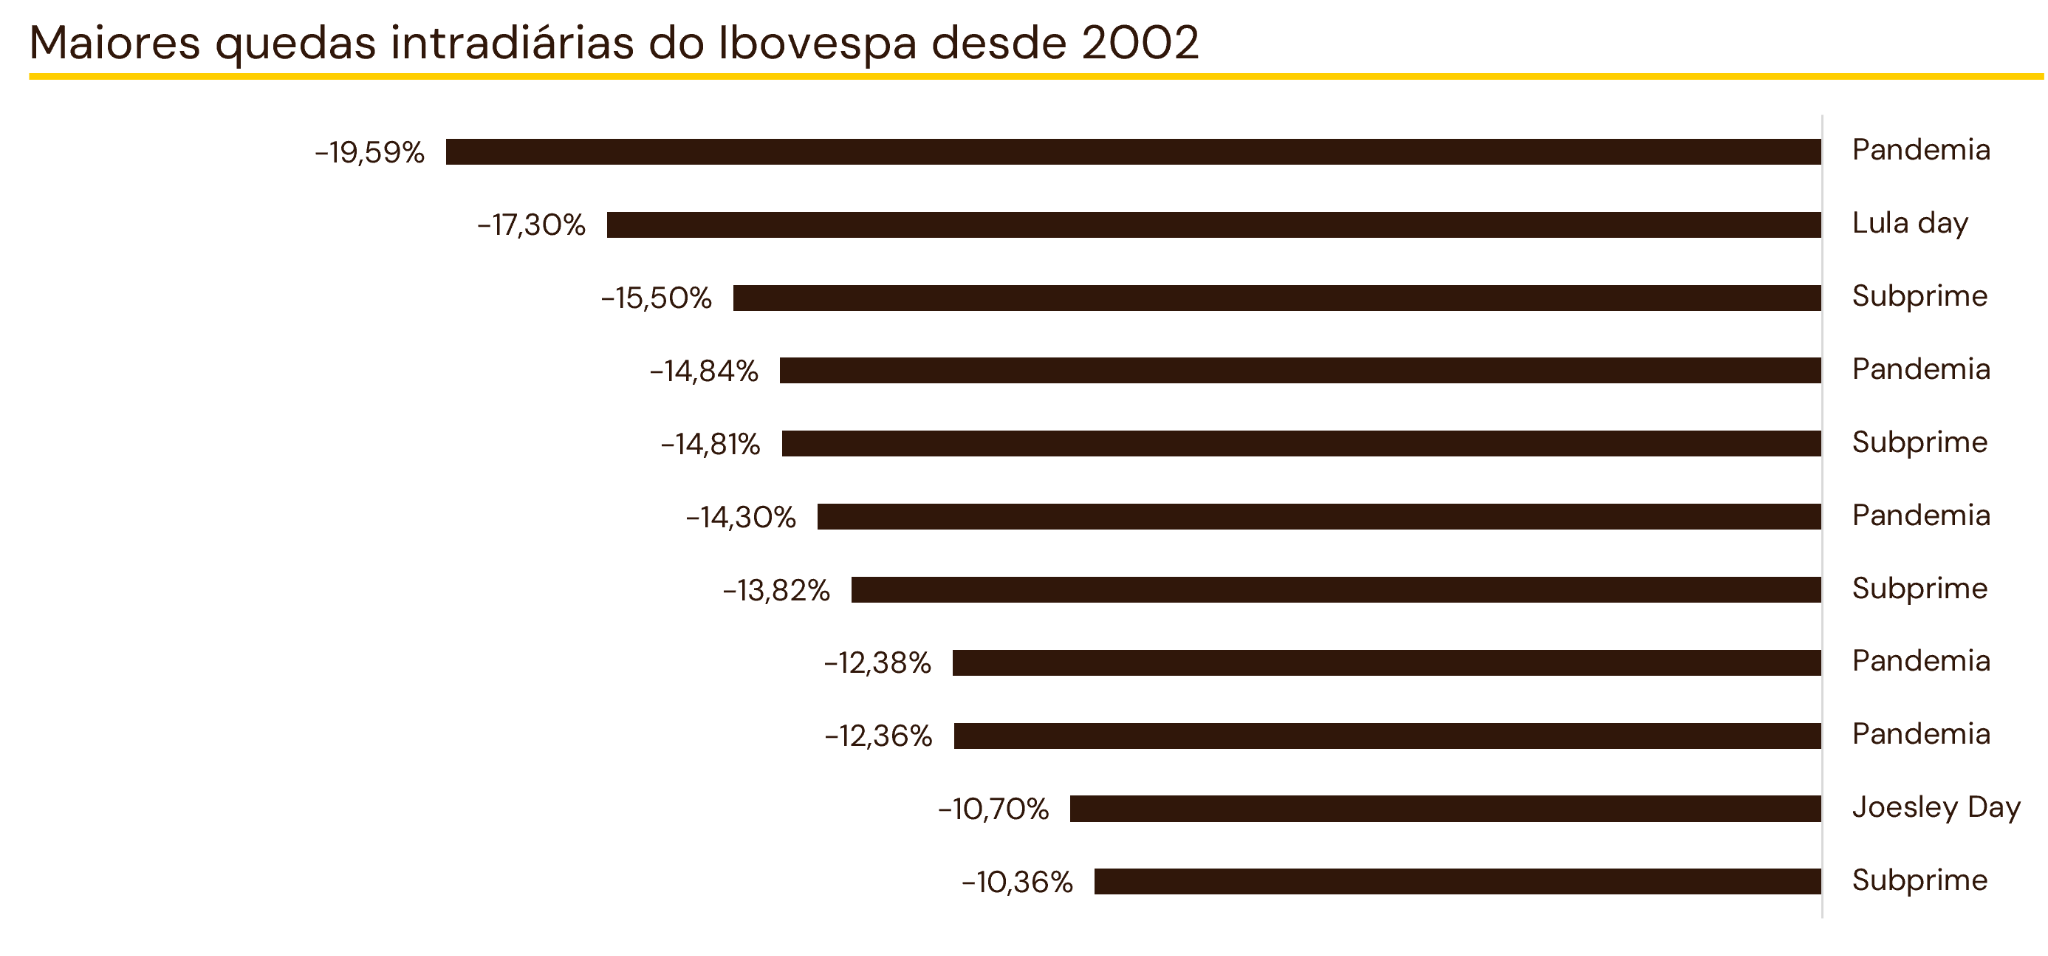
No mercado local, a avaliação das maiores quedas intra diárias do Ibovespa foi semelhante, calculadas pela diferença entre o fechamento do dia anterior e a mínima do dia atual. A maior queda intradiária registrada foi de -19,59% no período da Pandemia. O segundo maior recuo documentado foi a vista nesta segunda, de -17,3%, seguido pela retração de 15,50% na crise do Subprime.
O que é um circuit breaker?
Quedas como esta motivam o acionamento de um mecanismo chamado circuit breaker, que ocorreu na segunda-feira pós-eleições. Ele é mais do que uma simples proteção ao pânico, mas às consequências da queda extrema, principalmente em relação a fatores como liquidez e garantias.
Quando o mercado entra em um momento de aversão extrema ao risco e tem variações negativas superiores a 10% no índice Ibovespa, a negociação é interrompida por 30 minutos, configurando então um circuit-breaker. Pelas regras da B3, podem ocorrer outras paralisações na sequência, caso o índice desvalorize mais que 15%, por uma hora, e 20%, por tempo indeterminado.
O objetivo não é só de esfriar os ânimos e reduzir o efeito manada. Durante momentos de pânico, a reação natural é a diminuição das ordens de compra enquanto o preço despenca rapidamente. E aí mora um perigo: a menor liquidez faz com que ordens a mercado de venda, como as que as corretoras fazem para liquidar a garantia de investidores alavancados, não encontrem compradores e façam o preço do índice cair ainda mais, em um efeito cascata.
Entramos em mais detalhes sobre isso em nosso vídeo sobre o short squeeze recente do Bitcoin, em que posições alavancadas vendidas foram fechadas à força e o preço do ativo subiu com os investidores sendo obrigados a recomprá-lo mais caro, em um efeito cascata.
Com a paralisação temporária, os agentes econômicos têm tempo para digerir o que está ocorrendo, refazerem seus modelos e posicionarem ordens de compra. As corretoras também têm tempo para reorganizar suas garantias e executar as dos clientes.
Vale lembrar que, em cenários como este, a diversificação geográfica, setorial e de classes de ativos atua como mitigação de riscos da carteira. A análise histórica indica que a correlação entre o mercado brasileiro e o norte-americano diminui quando o efeito cambial é incluído na avaliação. Durante episódios de estresse financeiro, o dólar tende a registrar alta enquanto os índices acionários locais apresentam queda. Dessa forma, a exposição internacional atua como um amortecedor para o portfólio do investidor, estruturando uma proteção baseada na dinâmica inversa de comportamento entre a moeda estrangeira e a bolsa doméstica.