Manter todo o seu patrimônio em reais traz riscos além da moeda. Apostar em apenas uma tese, uma economia, com seus riscos específicos, é muito mais arriscado do que diversificar. Além disso, você já consome dólar, mesmo sem perceber: combustíveis, frete de produtos, preço de alimentos, viagens… O dólar está em tudo isso.
Mas quanto investir? A resposta para essa pergunta passa por três camadas.
1. Proteção do custo de vida: o piso
Combustível, eletrônicos e passagens têm preço formado em dólar, e outros diversos produtos carregam o câmbio embutido na cadeia, via trigo, milho, fertilizante, frete e energia, por exemplo. Quando o real se desvaloriza, o seu custo de vida sobe.
O repasse é praticamente nulo no mês do choque, salta a partir do quarto mês e se estabiliza entre 12% e 16% em doze meses, chegando a 15%–20% em dois anos. Pesa mais sobre quem ganha menos, porque orçamentos de renda baixa concentram-se em alimentos.
Se o custo de vida sobe 1,5% quando o dólar sobe 10%, manter 15% do patrimônio em dólar anula o efeito. Adotamos 15% como piso, o mínimo de investimento em dólar para qualquer carteira, porque depende de onde você mora e do que consome, não de como você investe.
2. O dólar como seguro de portfólio
O dólar tem uma característica primordial na construção de portfólios: correlação negativa com os ativos domésticos, como o Ibovespa, ou seja: sobe quando os ativos locais caem.
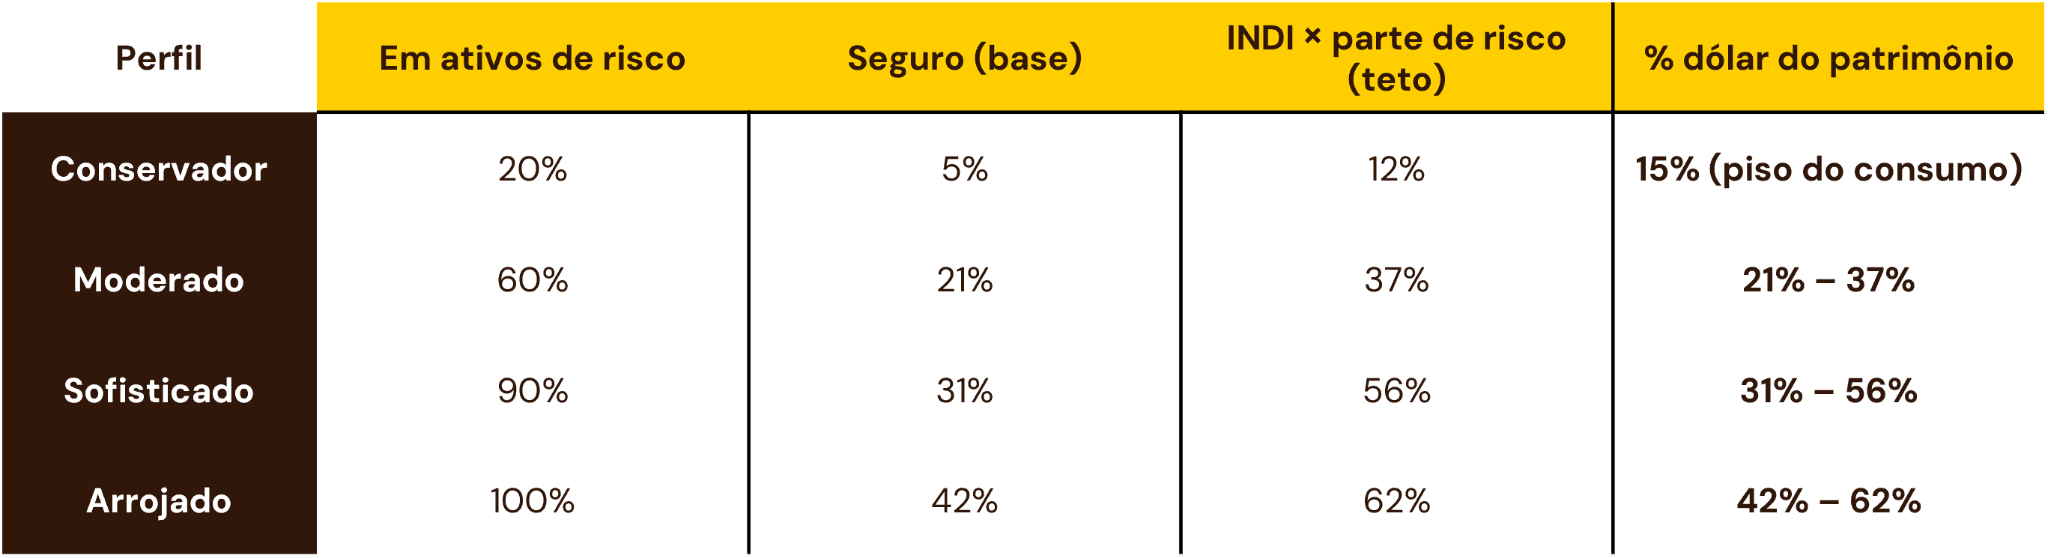
Por esse perfil de descorrelação, carteiras mais arriscadas pedem mais dólar. No perfil arrojado, o ponto ótimo fica em 42% do patrimônio, diminuindo a volatilidade em 55% e o drawdown em 75%. A proteção cresce nos momentos de estresse, e isso apareceu tanto em crises globais, como 2008 e 2020, quanto domésticas, como 2014–2016 e 2018.
3. Ativos dolarizados: a união entre proteção e crescimento
Nominalmente, a bolsa americana anda junto com o Ibovespa, só que, convertida para reais, ela caminha em direções opostas, pelo comportamento do dólar. E isso se soma ao retorno dos ativos: no Nasdaq, a desvalorização do real adicionou cerca de 5 pontos percentuais ao ano ao retorno em reais.
O mesmo ativo que um americano compra pelo retorno, o brasileiro compra pelo retorno e pela diversificação. O Índice Nomad de Diversificação Internacional (INDI) mede quanto da carteira arriscada ótima é internacional, e tem média acima de 50%.
O resultado
O que separa um perfil do outro é a dose de risco: quanto do patrimônio fica em ativos de risco e quanto fica em caixa remunerado. O conservador tem 20% em risco e 80% em Selic; o arrojado, 100% em risco.
- O piso: os 15% do custo de vida valem igual para todos os perfis, porque dependem de onde você mora e do que consome, não de quanto risco você carrega;
- A faixa que você deve estar: acima dos 15%, o mínimo é definido pelo componente de seguro do dólar, de descorrelação, enquanto o topo é definido pelo INDI x percentual de ativos arrojados da carteira
Em resumo
Você não precisa acertar a casa decimal para estar bem posicionado. Duas coisas são conhecidas e pouco controversas: parte do seu custo de vida é definida em dólar, e os ativos brasileiros tendem a se mover na outra direção do dólar. Uma parcela do patrimônio em moeda forte responde às duas ao mesmo tempo, sem exigir que você escolha entre proteger o poder de compra e proteger a carteira. É o mesmo dinheiro fazendo os dois trabalhos, e é por isso que essa parcela é eficiente mesmo quando o dólar, isoladamente, rende menos que a Selic.