As midterms de 3 de novembro chegam como um referendo sobre custo de vida, e o mercado já precifica uma vitória democrata ampla. Para os seus investimentos, a pergunta relevante não é quem vence, mas quanto da agenda fiscal e regulatória da Casa Branca sobrevive a um Congresso de oposição.
O pano de fundo é adverso para os republicanos no poder. A guerra com o Irã, iniciada em 28 de fevereiro, praticamente fechou o Estreito de Ormuz e levou o Brent de cerca de US$ 70 para a faixa de US$ 105–106. A inflação voltou a acelerar, o Fed retomou altas de juros e a aprovação de Trump está em 38% na média do Silver Bulletin. A dívida federal superou US$ 40 trilhões em agosto.
O cenário para a Câmara, hoje, aponta para um domínio democrata pela maioria dos modelos/previsões. A incerteza real está no Senado, que também parece favorável para os democratas, que hoje possui maioria republicana de 53 a 47, mas que a oposição precisa de quatro cadeiras para a maioria.
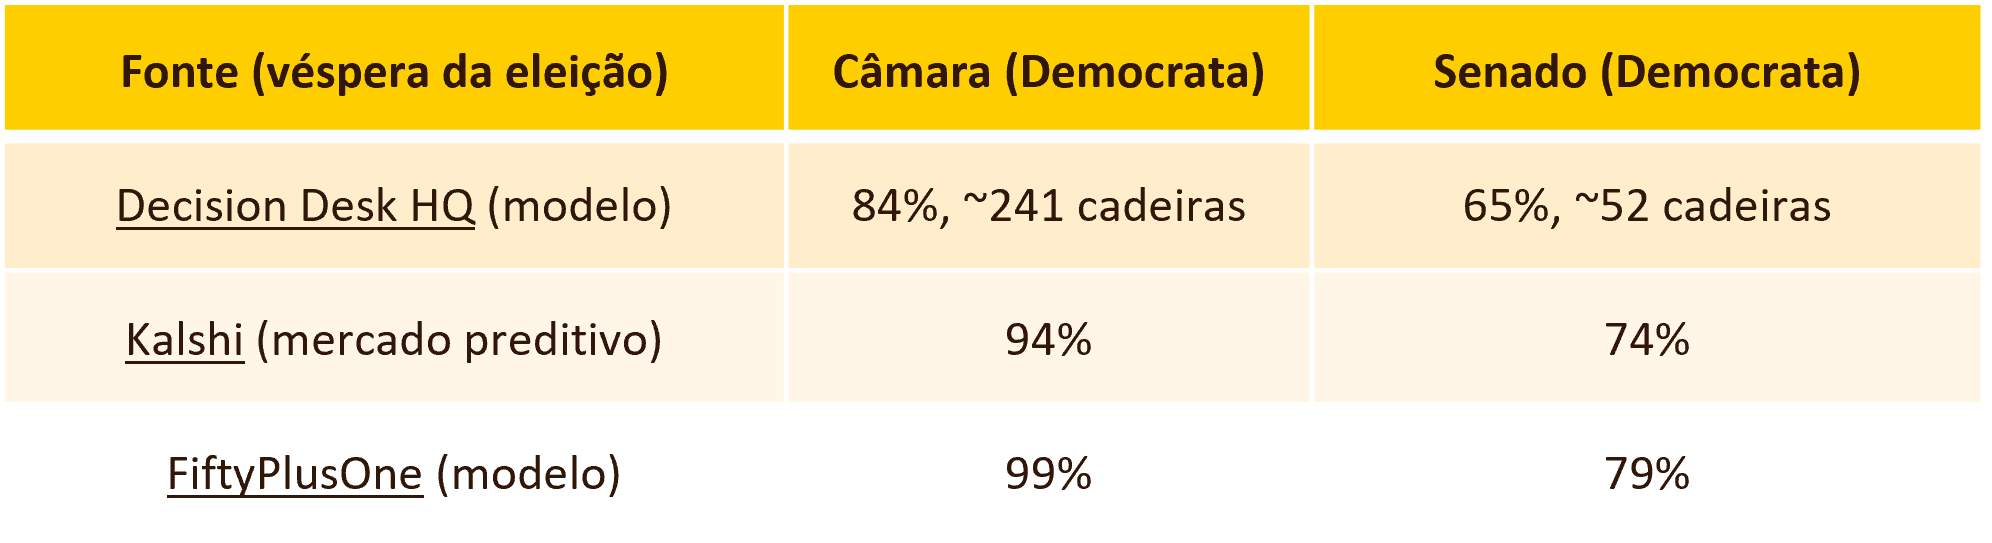
Na preferência genérica para o Congresso, os democratas lideram por 8,9 pontos (51,5% a 42,6%). Nas últimas pesquisas NYT/Siena, a oposição está à frente nas sete disputas mais apertadas do Senado: Texas, Michigan, Maine, Ohio, Kansas, Alasca e Iowa (Forbes). Em Iowa (48% a 47%) e no Alasca (48% a 46%), as margens estão dentro do erro, e erros de pesquisa tendem a ser correlacionados entre estados. Em Nebraska, o independente Dan Osborn empata com o senador Pete Ricketts, o que abre uma pequena chance de um independente decidir o controle da Casa.
Cenários
No mapeamento do JPMorgan, o cenário mais provável é justamente o de reação mais fraca, mas o impacto direcional é contido em qualquer resultado. O efeito relevante está na dispersão entre setores.
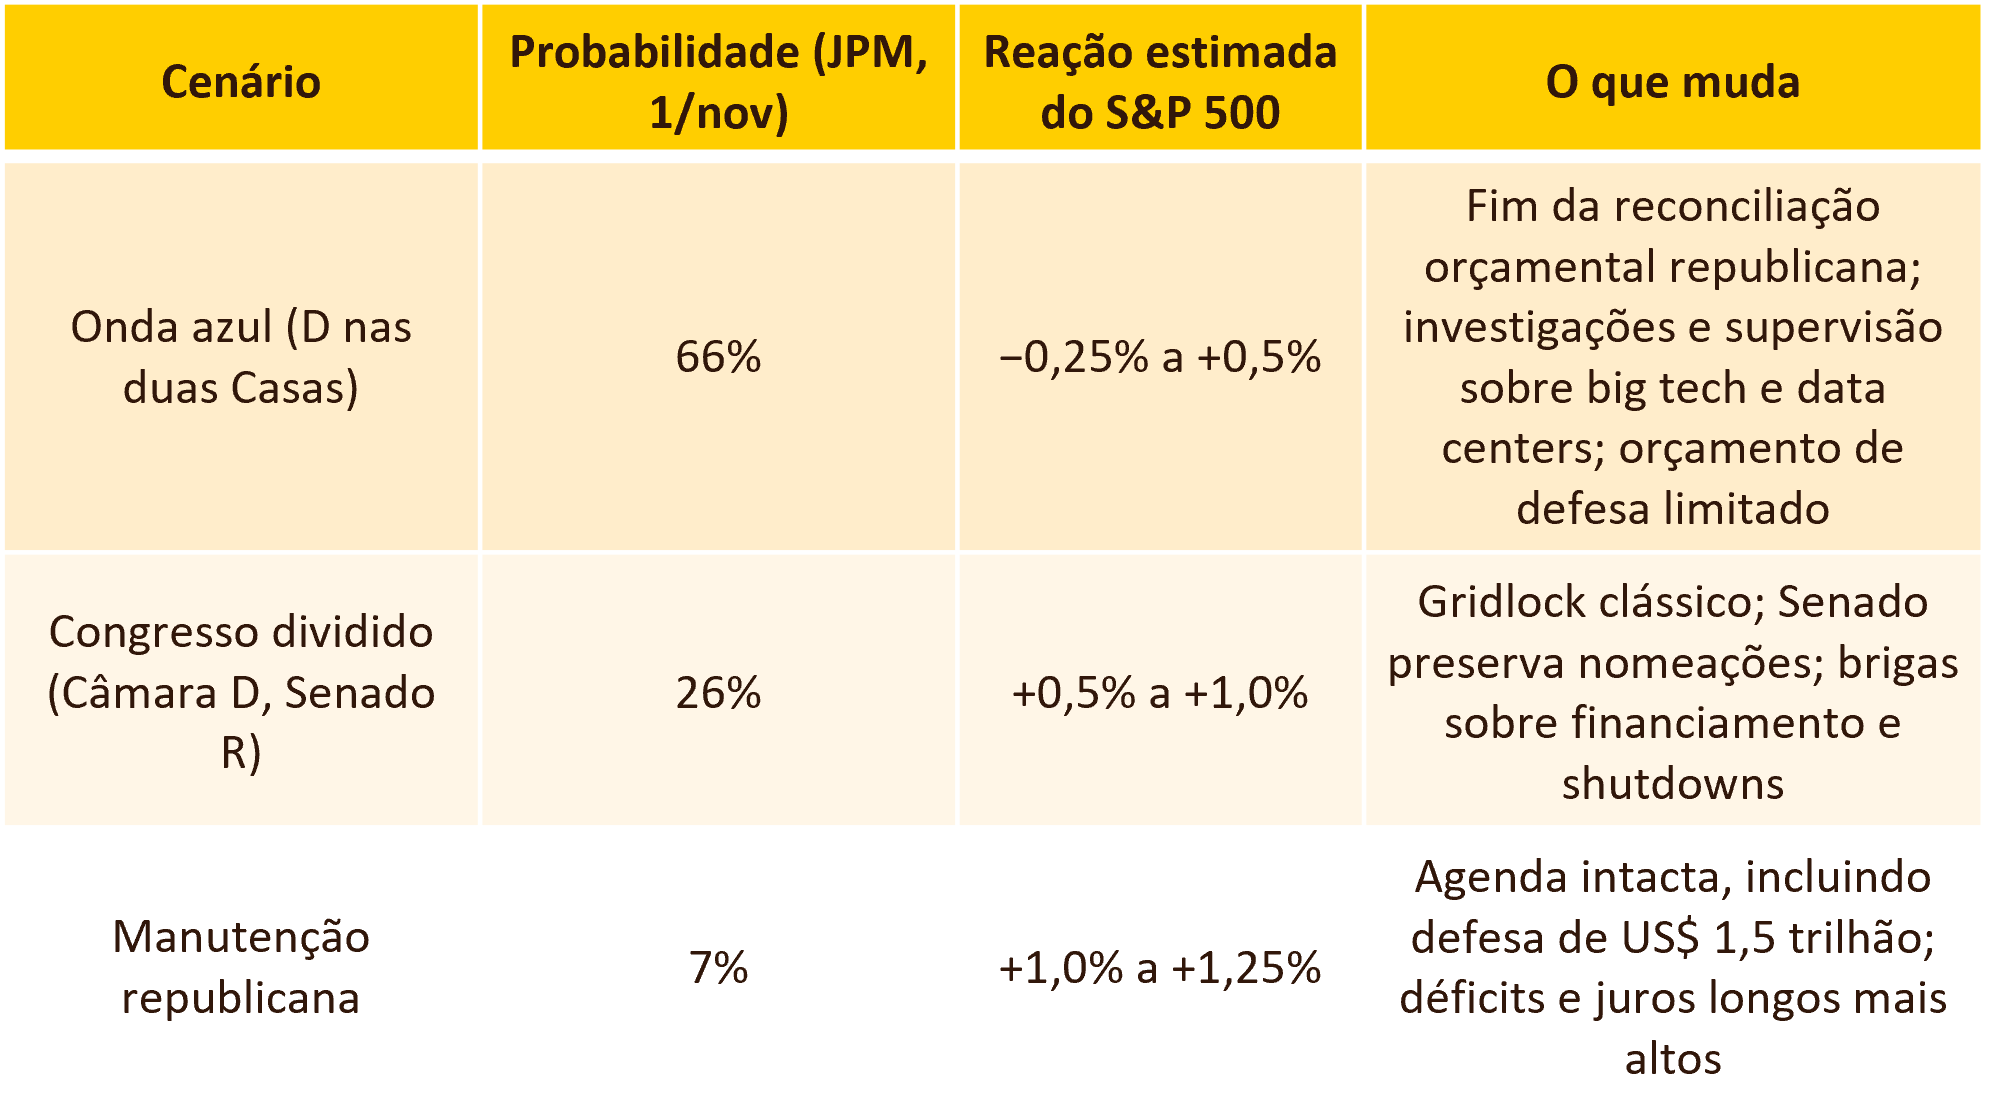
Dois pontos moderam o risco do sweep democrata (democratas ganhando as 2 casas).
1.Qualquer lei que restrinja a expansão de AI esbarraria no veto presidencial, e os democratas não teriam maioria para derrubá-lo.
2.O resultado altera a composição dos gastos públicos, mas não a dinâmica fiscal. O risco concreto de curto prazo é o calendário: a resolução orçamentária temporária (CR) expira em 11 de dezembro, e o teto da dívida de US$ 41,1 trilhões deve ser atingido entre o primeiro e segundo trimestre de 2027, segundo o Bipartisan Policy Center. Com um Congresso de oposição, as duas negociações tendem a ser mais duras; o shutdown de 43 dias em 2025 é a referência recente.
Juros e crédito. O Treasury de 10 anos está em 4,91% e o de 2 anos em 4,60%, uma curva positivamente inclinada, com o longo logo abaixo de 5%. O spread de high yield sobre Treasuries chegou a 339 pontos-base, máxima em 18 meses, indicando preocupação com a dinâmica dos gastos. Como o mercado espera vitória democrata, qualquer resultado mais positivo para os republicanos poderia elevar os juros de longo prazo, com a expectativa de maior espaço para aprovar gastos.
Fed. Sob Kevin Warsh, vimos um aumento de 25 pontos-base em setembro e manteve a taxa em 3,75%–4,00% em 28 de outubro, com dois votos dissidentes a favor de nova alta. Warsh afirmou que a eleição não pesou na decisão, e o mercado precifica cerca de 73% de chance de alta em dezembro. Acreditamos que o regime é de juros altos por mais tempo, independentemente do resultado.
Petróleo e Irã. Um Congresso democrata ganharia poder sobre o orçamento de defesa para pressionar por desescalada, mas é um canal lento. No curto prazo, o conflito segue sendo o fator de maior relevância.
Onde a eleição pode ter mais relevância?
Tecnologia e AI. O Nasdaq 100 já está mais de 10% abaixo do fechamento de 7 de outubro. O sweep democrata adiciona risco de notícias, como, por exemplo, audiências sobre o impacto de data centers nas tarifas de energia e possíveis investigações de executivos doadores da campanha de Trump.
Defesa. O ETF de Aerospace & Defense (ITA) caiu cerca de 18% entre 14 de agosto e 19 de outubro, precificando uma vitória democrata. O pedido de US$ 1,5 trilhão para o ano fiscal de 2027 (US$ 1,15 trilhão de base mais US$ 350 bilhões via reconciliação) já enfrentava resistência até entre republicanos. Sem reconciliação, a parcela extra perde viabilidade, e CRs sucessivos congelam novos programas. Os investimentos recorrentes em munições, defesa antimíssil e drones, porém, ainda possuem o apoio bipartidário.
Energia e utilities. Uma vitória democrata eleva o escrutínio sobre preços de combustíveis e reforça o apoio a energia limpa, o que pode favorecer utilities. Contudo, em ambos os casos, a demanda de eletricidade de data centers sustenta utilities, com risco político local sobre tarifas.
Financeiro e saúde. Com a oposição presidindo comitês, cresce a pressão por transparência em private credit e por testes de estresse em instituições não bancárias, neste caso o risco é mais reputacional do que legislativo. Historicamente o setor de saúde tem se beneficiado de regimes democratas.
O que monitorar?
O resultado das midterms tende a ser ruído para o nível do índice e sinal para a dispersão setorial. Os vetores dominantes para os próximos meses continuam sendo inflação, Fed, Ormuz e lucros de AI, mas não necessariamente a composição do Congresso. Reações de curto prazo em tecnologia e defesa, se vierem descoladas dos fundamentos, podem se tornar oportunidades.
Calendário a acompanhar:
• Apuração do Senado: Texas, Michigan, Maine, Ohio, Kansas, Alasca, Iowa e Nebraska; disputas apertadas podem levar dias para serem definidas.
• 11 de dezembro: expira o CR, ainda sob o Congresso atual, no lame duck.
• Dezembro: reunião do FOMC, com alta de juros majoritariamente precificada.
• 3 de janeiro de 2027: posse do novo Congresso.
• Fim do inverno a meados de 2027: teto da dívida, primeiro grande teste do novo equilíbrio de poder.
• Negociações com o Irã: qualquer acordo para reabrir Ormuz pesa mais na inflação do que o resultado eleitoral.