A bolsa americana sofreu, na última quinta-feira, sua pior queda diária desde o Liberation Day. Em termos nominais, a perda de valor de mercado de US$ 2,9 trilhões é a maior já registrada para o índice. No começo do dia, o foco de sell-off foi no segmento de semicondutores, mas, ao final do dia, 11 setores do S&P 500 ficaram no vermelho. A reação vem, em parte, do resultado das eleições de meio de mandato (midterms) na terça-feira: parte do mercado tem o receio de que o sweep democrata traga uma regulação mais dura sobre data centers, sentimento que foi amplificado após Gina Hinojosa, governadora eleita do Texas (onde se concentra 27% da capacidade planejada de data centers do país), defender uma moratória imediata para pausar projetos. Paralelamente, resultados trimestrais de Arm e Qualcomm pioraram os ânimos com o segmento, com efeitos menos profundos.
Importante pontuar que o movimento parece menos uma rotação de teses e mais uma realização de lucros, já que os ativos “safe heaven”, como Treasuries e ouro, tiveram pouca variação de preço. O fato de essa queda ter seguido um dia de forte alta nas bolsas americanas sinaliza um padrão mais pautado em posicionamento do que em mudança nos fundamentos (já que os midterms aconteceram na terça e a grande queda veio apenas na quinta-feira). No dia seguinte, as ações de chips abriram em forte recuperação, e o payroll melhor que o esperado ajudou a afastar temores de desaceleração econômica.
Para frente, é importante acompanhar os próximos dados e projeções de investimentos em IA: pelos resultados corporativos mais recentes, os lucros seguem acima das expectativas e os investimentos projetados seguem elevados, indicando fundamentos sólidos para o segmento mais penalizado ontem (infraestrutura para IA). Outro aspecto essencial é o noticiário sobre os movimentos políticos de fato com a nova composição dos estados e do legislativo americanos.
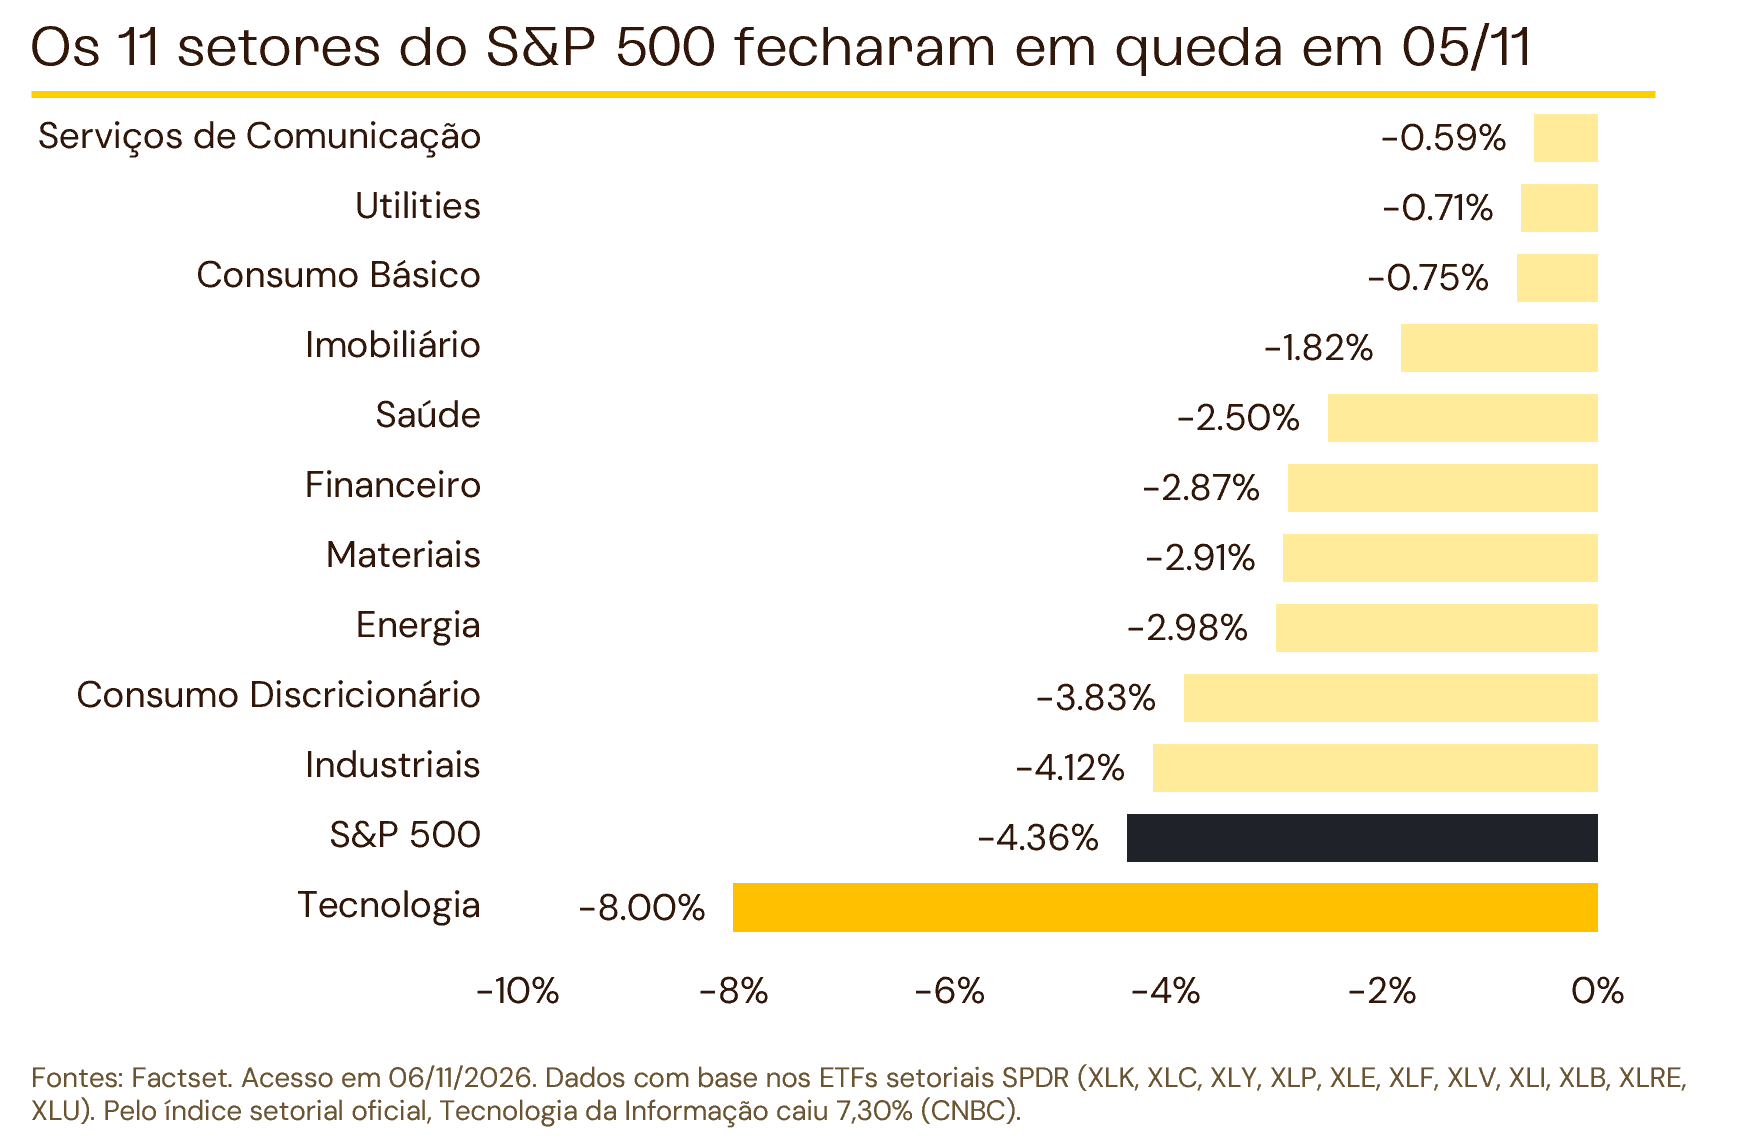
A bolsa americana sofreu, na última quinta-feira, sua pior queda diária desde o Liberation Day. Em termos nominais, a perda de valor de mercado de US$ 2,9 trilhões é a maior já registrada para o índice. No começo do dia, o foco de sell-off foi no segmento de semicondutores, mas, ao final do dia, 11 setores do S&P 500 ficaram no vermelho. A reação vem, em parte, do resultado das eleições de meio de mandato (midterms) na terça-feira: parte do mercado tem o receio de que o sweep democrata traga uma regulação mais dura sobre data centers, sentimento que foi amplificado após Gina Hinojosa, governadora eleita do Texas (onde se concentra 27% da capacidade planejada de data centers do país), defender uma moratória imediata para pausar projetos. Paralelamente, resultados trimestrais de Arm e Qualcomm pioraram os ânimos com o segmento, com efeitos menos profundos.
Importante pontuar que o movimento parece menos uma rotação de teses e mais uma realização de lucros, já que os ativos “safe heaven”, como Treasuries e ouro, tiveram pouca variação de preço. O fato de essa queda ter seguido um dia de forte alta nas bolsas americanas sinaliza um padrão mais pautado em posicionamento do que em mudança nos fundamentos (já que os midterms aconteceram na terça e a grande queda veio apenas na quinta-feira). No dia seguinte, as ações de chips abriram em forte recuperação, e o payroll melhor que o esperado ajudou a afastar temores de desaceleração econômica.
Para frente, é importante acompanhar os próximos dados e projeções de investimentos em IA: pelos resultados corporativos mais recentes, os lucros seguem acima das expectativas e os investimentos projetados seguem elevados, indicando fundamentos sólidos para o segmento mais penalizado ontem (infraestrutura para IA). Outro aspecto essencial é o noticiário sobre os movimentos políticos de fato com a nova composição dos estados e do legislativo americanos.