Visão geral
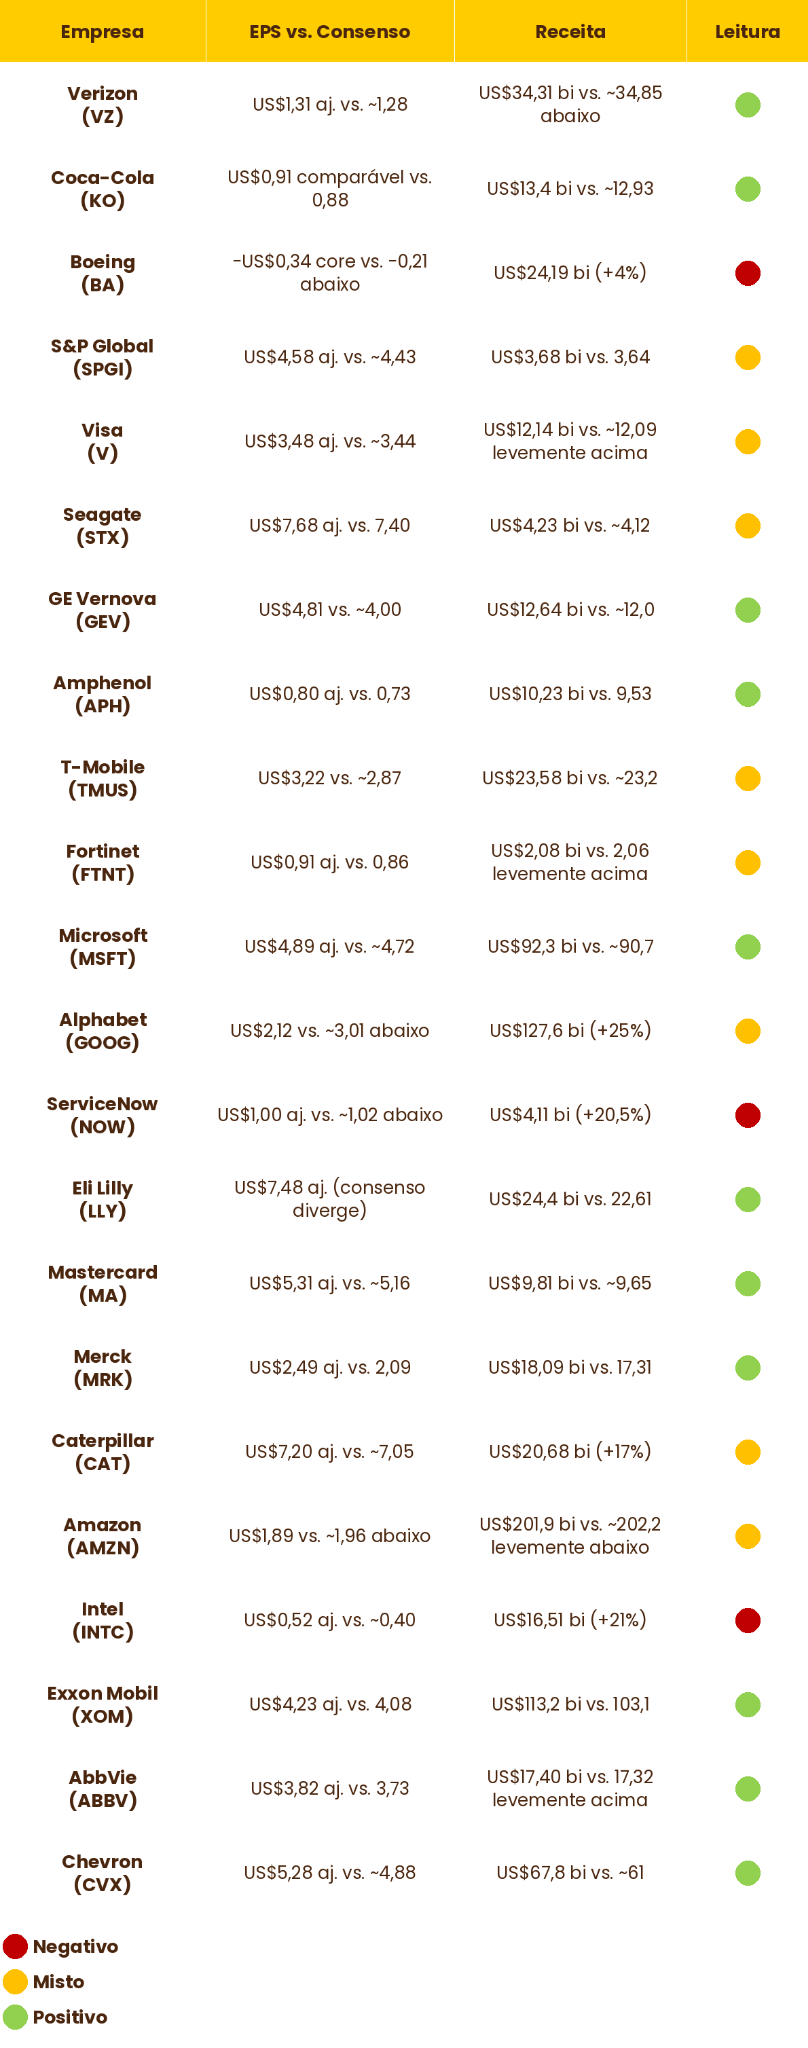
*EPS= Earnings per Share (lucro por ação)
Big Techs
Microsoft
O melhor resultado entre as Big Techs, até o momento. A receita de $92,3 bi (+19%) e o EPS ajustado de $4,89 vieram acima do consenso. O destaque foi o Azure (cloud), que acelerou para +48% ($33,2 bi, divulgado em dólares pela primeira vez), contra ~45% esperado. A carteira contratada (RPO comercial) saltou 73%, para $677 bi, e o guidance do próximo trimestre veio acima do esperado, com o Azure crescendo 49–50%.
Os pontos de atenção são o capex de $39,4 bi no trimestre (deve passar de $50 bi no próximo), a margem bruta do Microsoft Cloud caindo de 68% para 66% e a concentração na OpenAI, que respondeu por ~11% da receita. O fluxo de caixa livre de $18,6 bi foi ajudado pelo atraso na entrega de GPUs. A ação subiu ~2%.
Alphabet
Operação forte, números poluídos. A receita de $127,6 bi (+25%) veio em linha, com o Google Cloud mais que dobrando (+103%, para $30,7 bi) e margem operacional de ~36% na divisão. As buscas cresceram 12%, o melhor ritmo em cinco anos, o que enfraquece a tese de que a IA estaria canibalizando o Google.
O problema veio no lucro e no caixa. O EPS de $2,12 ficou abaixo do consenso, com perda de $8,7 bi em participações; mas que mesmo sem ela (~$2,67), ficaria abaixo. O capex de $51,4 bi deixou o fluxo de caixa livre negativo (−$9,1 bi), e a empresa captou $12,4 bi vendendo ações no mercado, sem recompras no trimestre. A sinalização de capex “significativamente” maior em 2027 completou o quadro, e a ação caiu ~10%.
Amazon
A AWS cresceu 39% ($46,0 bi), acima do esperado e acelerando pelo sexto trimestre seguido, e a margem operacional consolidada foi recorde (13,9%). Receita e EPS, porém, ficaram levemente abaixo do consenso, em parte porque o Prime Day caiu no 2T neste ano, e o guidance do 4T veio um pouco abaixo.
Sobre o capex: $77,3 bi no trimestre e ~$220 bi previstos para 2026, com o fluxo de caixa livre de 12 meses em −$42,4 bi. A ação chegou a cair 7% no after-hours, mas fechou com queda de só ~1,4%, sinal de que o mercado aceita o investimento enquanto a AWS acelera.
Semicondutores e hardware
Intel
Apesar do resultado do trimestre ter batido as estimativas, a leitura foi negativa. Data Center e IA cresceu 78%, o maior ritmo em 15 anos, e o EPS ajustado de $0,52 ficou bem acima do consenso. O problema foi o guidance do 4T: receita de $15–16 bi contra ~$17 bi esperados, EPS de $0,25 contra ~0,43 e margem bruta caindo para 38%.
A explicação combina queda de PCs (Client −5%) que deve durar até o 1° semestre de 2027, escassez de memória e substratos e o custo de uma explosão na fábrica de Israel (~$0,3 bi por trimestre). O CFO disse que a empresa não terá fluxo de caixa livre positivo em 2026, e houve ainda uma oferta de ações de $23 bi. A ação caiu ~29%, o pior pregão desde 1974.
Seagate
A receita subiu 61%, para $4,23 bi, a margem bruta saltou para 57,8% (era 40,1%) e o fluxo de caixa livre foi recorde ($1,48 bi). O guidance do próximo trimestre, de $4,8 bi de receita, indica nova aceleração.
Contudo, o mercado esperava mais. O EPS ficou abaixo do esperado, com o valuation esticado, a ação caiu ~6%.
Amphenol
A receita de $10,23 bi (+65%, +37% orgânico) passou do teto do próprio guidance, os pedidos foram recorde ($12,2 bi, com relação pedidos/faturamento de 1,19) e a margem operacional subiu para 29,7%. O guidance do 4T ficou bem acima do consenso. Quase metade das vendas já vem de IT datacom, e ~3/4 disso está ligado a IA.
Os pontos de atenção são a queda de 28% em redes de comunicação, a alíquota de imposto maior e a alavancagem mais alta após aquisições. A empresa elevou o dividendo em 20% e anunciou recompra de $4 bi. A ação subiu ~7%.
Software
ServiceNow
A receita de $4,11 bi (+20,5%) em linha e meta de receita com IA elevada pela segunda vez. Contudo o EPS ajustado de $1,00 ficou abaixo do consenso, as margens caíram (operacional de 32,5%, contra 33,5%) e o guidance de cRPO (receita contratada para os próximos 12 meses) do 4T, de +18,5%, ficou abaixo dos 19% esperados.
Num momento em que o mercado teme que a IA afete negativamente o modelo de assinaturas de software, o sentimento de risco aumenta. A ação chegou a cair ~25% no dia, a maior queda da história do papél.
Fortinet
O EPS de $0,91 e receita de $2,08 bi acima do consenso, billings +29% e guidance anual de receita e billings elevado. O problema está na composição. Produtos cresceram 37%, mas serviços (a receita recorrente) só 13%, e a empresa cortou a projeção de serviços para o ano. As estimativas apontam que cerca de 10 p.p. do crescimento dos billings veio de aumento de preço, e não de volume. A ação caiu entre 20% e 27%.
Saúde
Eli Lilly
A receita de $24,4 bi (+39%) ficou ~8% acima do consenso, puxada por Mounjaro ($10,7 bi, +65%) e Zepbound ($5,4 bi, +49%), e o guidance de receita do ano subiu para $91–92 bi (antes 85–87). O EPS ajustado de $7,48 bateu o consenso mesmo absorvendo $4,57 por ação de P&D adquirido em aquisições. A ação subiu ~6%.
Merck
O EPS ajustado de $2,49 ficou bem acima do consenso ($2,09) e a receita de $18,1 bi também , com o guidance de EPS do ano foi elevado. O vencimento da patente do Keytruda em 2028 segue como a grande questão. A ação subiu ~4%.
AbbVie
A receita de neurociência cresceu 19%. O EPS ajustado de $3,82 ficou acima do consenso e o guidance do ano foi elevado. Os pontos fracos são estética (Botox estético e preenchedores) e oncologia, que segue sem crescer.
Payments e financeiro
Visa
O EPS ajustado de $3,48 (+17%) e a receita de $12,14 bi (+13%) vieram levemente acima do consenso, com volume de pagamentos +9% e transações internacionais (cross-border) +14%.
O guidance para o ano fiscal de 2027 (receita crescendo “low double digits”) foi lido como desaceleração. Contratos que somam ~25% do volume serão renegociados no período, o que tende a aumentar os incentivos pagos a bancos (já +21% no trimestre). A ação ficou praticamente estável.
Mastercard
O EPS ajustado de $5,31 (+21%) e a receita de $9,81 bi (+14%) ficaram acima do consenso, com serviços de valor agregado crescendo 19% e margem operacional de 60,5%. A ação subiu ~4%, para máxima histórica. A ressalva veio do próprio novo CFO, comentando que parte da receita de serviços foi antecipada do 4T, que terá um efeito contrário. O cross-border também desacelera, e o guidance de 2027 só sai em janeiro.
S&P Global
O EPS ajustado de $4,58 e a receita de $3,68 bi (+7% orgânico) vieram acima do consenso, e o guidance do ano foi elevado. Índices foi o destaque (+20%), puxado pelo patrimônio recorde em ETFs. O ponto fraco foi Ratings, o negócio mais rentável, que cresceu só 2% com queda de margem. A empresa também anunciou uma revisão estratégica, com possível separação do Capital IQ e negócios de dados ligados a ele, o que trouxe incerteza. A ação caiu ~4–5%.
Telecom
Verizon
A empresa adicionou 406 mil linhas pós-pagas de telefone, o melhor 3T em cinco anos, com churn caindo para 0,94%. O EPS ajustado de $1,31 ficou acima do consenso, o fluxo de caixa livre subiu 12% ($7,8 bi) e o guidance foi elevado pela terceira vez seguida.
A receita ($34,3 bi) ficou abaixo do esperado por causa da venda de aparelhos (−9%), e a receita de serviços móveis ainda não cresce. Os reajustes de preço sinalizados podem pressionar o churn à frente.
T-Mobile
O EPS de $3,22 (+34%) e a receita de $23,6 bi ficaram acima do consenso, e o guidance de EBITDA e fluxo de caixa livre foi elevado.
Os sinais de atenção são operacionais, com o churn (perda de clientes) aumentando ,as adições de contas pós-pagas caíram em relação ao ano anterior e a meta de receita de serviços possivelmente sendo cortada. A saída do CFO e a alocação maior de capital em espectro completam o quadro.
Industriais
Boeing
O prejuízo por ação de $0,34 veio pior que o esperado e a divisão de aviões comerciais segue com margem negativa (−6,5%). O ponto central foi a produção, a Boeing vai perder as metas de entrega do 737 em 2026, e o ritmo de 47 aviões por mês ficou para o início de 2027, travado pela produção de asas.
Os pontos positivos são o backlog recorde de $745 bi, as certificações dos 737s, a escolha para o caça F/A-XX e a melhora em defesa. Ainda assim, manter a meta de ~$2 bi de fluxo de caixa livre no ano exige uma grande surpresa no 4T. A ação caiu ~11%, o pior dia em mais de 18 meses.
Caterpillar
O EPS ajustado de $7,20 (+45%) ficou acima do consenso, o backlog foi recorde ($78,1 bi) e Power Generation cresceu 30%, puxado por data centers. A margem operacional ajustada subiu para 20,6%. Contudo, a ação caiu ~9% por três motivos: O guidance foi “apenas” mantido, quando o mercado esperava elevação; cerca de $0,21 do EPS veio de restituição de tarifas, que não se repete; e o valuation não tinha espaço para um trimestre “só” bom.
GE Vernova
Os pedidos quase dobraram ($29,3 bi, +96% orgânico), com turbinas a gás puxando a divisão de Power (+178%), e o backlog chegou a $197 bi. Receita (+27%) e lucro ficaram bem acima do consenso, e o guidance de fluxo de caixa livre do ano saltou para $16–17 bi (antes 11,5–12,5). Os pedidos de Electrification caíram 9%, eólica segue no prejuízo e a compra da Trench ($9 bi) será metade financiada com dívida. A empresa dobrou a autorização de recompra de ações para $20 bi.
Consumo
Coca-Cola
Beat-and-raise num setor em que poucos concorrentes estão conseguindo crescer volume. A receita de $13,4 bi (+7% orgânico) e o EPS comparável de $0,91 ficaram acima do consenso, com volume +5% (Índia, China, México e Brasil) e margem subindo para 32,9%. O guidance do ano foi elevado em crescimento, EPS e fluxo de caixa livre. A ação pouco se mexeu, já perto da máxima de 52 semanas.
Energia
Exxon Mobil
O refino foi o grande responsável pelo resultado da companhia. O lucro de Energy Products mais que dobrou contra o 2T ($9,05 bi, contra 4,10 bi), confirmando a prévia de margens de refino, e o EPS ajustado de $4,23 ficou acima do consenso. O fluxo de caixa livre foi de $19,1 bi e a empresa anunciou $20 bi em recompras para 2027.
O ponto de atenção é o upstream, porque o lucro caiu de $9,2 bi para 7,3 bi no trimestre e a produção recuou para ~4,5 milhões de barris equivalentes por dia, afetada pelo Oriente Médio e por contratos na Guiana. Ou seja, o resultado se mostrou dependente de um ciclo de refino que não durará para sempre. A ação subiu ~2%, para máxima histórica.
Chevron
Uma narrativa muito parecida com a da Exxon. O EPS ajustado de $5,28 ficou ~8% acima do consenso, puxado pelo downstream ($4,9 bi, contra 1,1 bi um ano antes) e por refino recorde nos EUA. O fluxo de caixa livre foi de $12 bi e a dívida líquida caiu $7,8 bi.
O upstream também recuou ($5,7 bi, contra 8,2 bi no 2T) e a produção caiu 3% a/a. A exposição à Venezuela, onde as joint ventures vão investir $7 bi em cinco anos, é um risco a acompanhar. A ação subiu ~1–2%, para máxima histórica.