Um dos temas mais discutidos no Brasil é a trajetória e a sustentabilidade da dívida pública e do nível de gastos do governo. Mas o endividamento privado, tema deste material, é igualmente relevante para um retrato da economia do país.
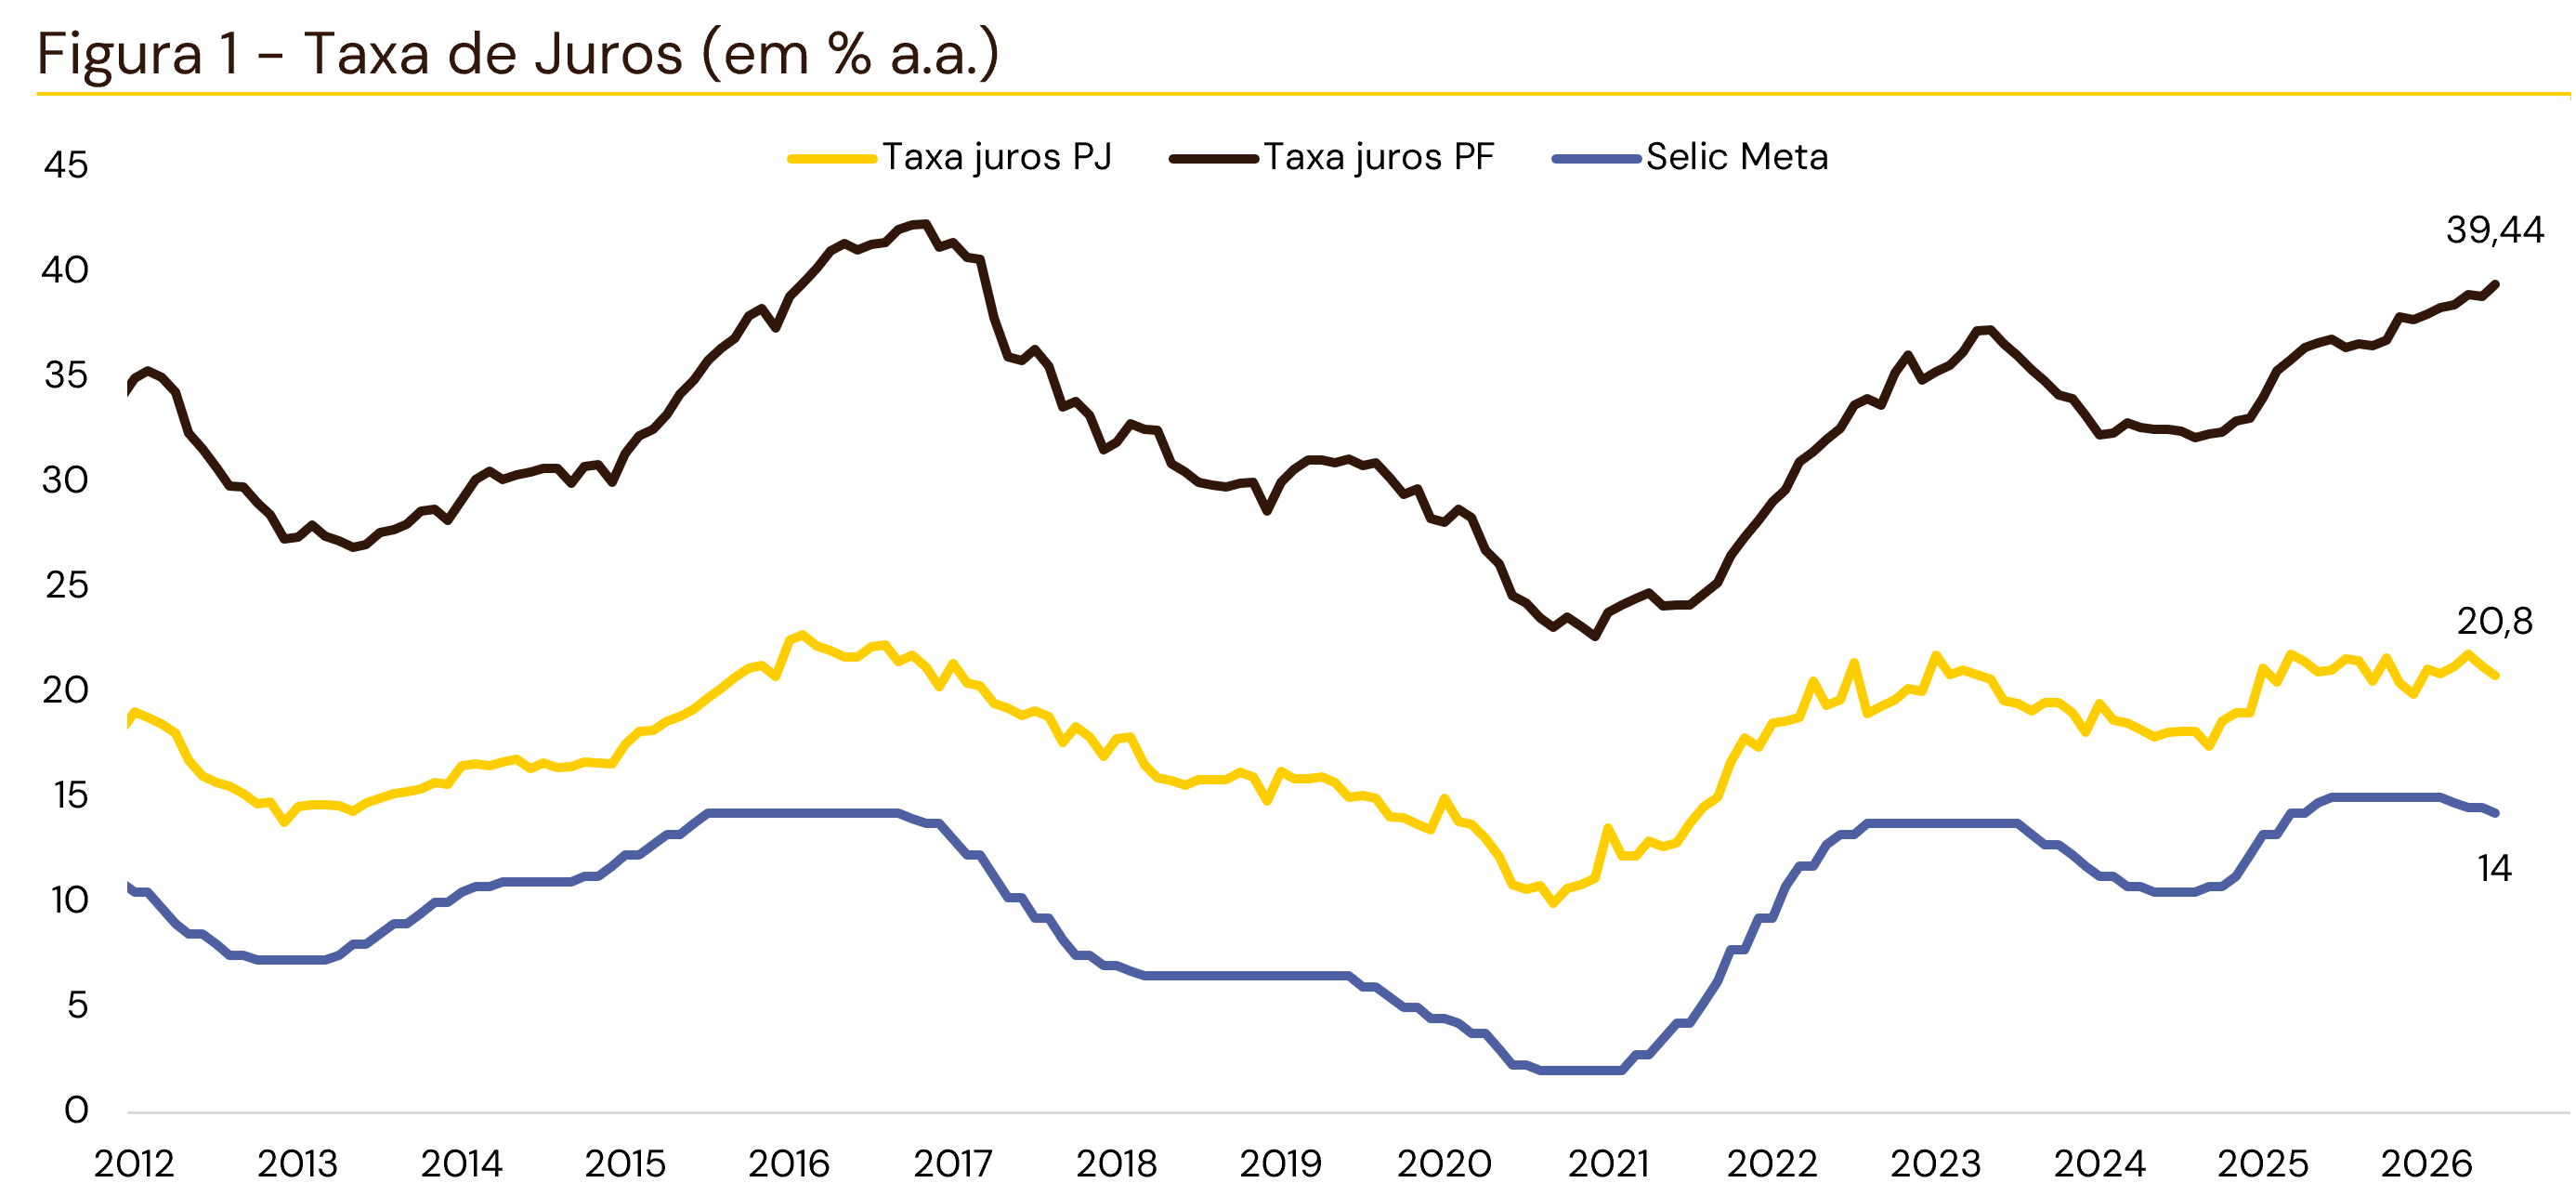
Os temas são complementares. Juros públicos mais altos aumentam o custo para bancos captarem recursos e, por consequência, pressionam os juros de empréstimos privados, seja para pessoa física ou para as empresas (Figura 1). Para as companhias captarem diretamente com investidores (e não com bancos), a situação é semelhante, pois o risco de crédito de uma empresa tende a ser maior do que o do país, forçando o setor privado a pagar um prêmio em relação à taxa básica de juros aos seus investidores.
A relação inversa também existe. Famílias e companhias mais endividadas têm menor poder de compra ou de expansão dos negócios, potencialmente prejudicando o crescimento da atividade econômica, o que, em última instância, também pode interferir nas decisões do Banco Central.
Onde estamos
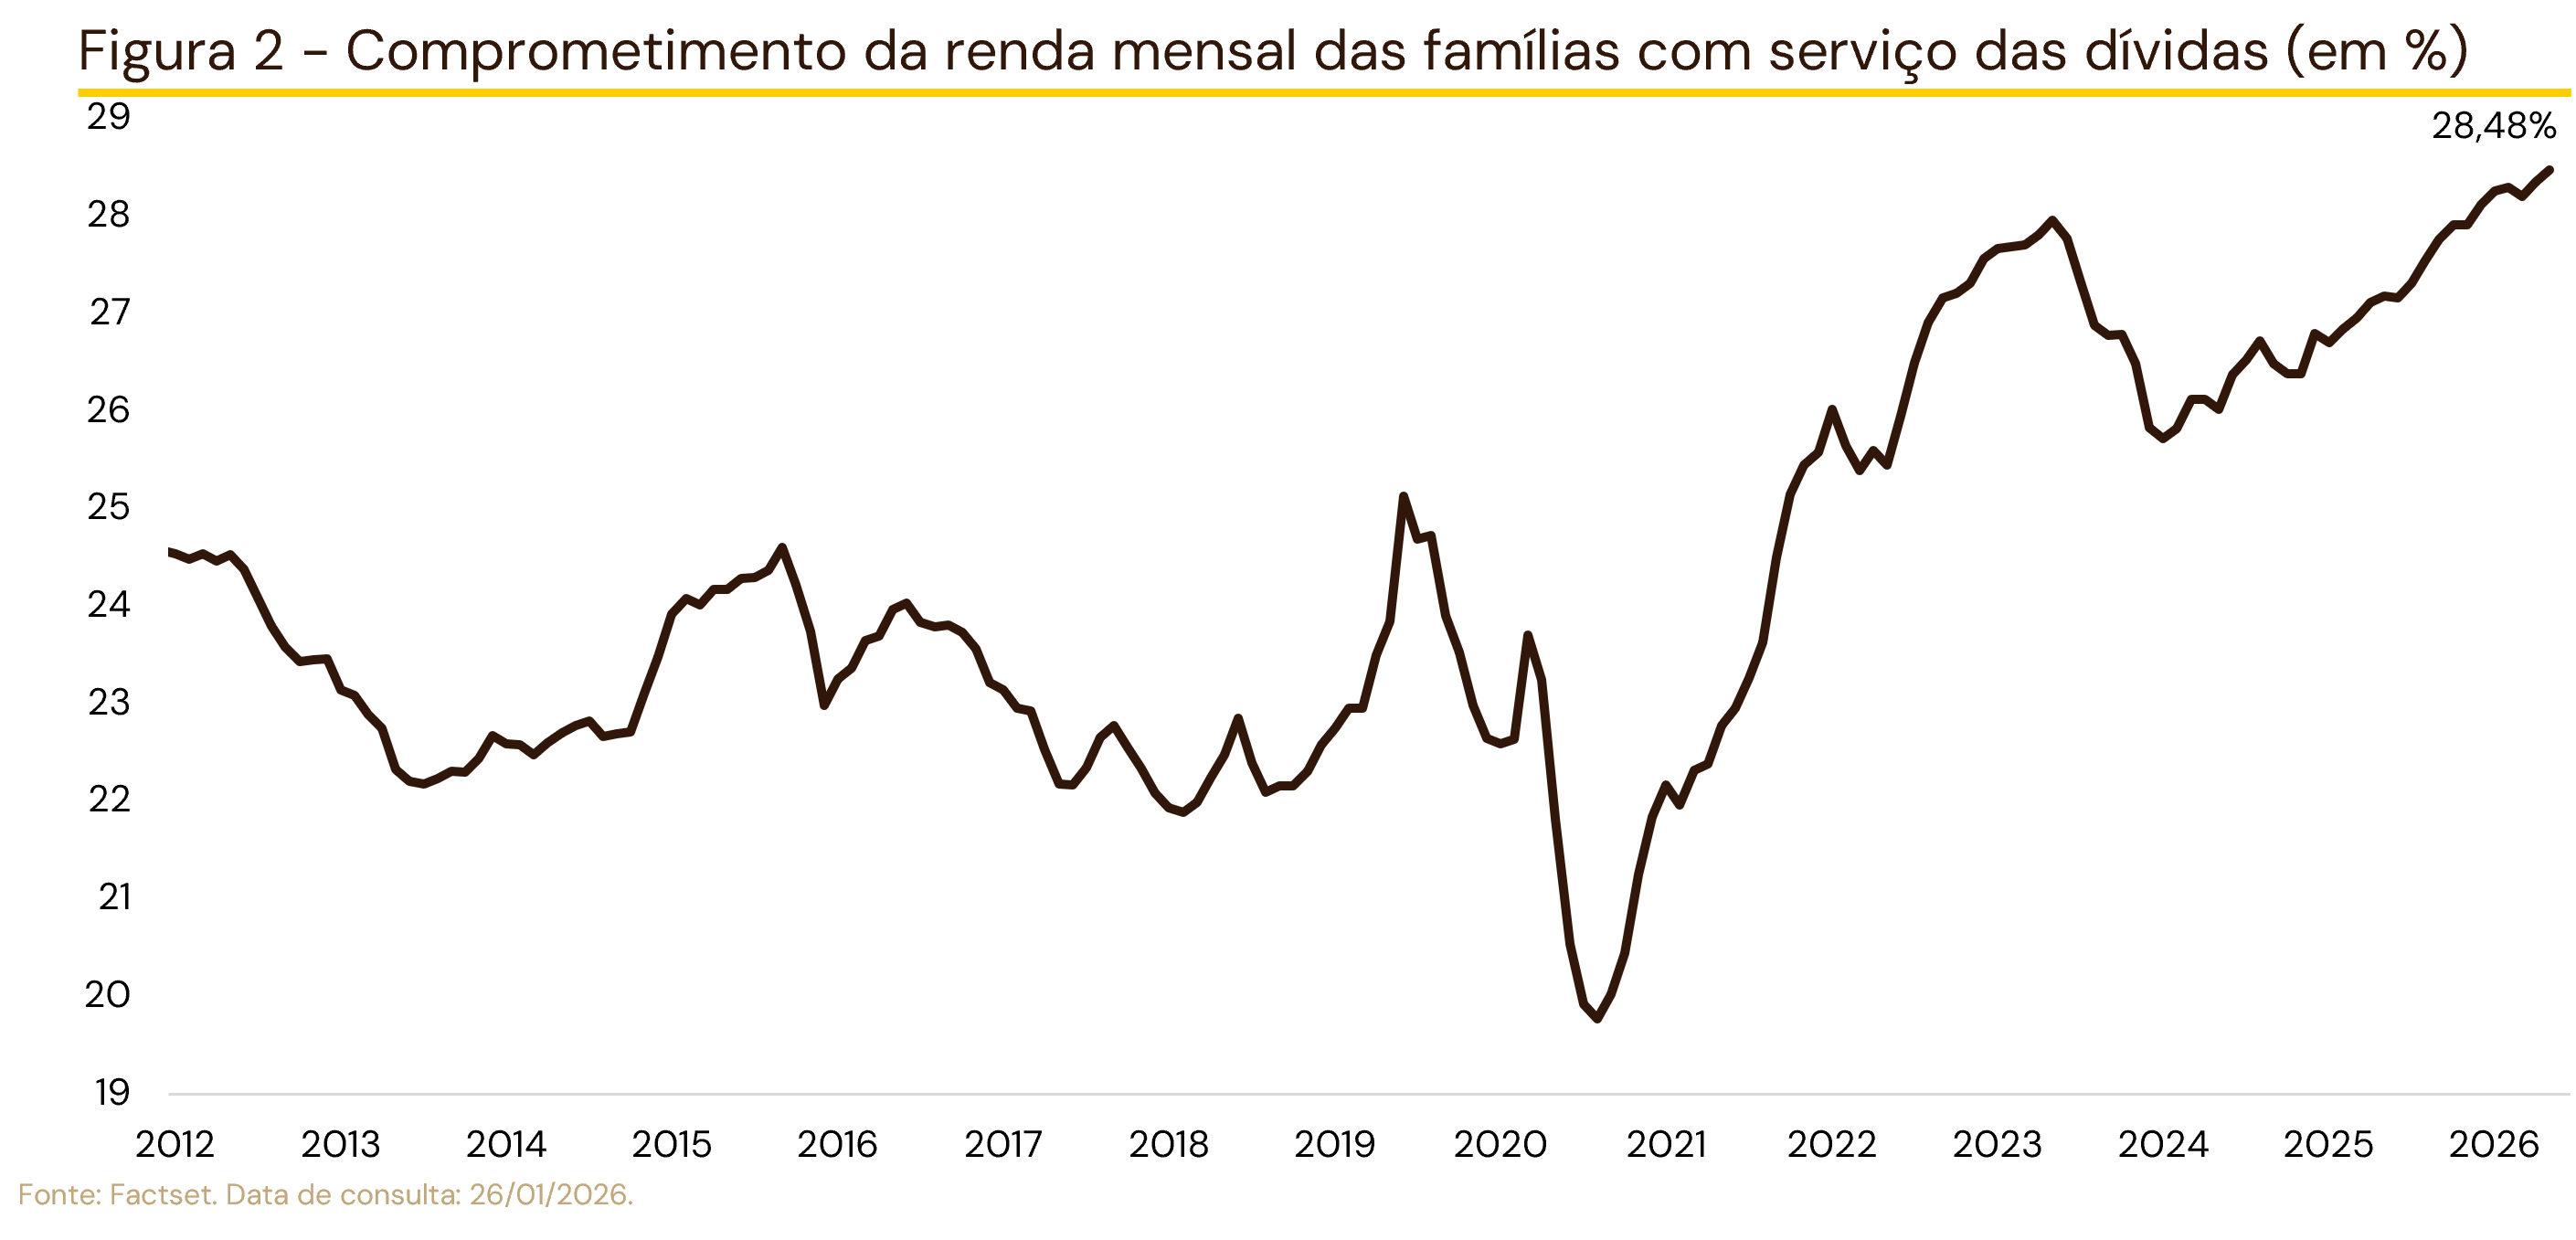
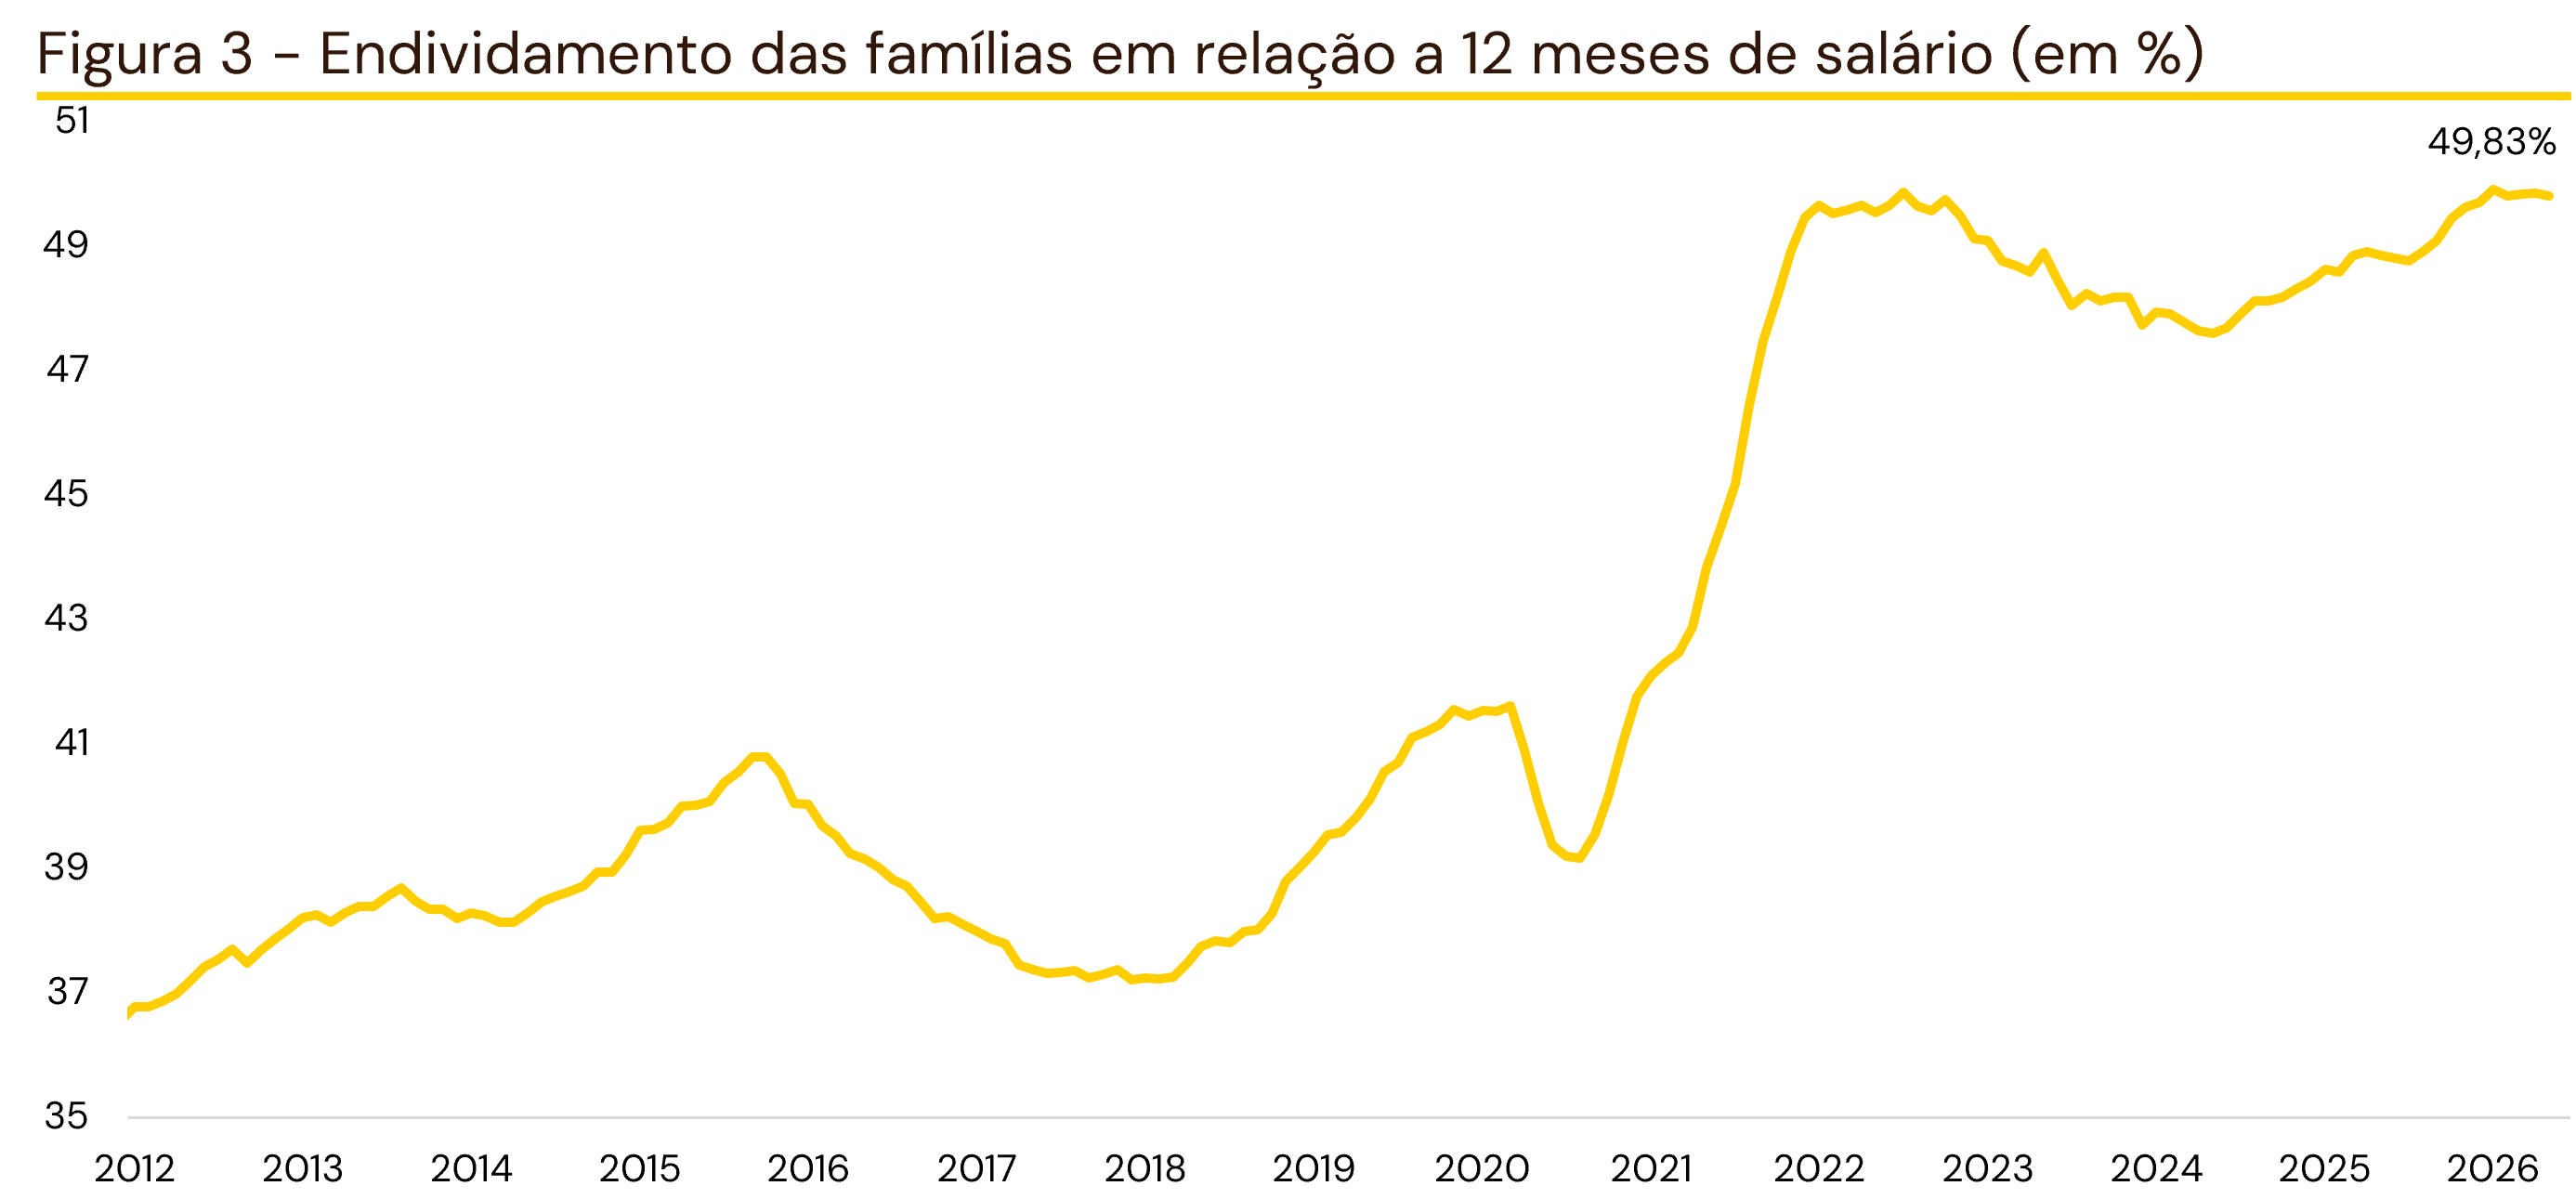
Desde o início dos dados, em 2000, os brasileiros nunca estiveram tão endividados e seus salários nunca estiveram tão comprometidos com o custo da dívida. De acordo com dados do Banco Central, 28,4% da renda mensal familiar está comprometida com pagamento de juros ou amortização (figura 2). Além do custo mensal, o volume total da dívida das famílias atingiu quase metade do salário anual médio, ou seja, quase 6 meses de salário (figura 3).
Com o grau recorde de endividamento e o juro médio cobrado para pessoas físicas atingindo níveis vistos pela última vez em 2017, a quase 40% a.a., a inadimplência da população atingiu o maior patamar da história (figura 4).
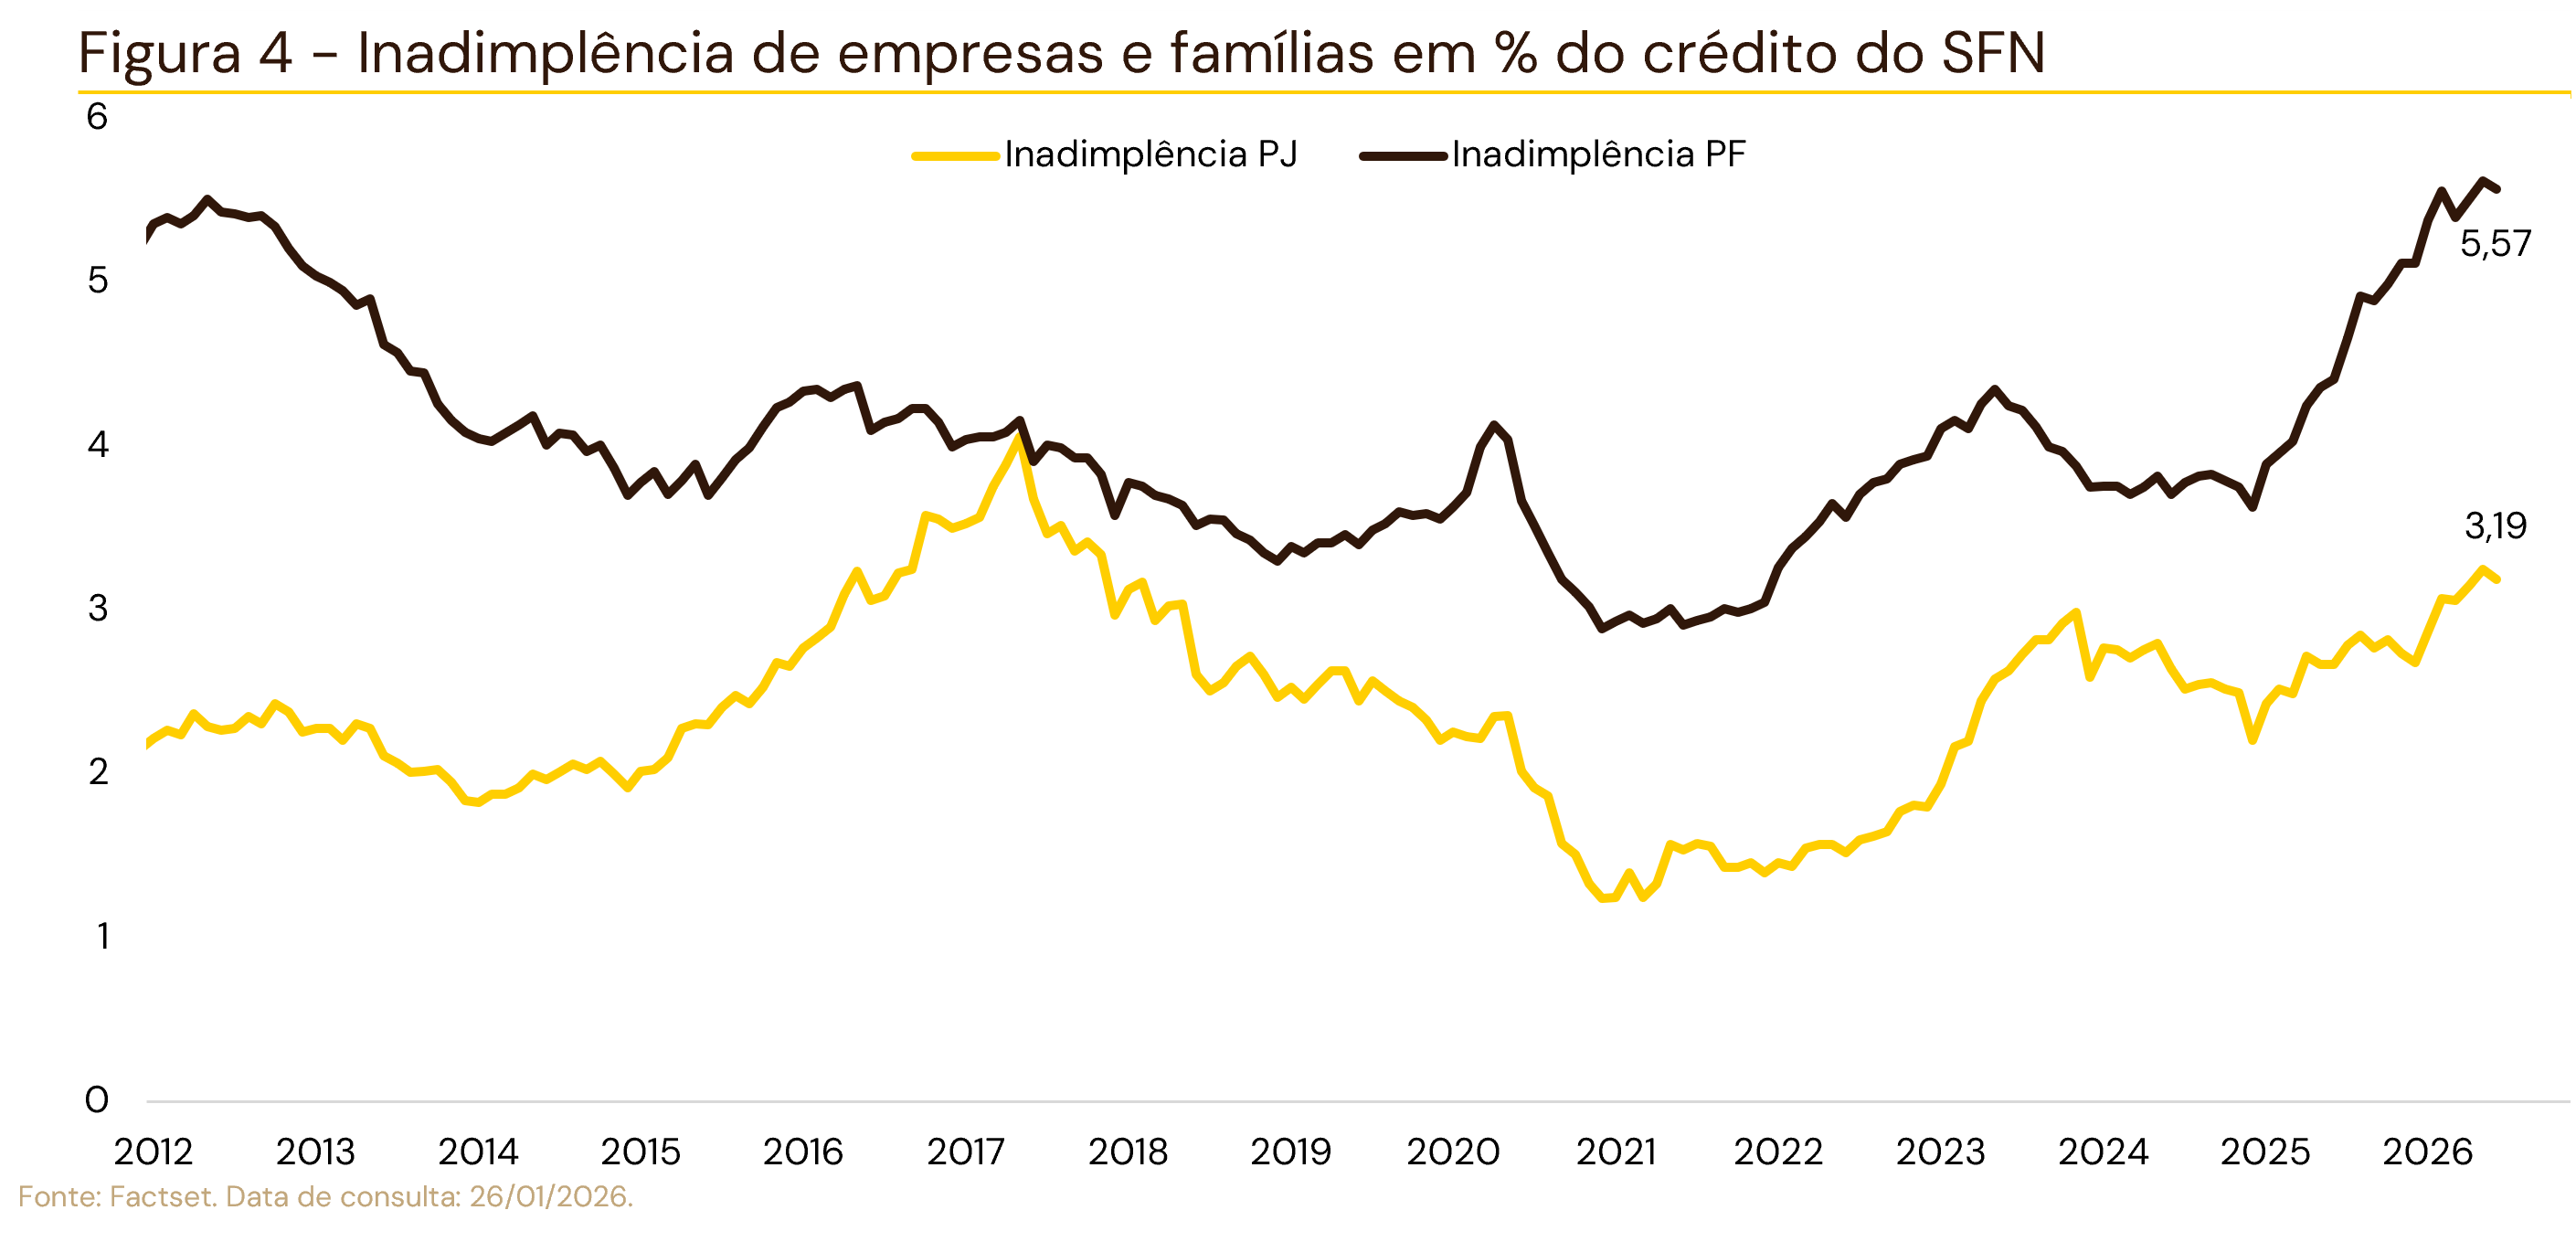
Na outra ponta, o cenário corporativo é semelhante. Os juros e a taxa de inadimplência das empresas estão próximos dos recordes históricos. O reflexo mais prático disso é o nível recorde de recuperações judiciais, noticiado de maneira recorrente na mídia e com exemplos recentes relevantes como Casas Bahia, Grupo Toky e Habib’s. Mas, ao olharmos com mais atenção os números, um detalhe chama atenção: a distribuição setorial das companhias em apuros.
Entre as recuperações judiciais e falências dos últimos 14 anos, historicamente a concentração estava no setor de indústria e serviços, com o setor agropecuário registrando números irrisórios em comparação aos demais. Esse cenário se inverteu (Figura 5), principalmente desde 2024, com a carteira de instituições bancárias mais expostas ao setor, como Banco do Brasil, registrando recordes de provisões para inadimplência (PDD).
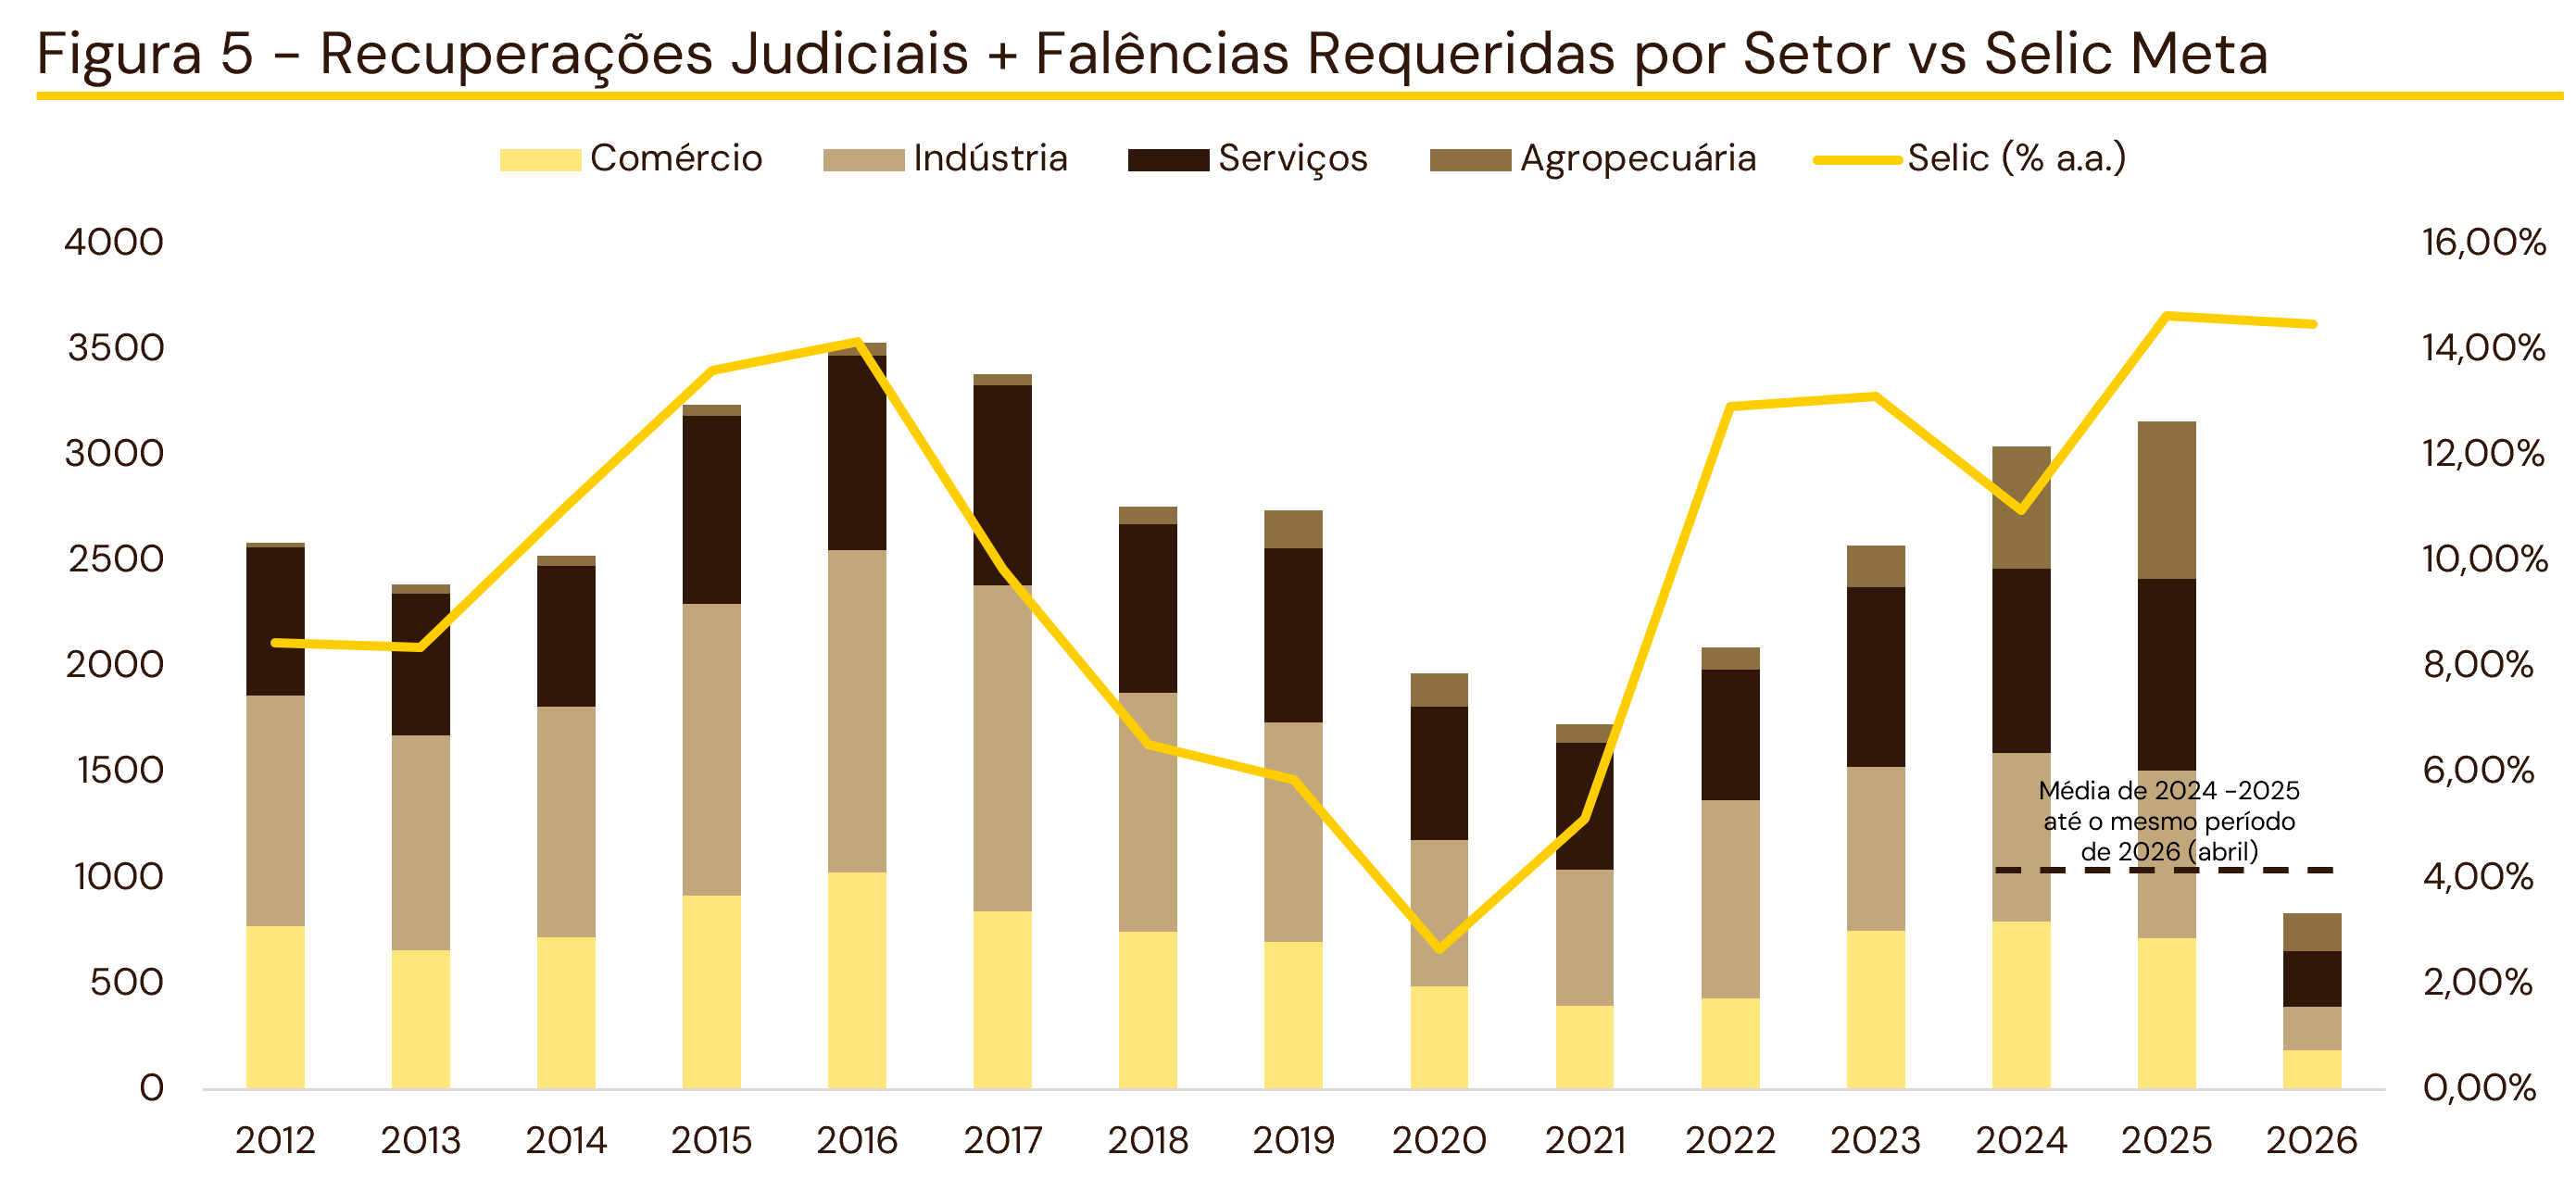
O setor saltou para 19% dos pedidos em 2024, 23% em 2025 e segue em 21% neste ano, refletindo margens comprimidas nas últimas safras, juros elevados no crédito rural e o tempo de defasagem entre a queda dos preços das commodities e o aperto de caixa do produtor.
Endividamento financeiro das companhias do Ibovespa
Outra métrica interessante é a evolução do endividamento das companhias listadas que compõem o Ibovespa. Essas empresas, por serem de grande porte e de capital aberto, têm o benefício, em relação às demais, do acesso a outras maneiras de captar recursos além do crédito bancário, sendo a principal delas a emissão de dívidas no mercado.
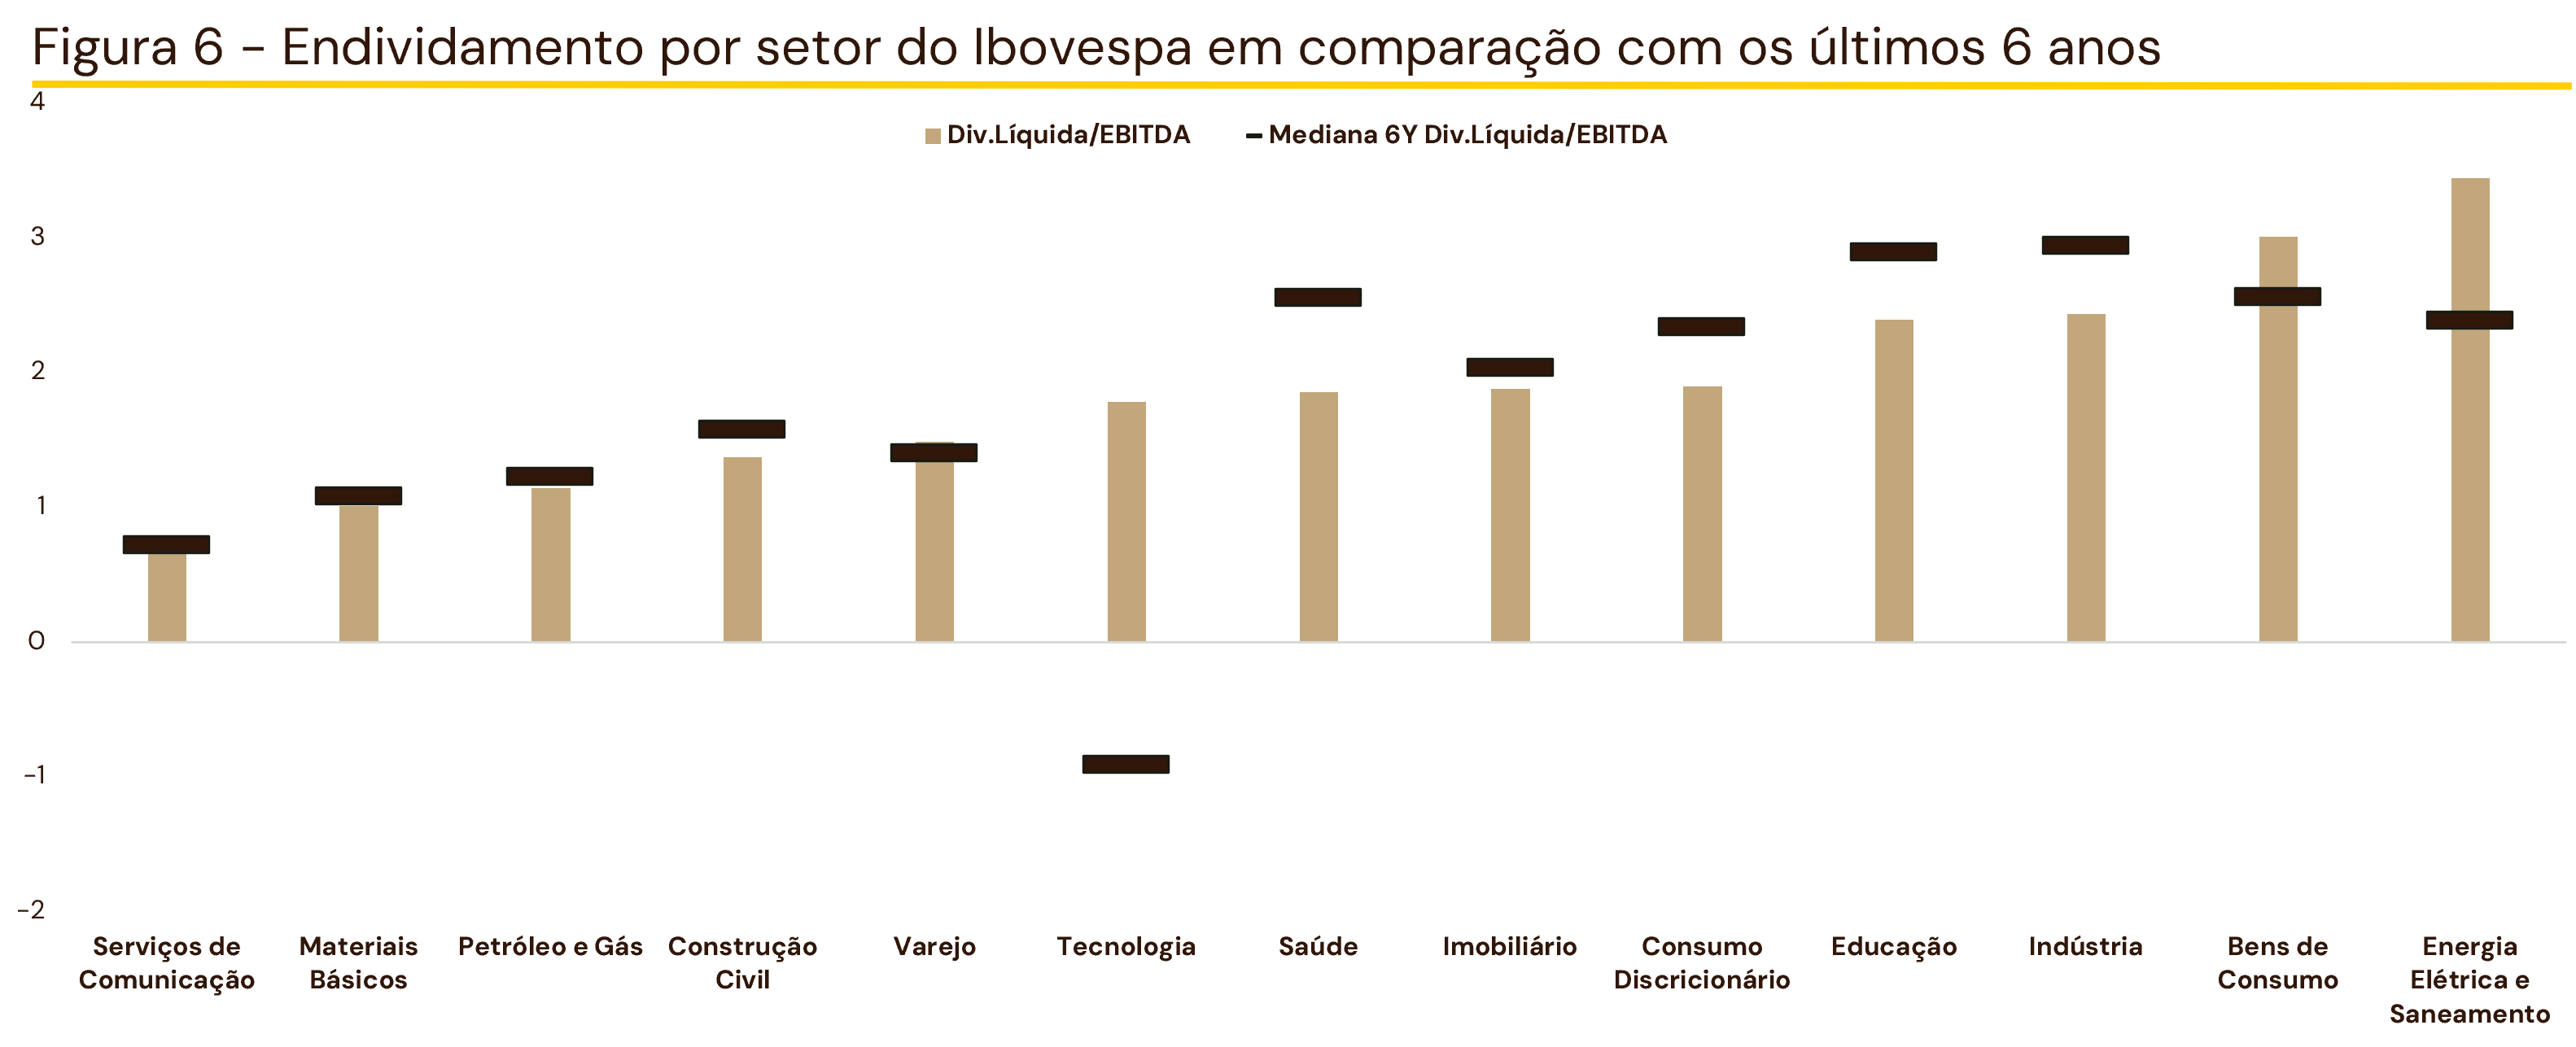
Para esta análise, utilizamos o nível de endividamento (mensurado via dívida líquida/EBITDA) e o quanto esses passivos vêm comprometendo os resultados das empresas (serviços da dívida/IBIT). Vale ressaltar que por uma mudança contábil no IFRS, a comparação se restringiu de 2019 até 2026 e o setor bancário foi excluído, dado que são métricas não aplicáveis ao segmento.
O nível de endividamento isoladamente (figura 6) conta uma história: basicamente todos os setores estão menos endividados ou em linha com a mediana dos últimos 6 anos (2019-2025), com exceção do setor de energia elétrica e saneamento, que vive um momento de investimentos robustos para o cumprimento do Marco Legal do Saneamento, com peso relevante de Sabesp.
É interessante notar também que os setores que mais reduziram seu endividamento em relação à mediana são alguns dos mais sensíveis ao ambiente de juros elevados, como Educação, Indústria e Construção Civil. Em geral, são setores mais intensivos na necessidade de captação recorrente de recursos externos para sustentar sua expansão e o giro.
Por outro lado, ainda que menos endividadas, as empresas têm gastado mais com o pagamento da dívida em relação ao seu resultado. Juros e amortização corroem, na média, cerca de 50% do lucro operacional das companhias (figura 7). Esse número dá pesos iguais para todos os setores do Ibovespa, logo, não reflete exatamente a métrica para o índice.
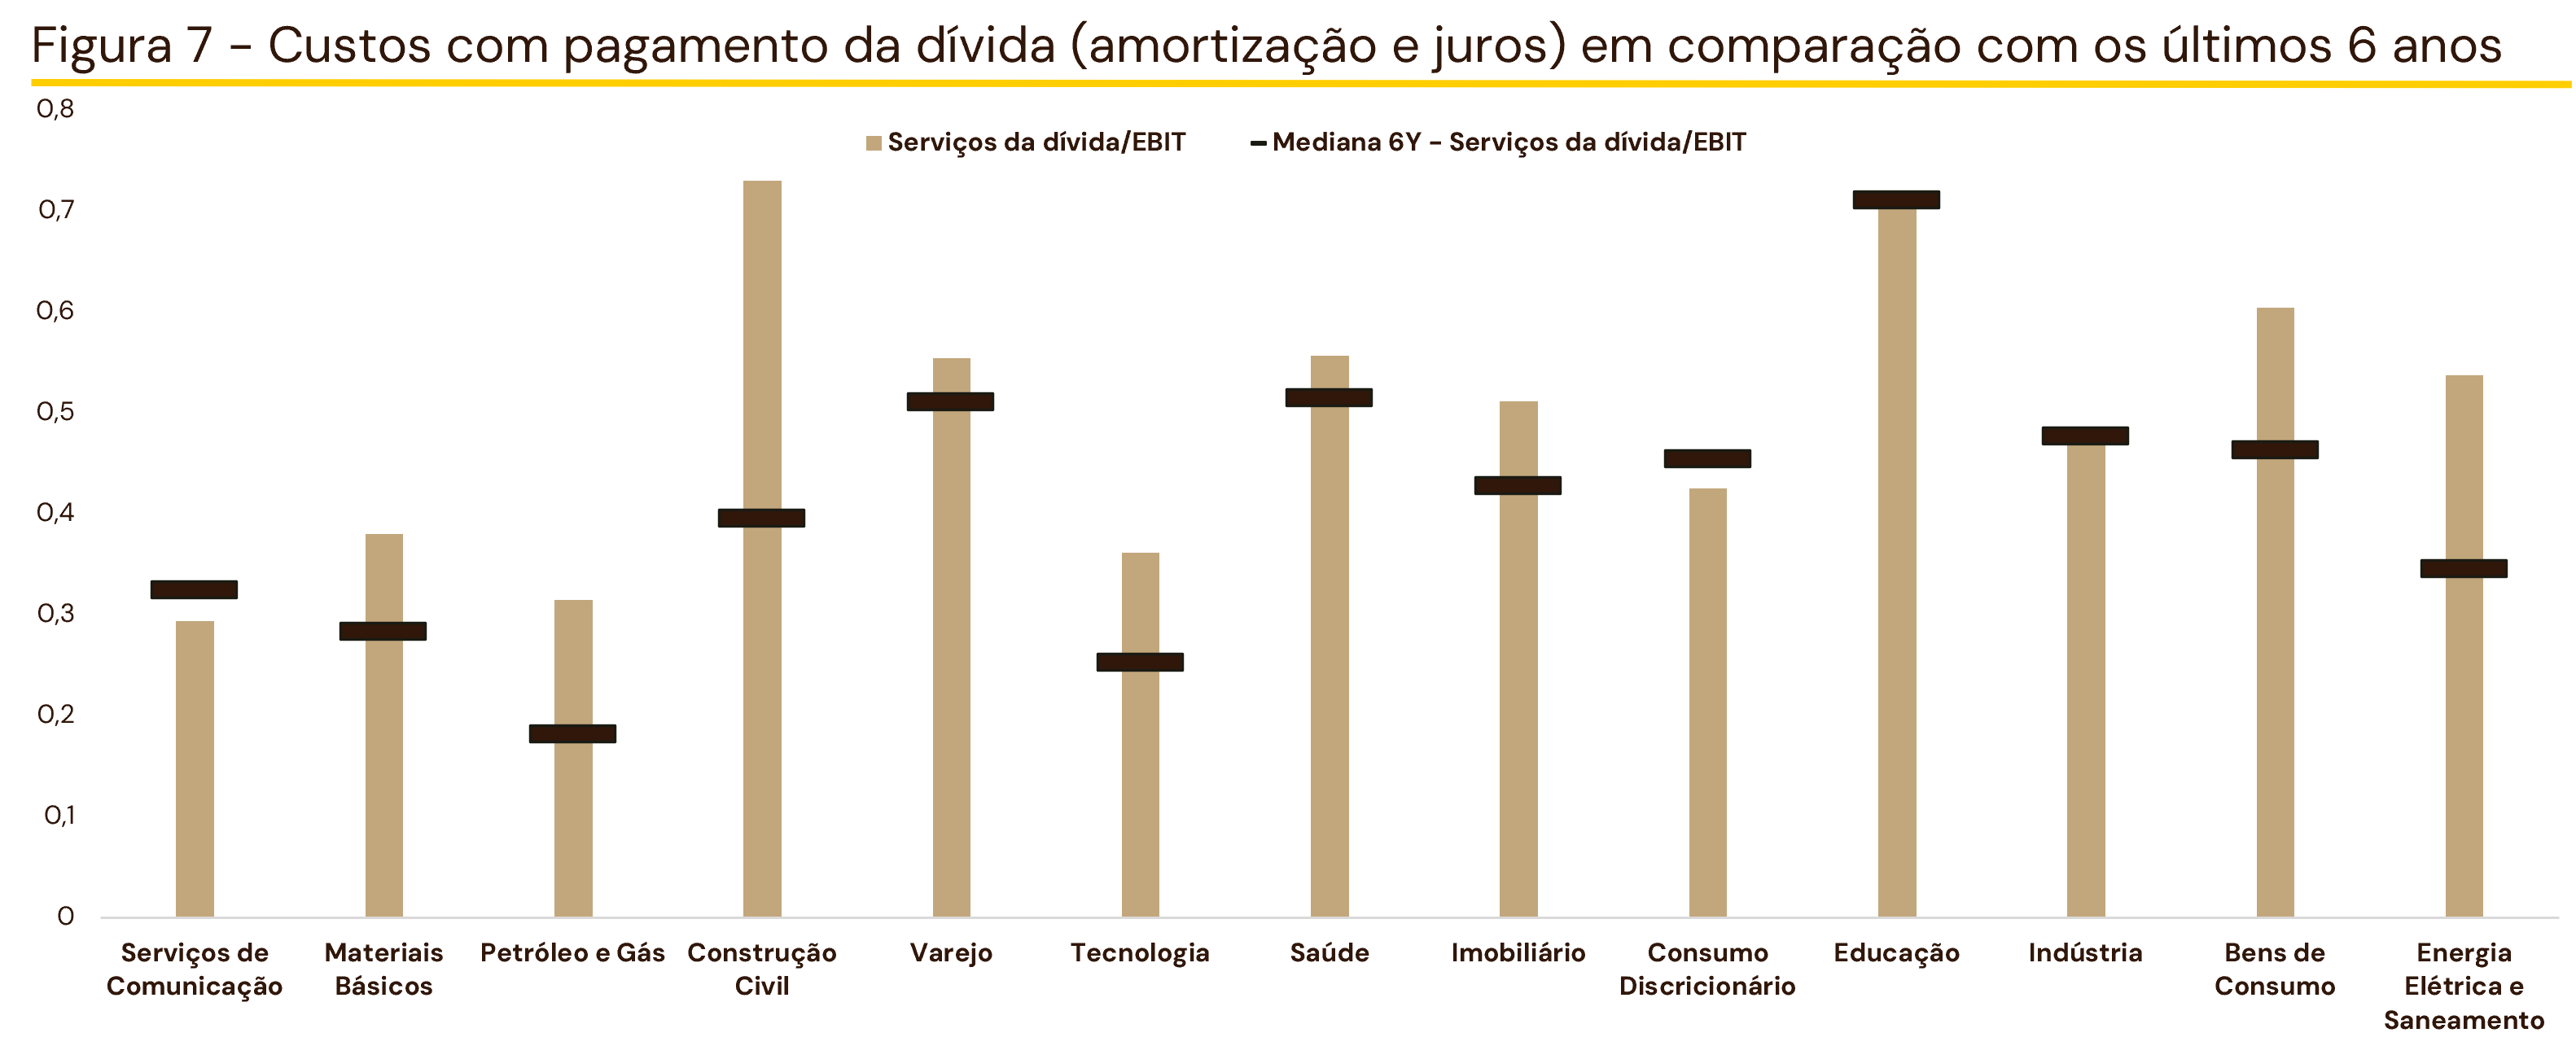
Em resumo, as companhias listadas estão menos endividadas, mas a dívida custa quase metade de seu lucro operacional, na média, com setores como construção civil destinando quase 70% do seu lucro para o pagamento de dívidas.
O setor de varejo, contrariamente às expectativas, não foi destaque negativo nas métricas de endividamento financeiro, embora concentre parcela relevante das companhias entrando em recuperação judicial nos últimos meses. Qual a lógica?
O que acontece no varejo
Na média, quem mais financia o varejo não são os bancos nem as emissões privadas, mas sim os fornecedores. E, por isso, as métricas de endividamento financeiro só contam uma parte da história.
Magazine Luiza é um exemplo: 40% do passivo total da companhia está na linha de fornecedores, contra 20% de empréstimos e financiamentos, considerando os dados do 2T26. Dentre os passivos de curto prazo, que são os que motivam a recuperação judicial, 60% é da linha de fornecedores, contra apenas 10% de empréstimos e financiamentos. É importante ressaltar que essa não é uma análise da companhia, e sim um retrato da dinâmica do setor.
Ou seja, mesmo com a dívida financeira não sendo o principal meio de financiamento do setor de varejo, 55% do lucro operacional é destinado para o seu pagamento. Isso, combinado à conta de fornecedores, ajuda a explicar o número de companhias requerendo recuperações judiciais.
Além disso, outros fatores relevantes que completam esse diagnóstico são: ciclicidade da receita, baixa capacidade de repassar aumentos de custos nos preços e margens naturalmente muito comprimidas.
E o resultado é um efeito cascata negativo:
- Consumidores mais endividados tendem a consumir menos produtos, especialmente os vendidos pelas varejistas de consumo discricionário, além de priorizarem preços mais competitivos;
- Varejistas têm margens pressionadas pela queda do consumo e aumento de disputas de preços, além do aumento dos juros de seus empréstimos, que já alcançam mais da metade do lucro operacional;
- Fornecedores mais endividados e cautelosos com as incertezas domésticas tendem a não conceder prazos maiores de pagamento;
- O pedido de recuperação judicial e de falências impacta a cadeia como um todo, tanto na ponta dos recebíveis quanto dos passivos.
O que esperar?
Com mais pessoas e famílias endividadas e maior comprometimento da renda, uma consequência natural é um volume menor de capital disponível para o consumo e, principalmente, para investimentos. E aqui reside um risco pouco falado.
O papel dos investimentos é relevante: sem investimento não há crescimento futuro, especialmente em um país que já passou pelo seu “boom” demográfico e não exibiu grandes aumentos recentes de produtividade. Se a população cresce pouco e não produz mais por pessoa, a economia depende ainda mais do investimento para crescer. E claro, um governo muito endividado tem pouca margem para investir.
PIB = CONSUMO PRIVADO + GASTOS DO GOVERNO + INVESTIMENTO PRODUTIVO + BALANÇA COMERCIAL
E o cenário não é positivo: os investimentos vêm perdendo participação no PIB, medidos por um indicador chamado de Formação Bruta do Capital Fixo (FBCF). O indicador mede o quanto as empresas ampliaram seus bens de capital, como maquinários e equipamentos, ou seja, o quanto investiram em bens que produzem outros bens.
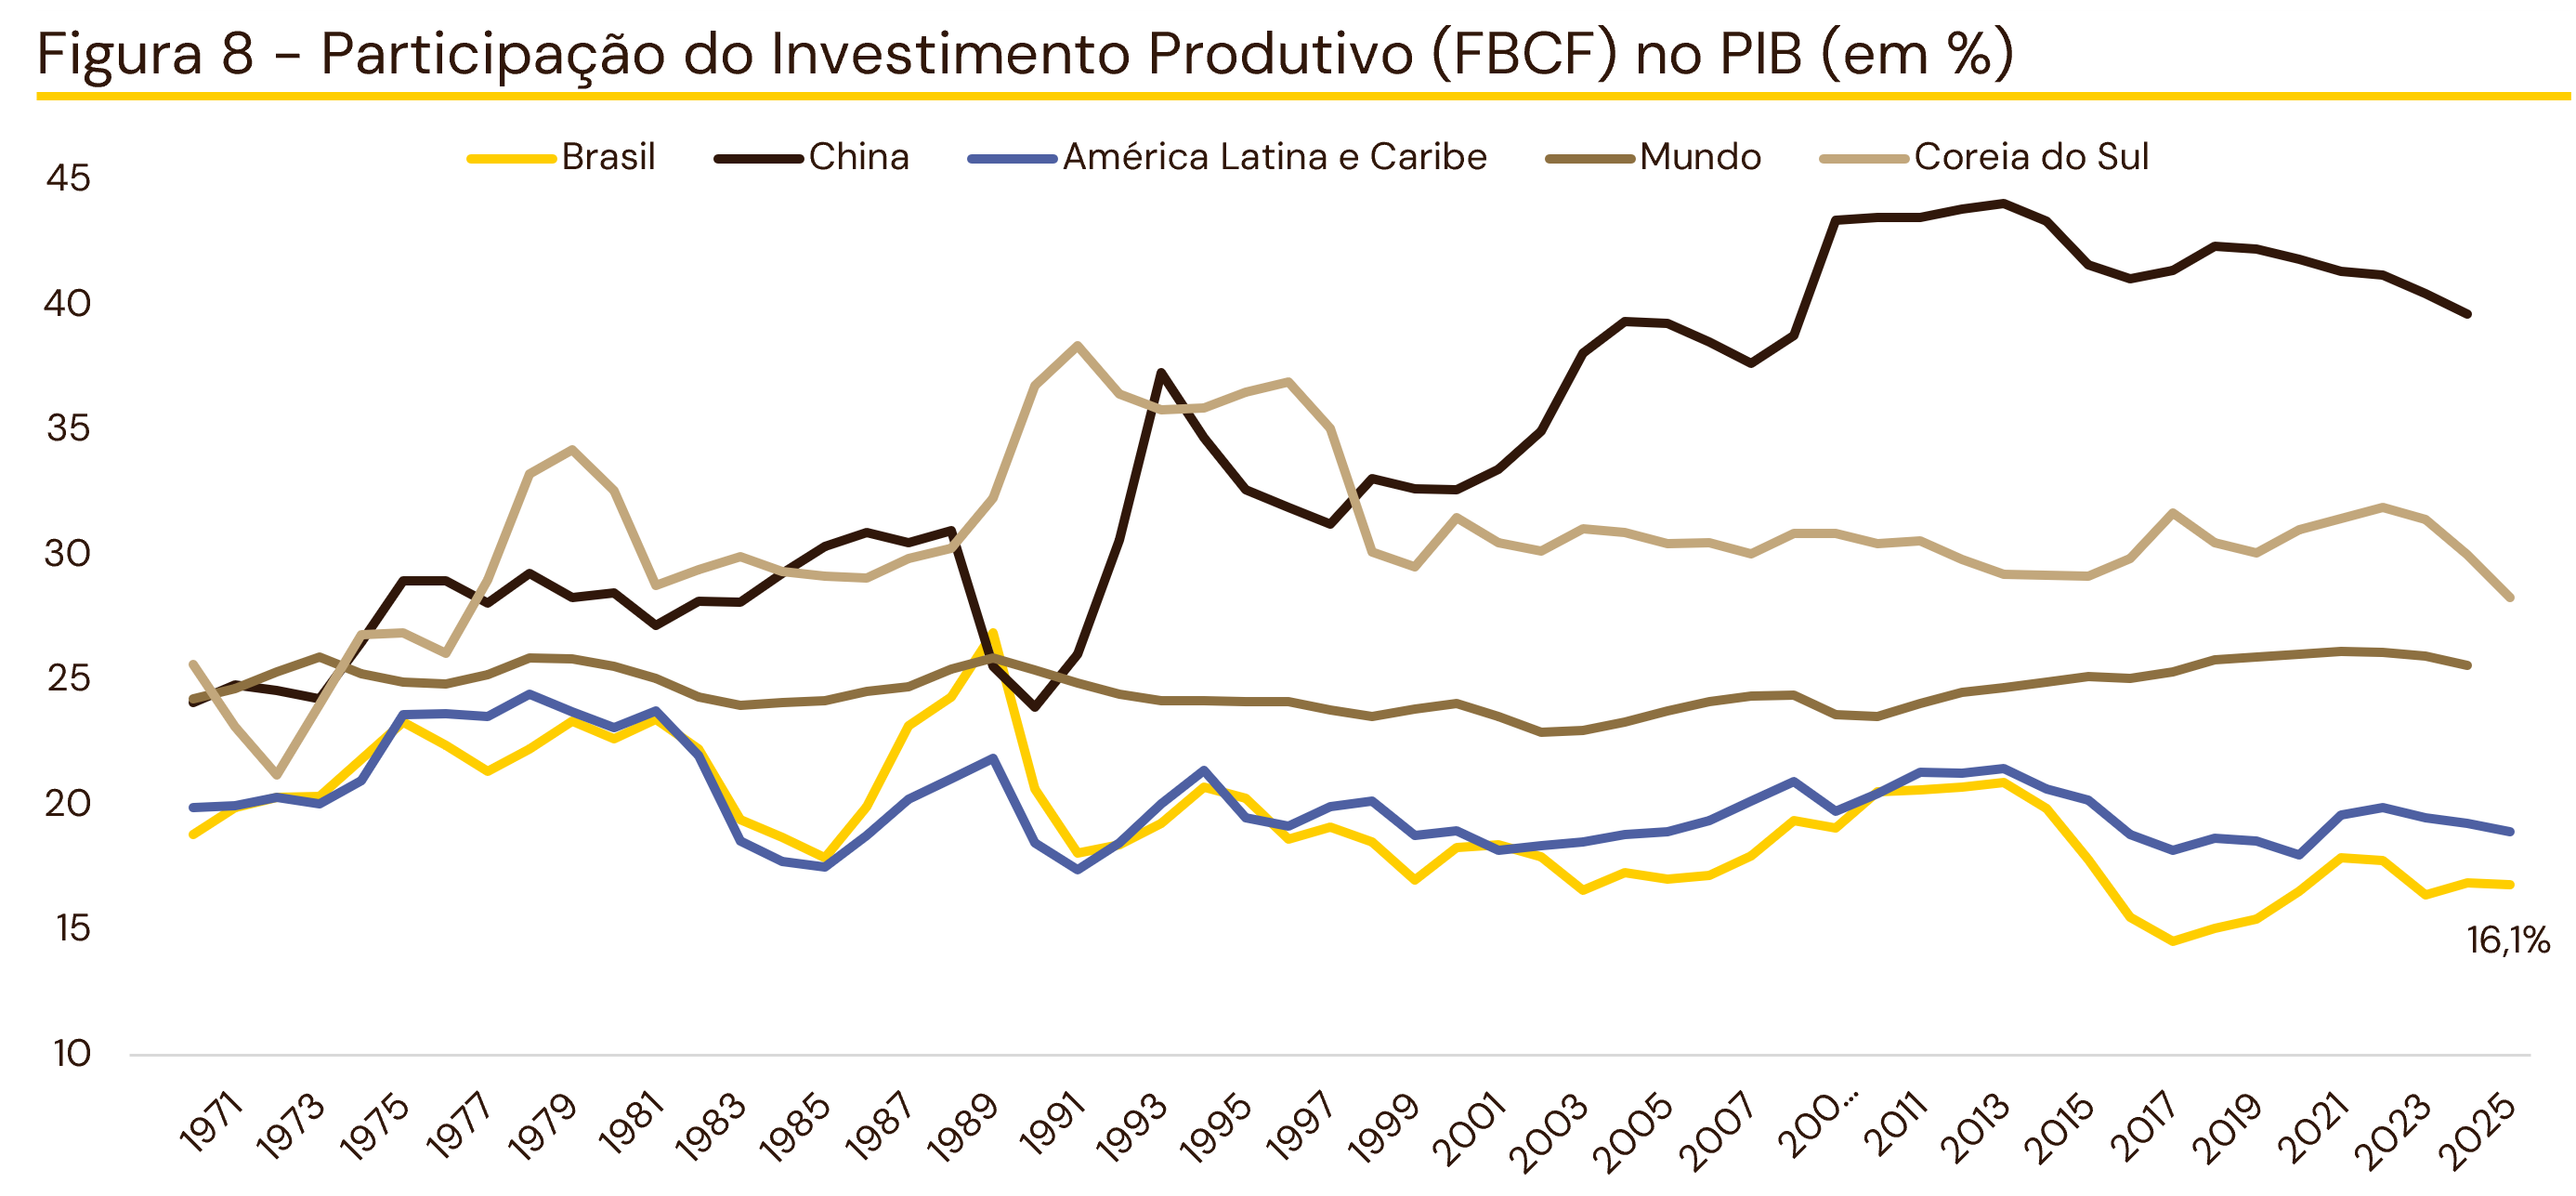
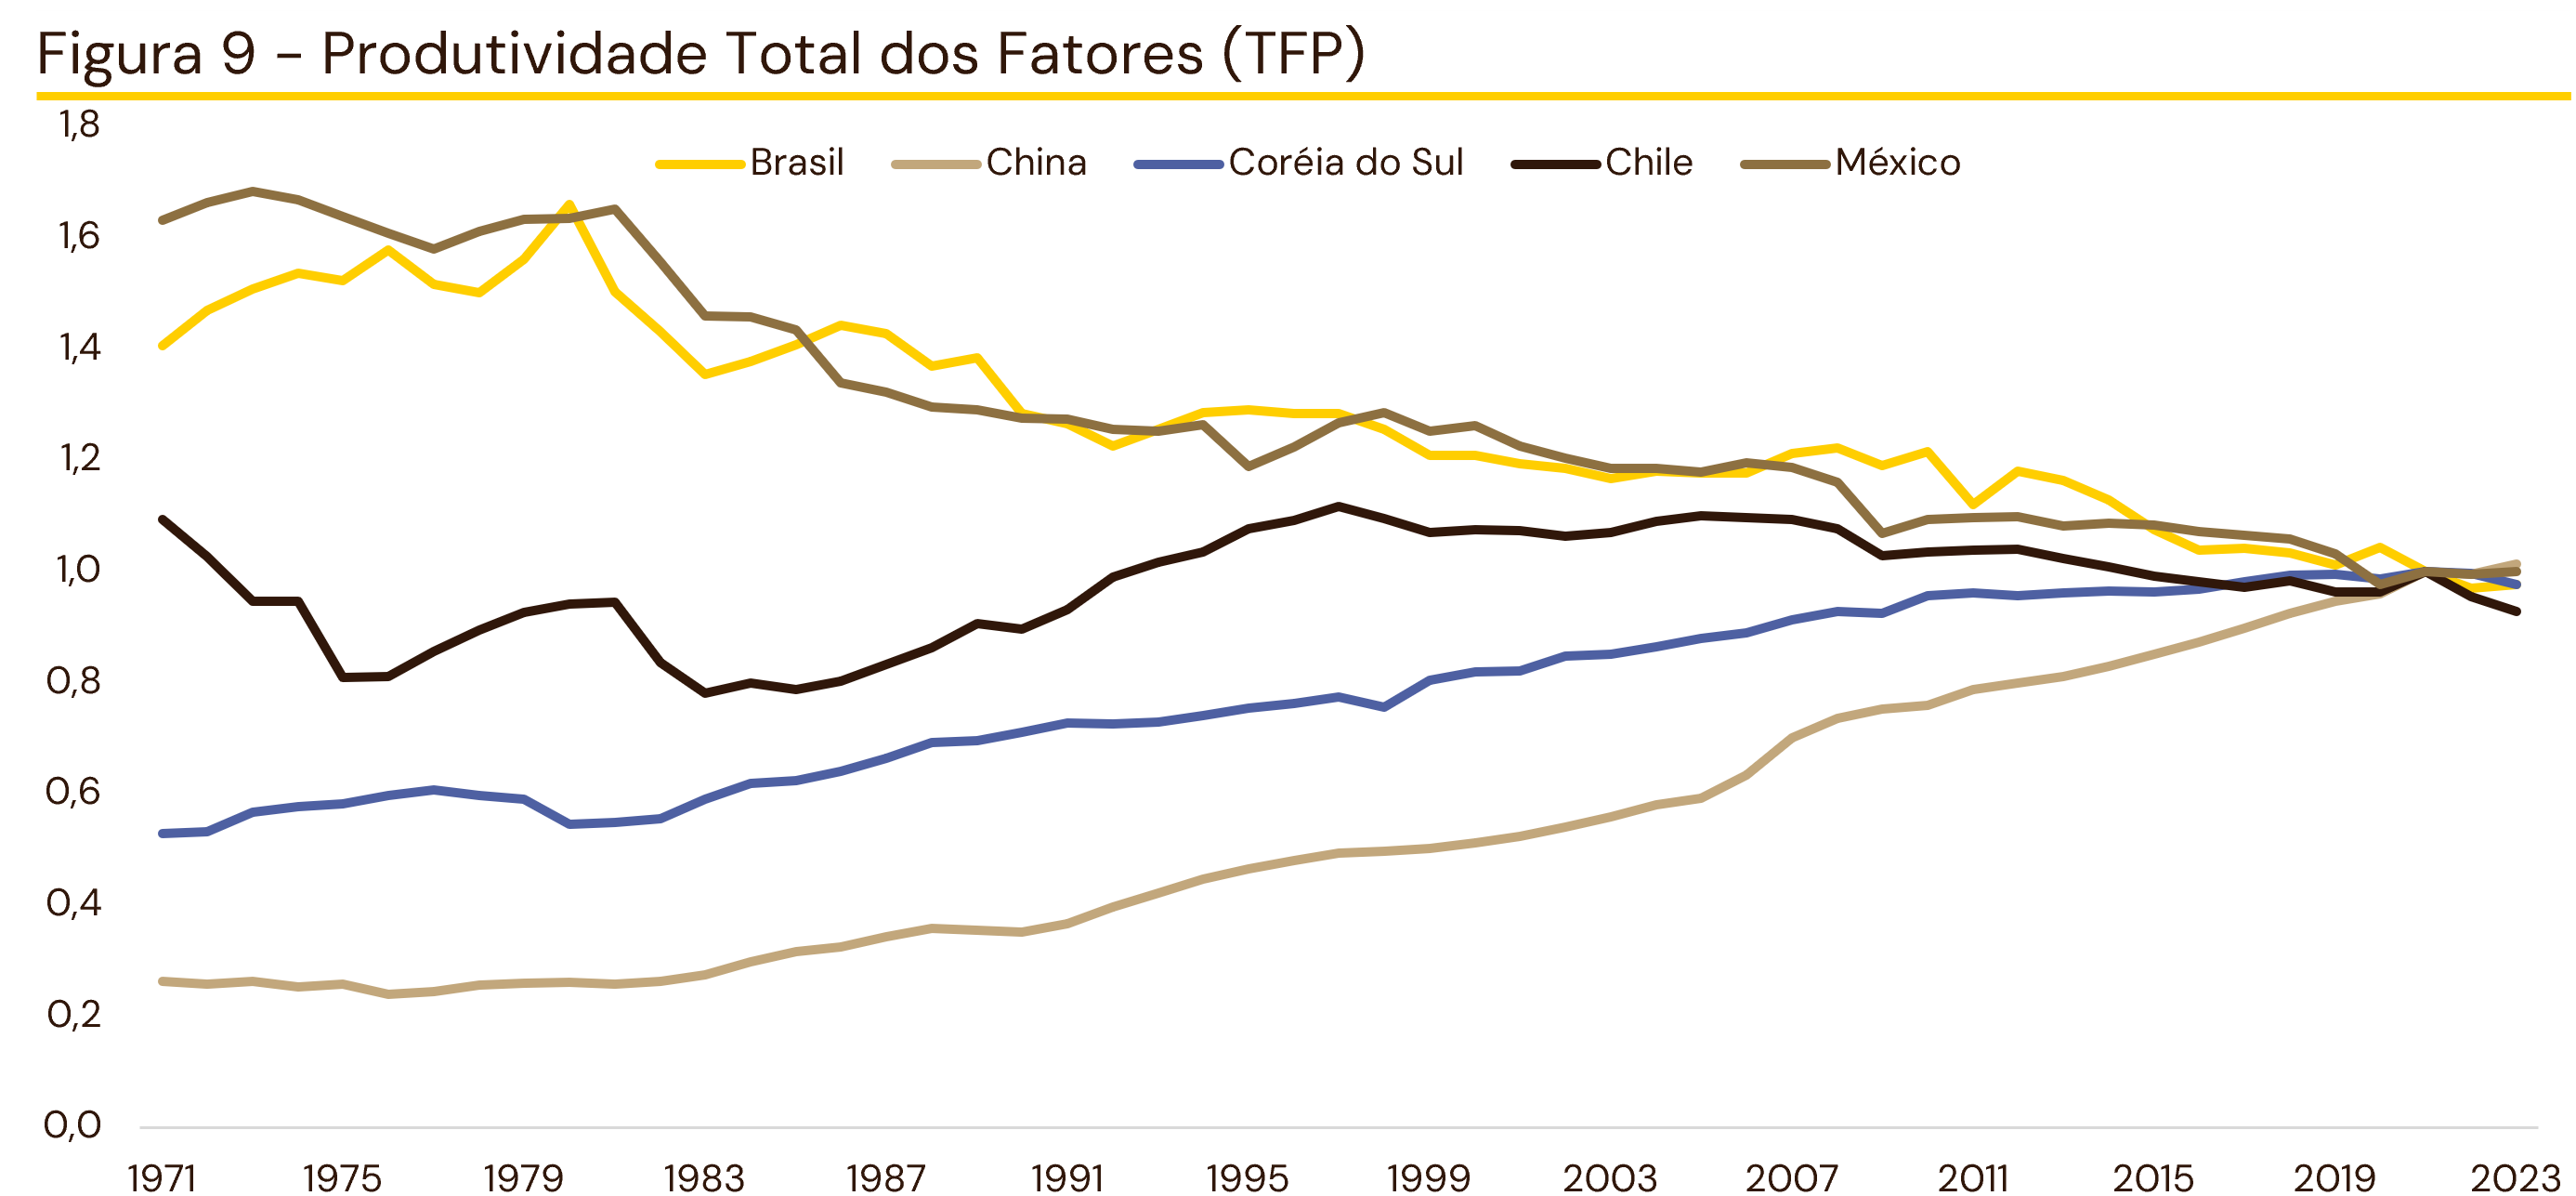
Conforme a figura 8, o Brasil exibe uma participação pequena do investimento produtivo no PIB, inferior inclusive aos pares latinoamericanos e ao mundo como um todo. Esse indicador ilustra como países que se industrializaram nos últimos anos e tiveram grandes saltos de produtividade, como a China e a Coreia do Sul, viveram um crescimento relevante da participação da FBCF. E aqui vemos o cenário oposto: o Brasil vem apresentando uma queda do investimento produtivo em relação ao PIB e da produtividade total dos fatores.
Em meio às discussões globais de transformação energética, logística e tecnológica voltadas à inteligência artificial, o juro elevado, a produtividade estagnada e a pouca margem de manobra orçamentária tanto das famílias, empresas, quanto do governo, criam um ambiente desafiador.
O que fazer?
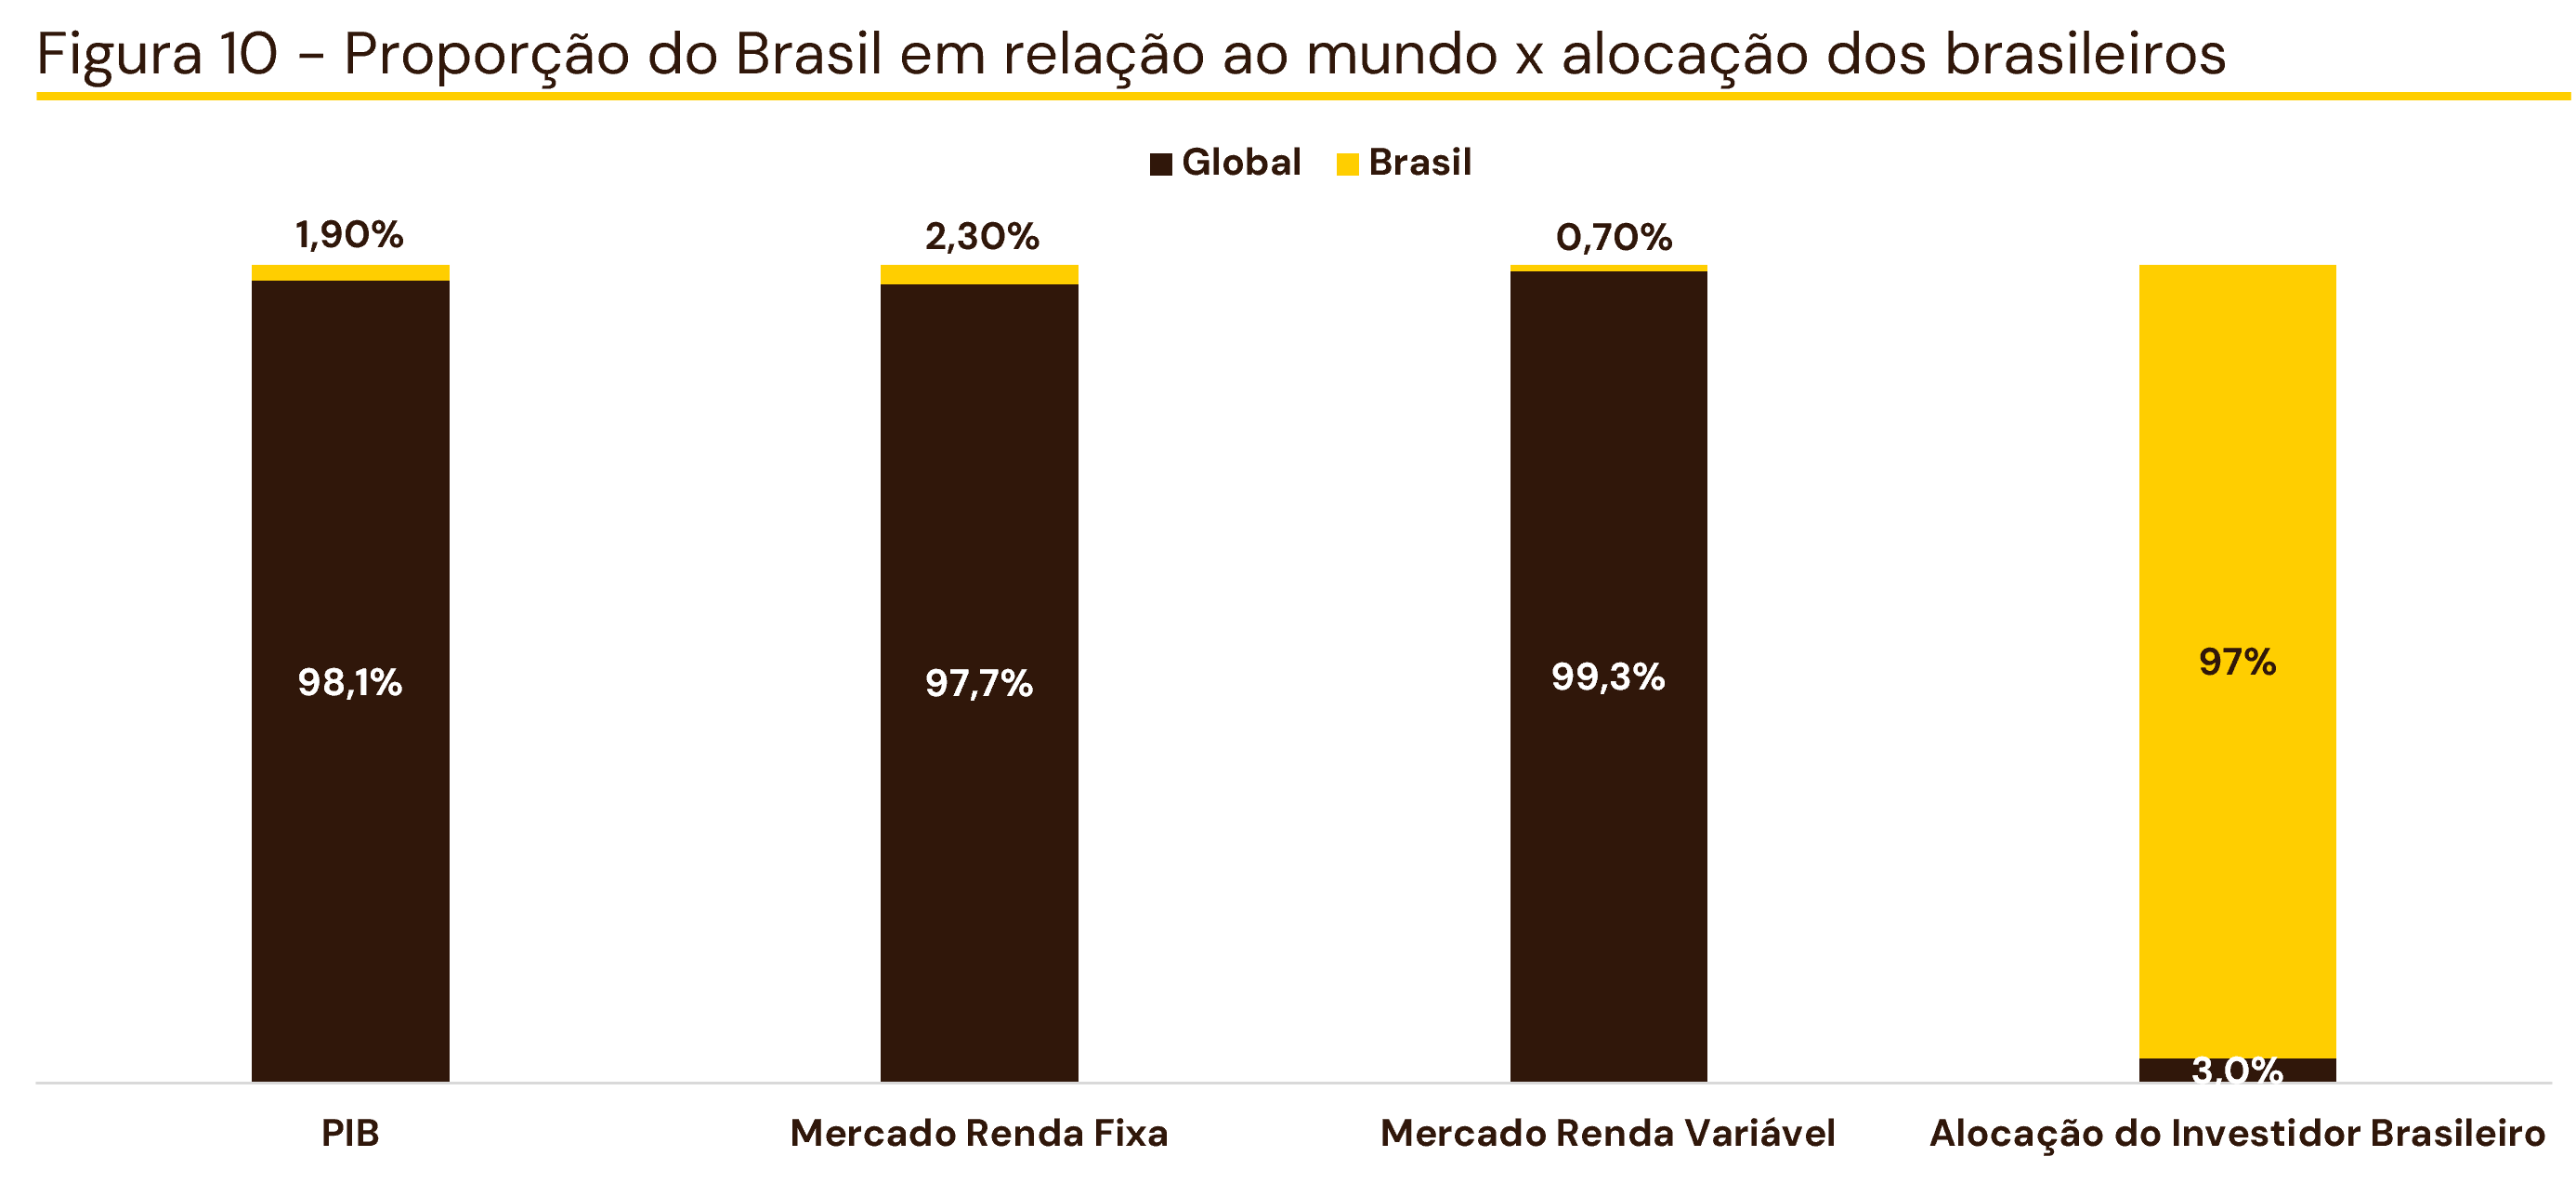
Diante de um cenário macroeconômico marcado por alto endividamento e escalada nos pedidos de recuperação judicial, a incerteza aumenta e a diversificação do portfólio continua sendo uma proteção patrimonial relevante. Concentrar o capital exclusivamente no mercado doméstico significa assumir de forma integral o risco estrutural de uma economia com gargalos de crescimento e um ambiente corporativo comprometido pelo alto custo de crédito. Ao diversificar a alocação de recursos, o investidor constrói um escudo contra a deterioração do crédito local, fazendo com que seu patrimônio possa capturar valor e buscar retornos em mercados internacionais e teses de investimento onde a dinâmica de produtividade e a saúde financeira das empresas são consideradas mais sólidas.