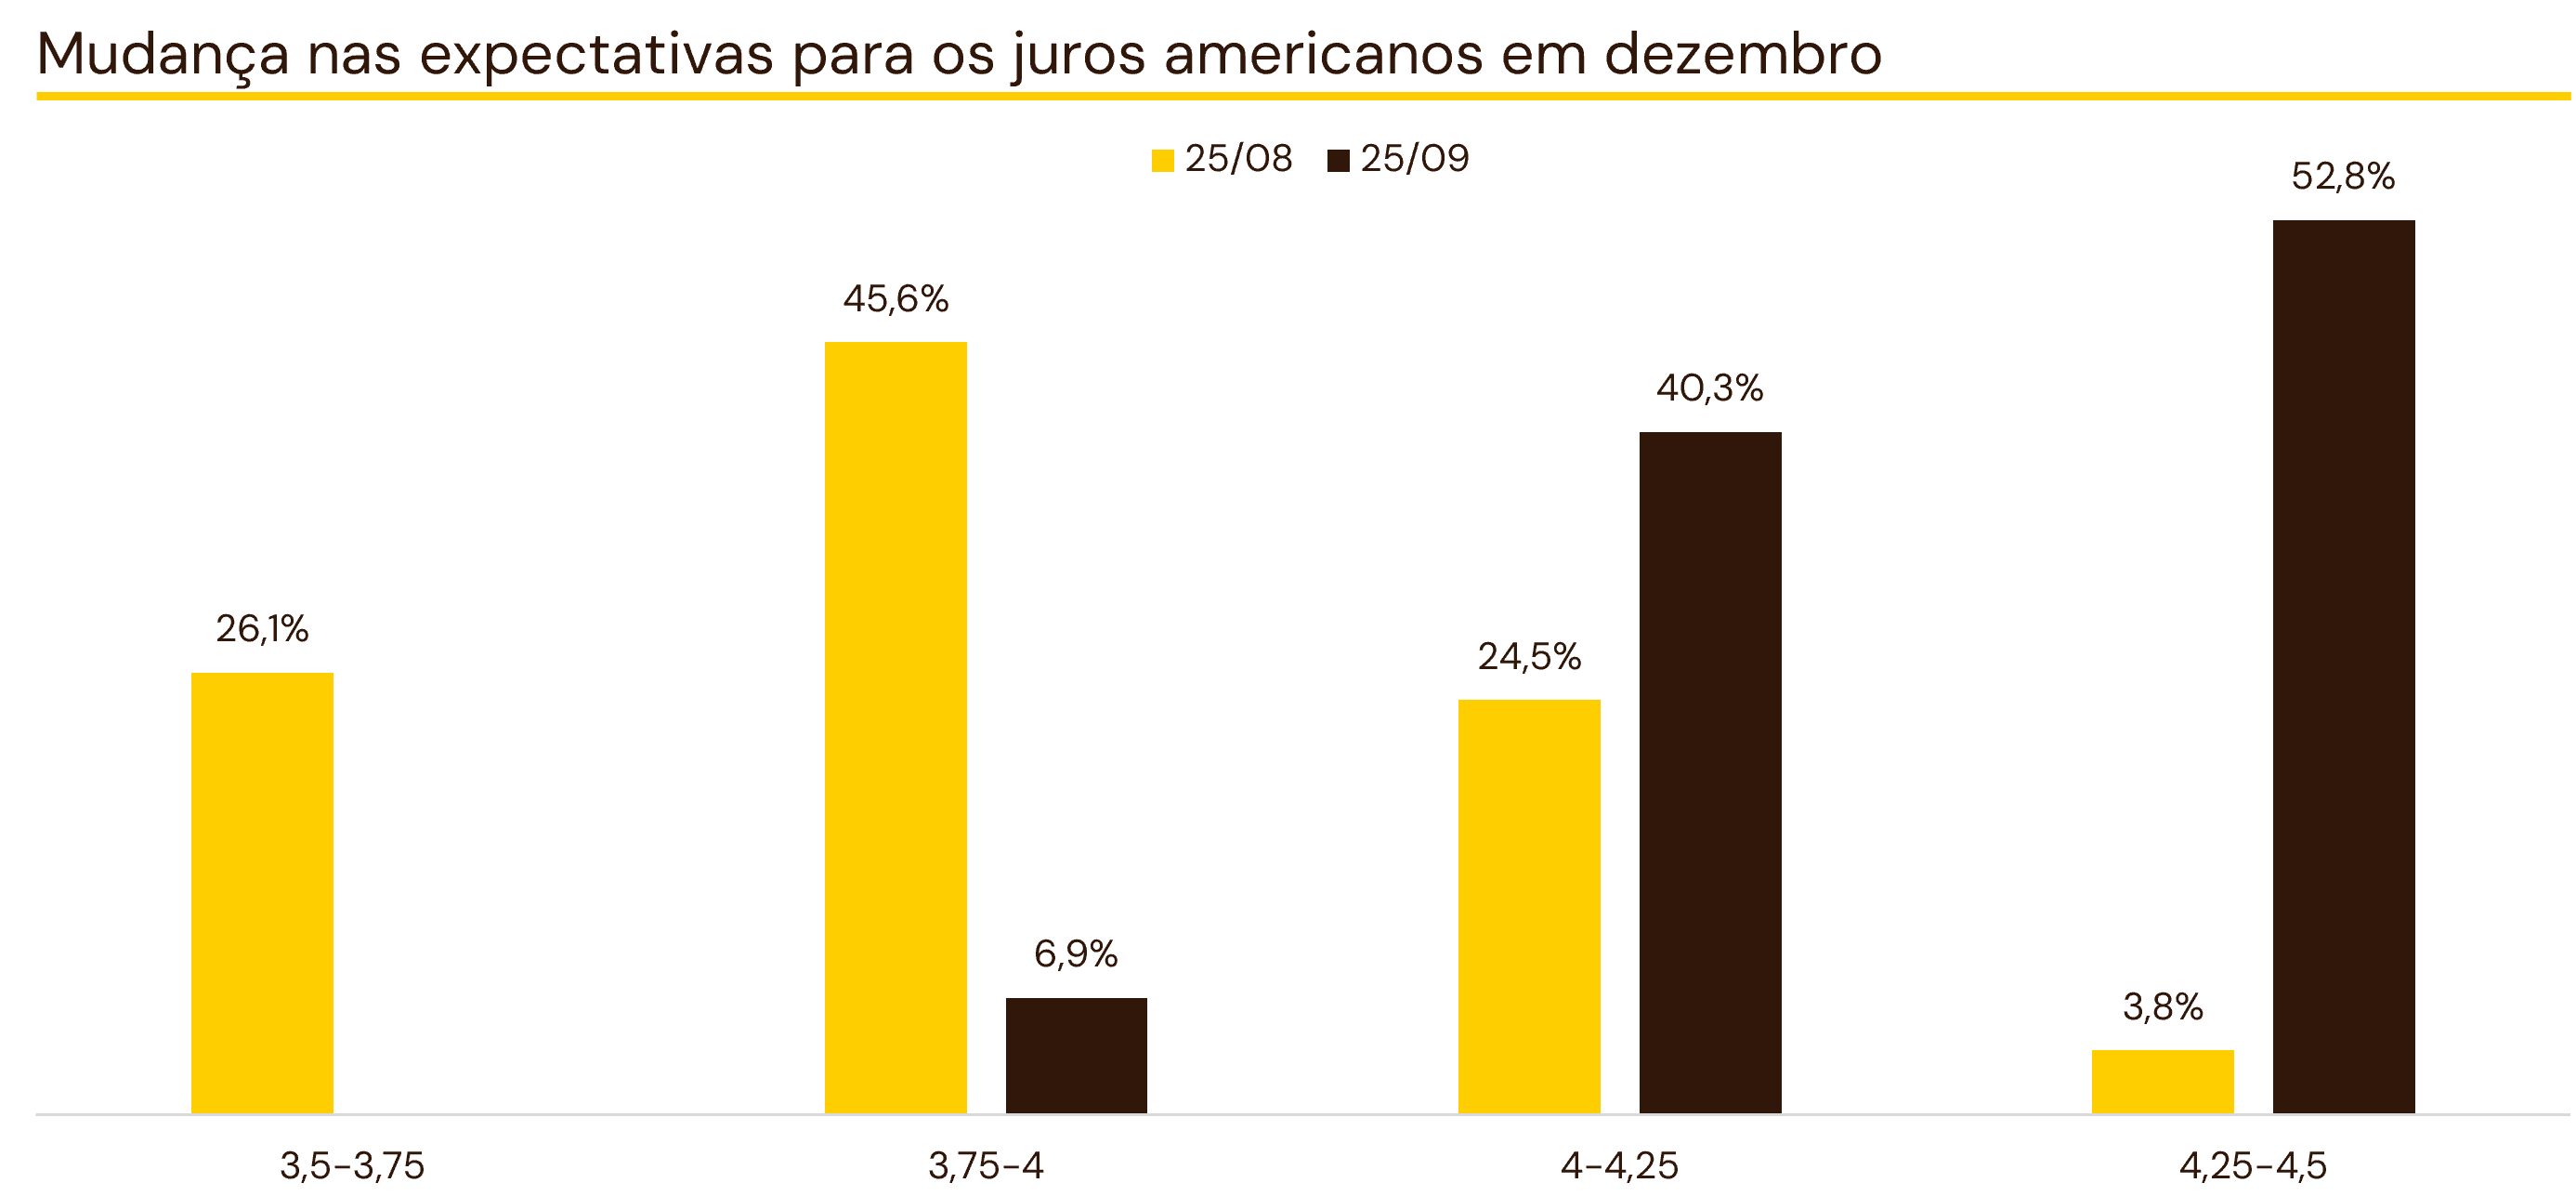
Há um mês, o mercado ainda trabalhava com a ideia de que os juros americanos terminariam 2026 perto de onde estavam. Em 25 de agosto, com a taxa na faixa de 3,50%-3,75%, a aposta mais provável para dezembro era de uma única alta e um em cada quatro investidores ainda acreditava em manutenção (26,1%). Trinta dias depois, o cenário mudou drasticamente: agora, a chance foi para 52,8% de juros entre 4,25%-4,50%, ou seja, mais duas altas até dezembro. O que aconteceu nesse período?
O primeiro empurrão veio de Jackson Hole, o simpósio anual do Fed. Foi o primeiro discurso de Kevin Warsh desde que assumiu a presidência do banco central americano. Warsh teve um tom duro, ao assumir para o Fed a responsabilidade pela inflação alta e afirmar que as condições financeiras “não são restritivas”, além de seguir com sua política de evitar maiores pistas sobre as próximas decisões .
O segundo veio do Oriente Médio. A guerra entre EUA e Irã, iniciada no fim de fevereiro, completou seis meses sem acordo de paz, e os combates foram retomados em agosto. Em setembro, a escalada foi rápida, com a abertura de uma nova frente de combate no Mar Vermelho. O petróleo Brent voltou a fechar próximo dos US$ 110.
Esse choque de energia segue impactando a inflação. O dado de inflação ao consumidor (CPI) de agosto trouxe alta de 3,4% em doze meses, bem acima da meta de 2% do Fed, além de trazer uma aceleração do núcleo, o que pode apontar que a inflação dos combustíveis começa a se ramificar lentamente pelos serviços.
Com esse cenário, o Fed elevou os juros em 0,25% em 16 de setembro, para a faixa de 3,75%-4%. Foi a primeira alta desde julho de 2023, e por decisão unânime. Na coletiva, Warsh repetiu que a inflação está alta há tempo demais, em mais um discurso duro.
Para o investidor, o recado não mudou: em um cenário tão incerto, a diversificação geográfica, setorial e de classes de ativos ganham ainda mais importância.