O setor de energia começou 2026 como uma alocação defensiva convencional, mas, ao longo do ano, se tornou o principal fator de volatilidade dos portfólios globais. O conflito entre Estados Unidos, Israel e Irã, que teve início no fim de fevereiro, se tornou a maior disrupção de oferta da história do mercado de petróleo (de acordo com a IEA) e, diferentemente dos choques de 1973, 1979 ou 2022, atingiu simultaneamente petróleo, GNL e a capacidade global de refino.
O Estreito de Ormuz tem tráfego comercial majoritariamente paralisado desde 2 de março. O monitoramento do IMF PortWatch registrou de 6 a 13 travessias diárias ao longo de setembro(Kpler). Três acontecimentos recentes definem o nosso ponto de partida:
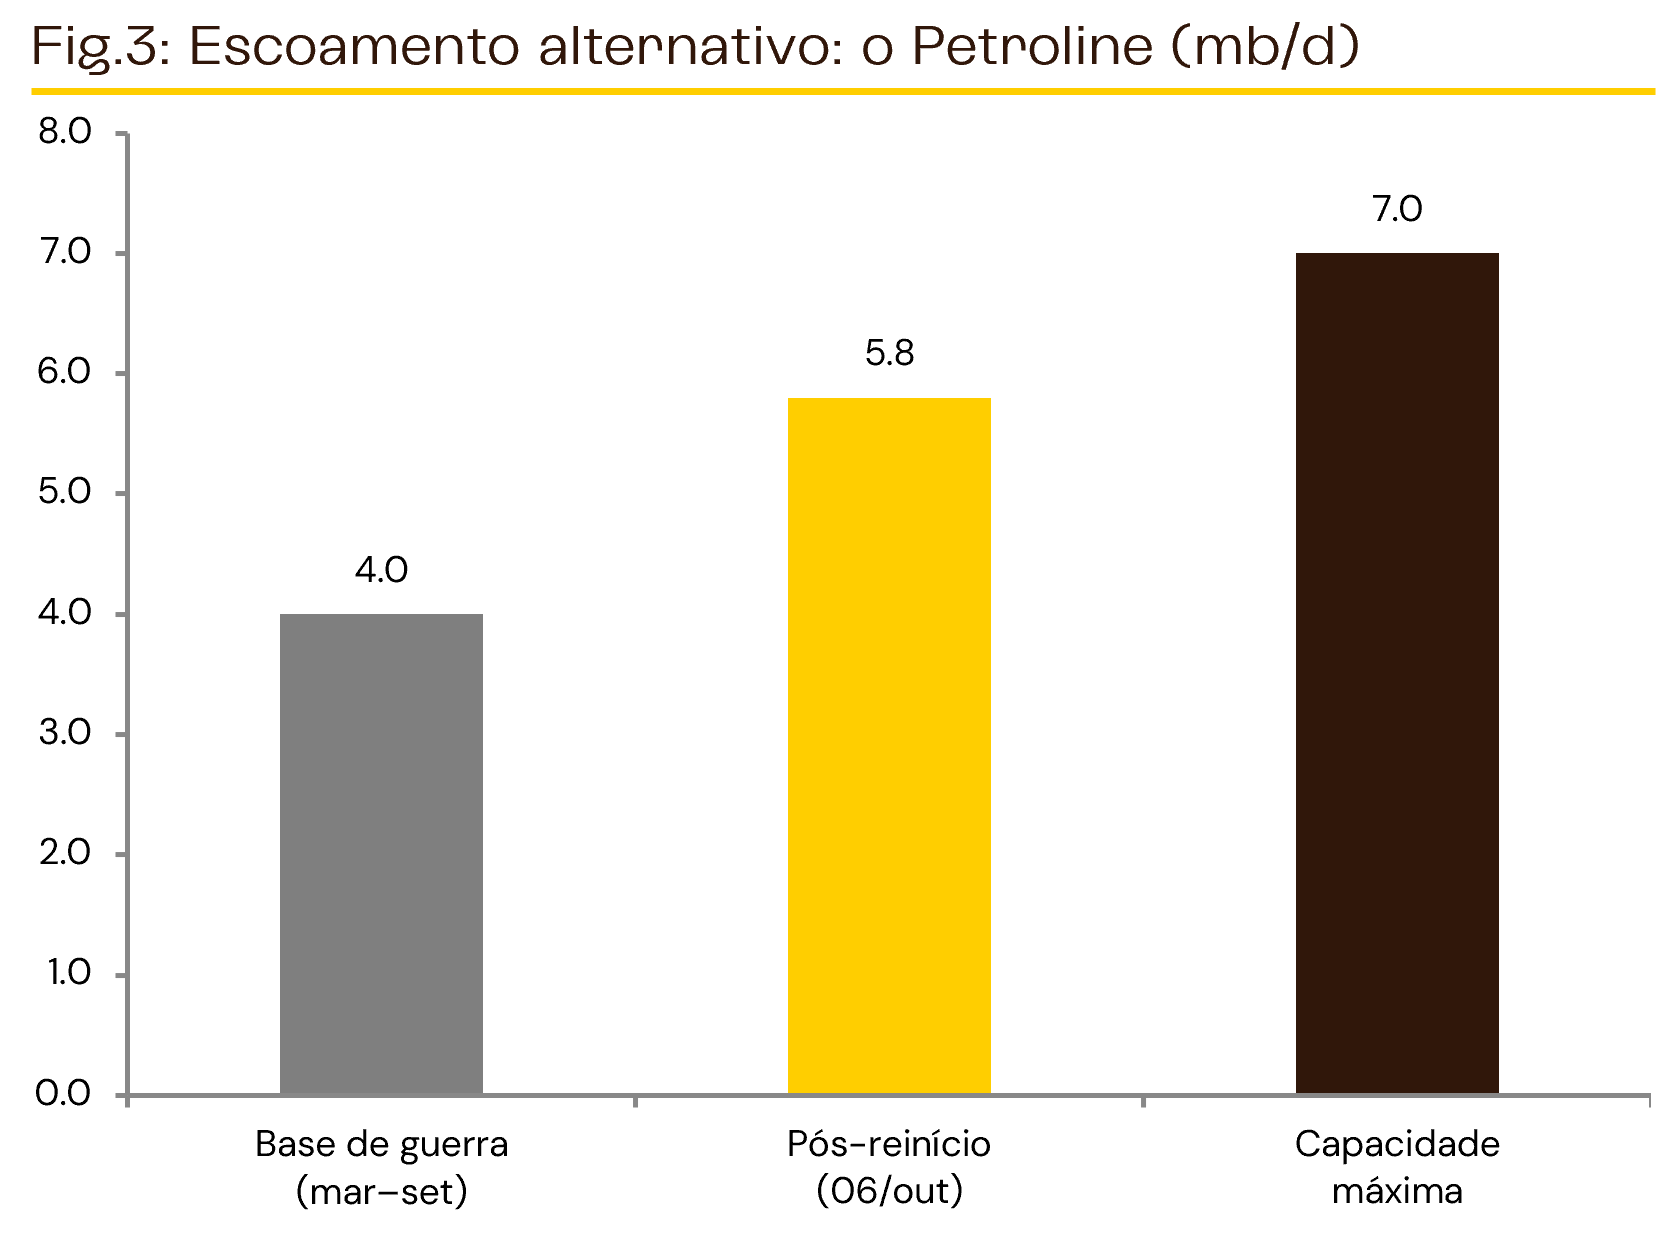
1) a Arábia Saudita reiniciou o oleoduto East-West (Petroline) em 22 de setembro e os fluxos chegaram a 5,8 mb/d em 6 de outubro, acima do patamar de guerra;
2) a IEA publicou em 10 de outubro um relatório mensal que cortou o rebote de demanda de 2027 e ampliou o superávit projetado; e
3) novos ataques iranianos a navios em Ormuz e contra a Arábia Saudita, em meados de outubro, levaram a própria agência a classificar a recuperação da oferta como frágil, com o Brent fechando a US$ 105,92 em 15 de outubro.
Nossa leitura é que o mercado já precifica corretamente o risco geopolítico de curto prazo, mas ainda deve seguir apresentando volatilidade. Isso porque o cenário atual parece relativizar duas assimetrias estruturais de prazo mais longo: o superávit físico de 2027 e a escassez de destilados médios e de GNL que não se resolve rapidamente com a reabertura de Ormuz.
O balanço de petróleo: déficit em 2026, e provável superávit em 2027
A IEA revisou oferta e demanda para baixo mais uma vez em outubro. A oferta global (figura 1) deve ficar em 100,7 mil barris por dia (mb/d) em 2026, queda de 5,8 mb/d contra 2025, com a recuperação do Golfo adiada para 2027.
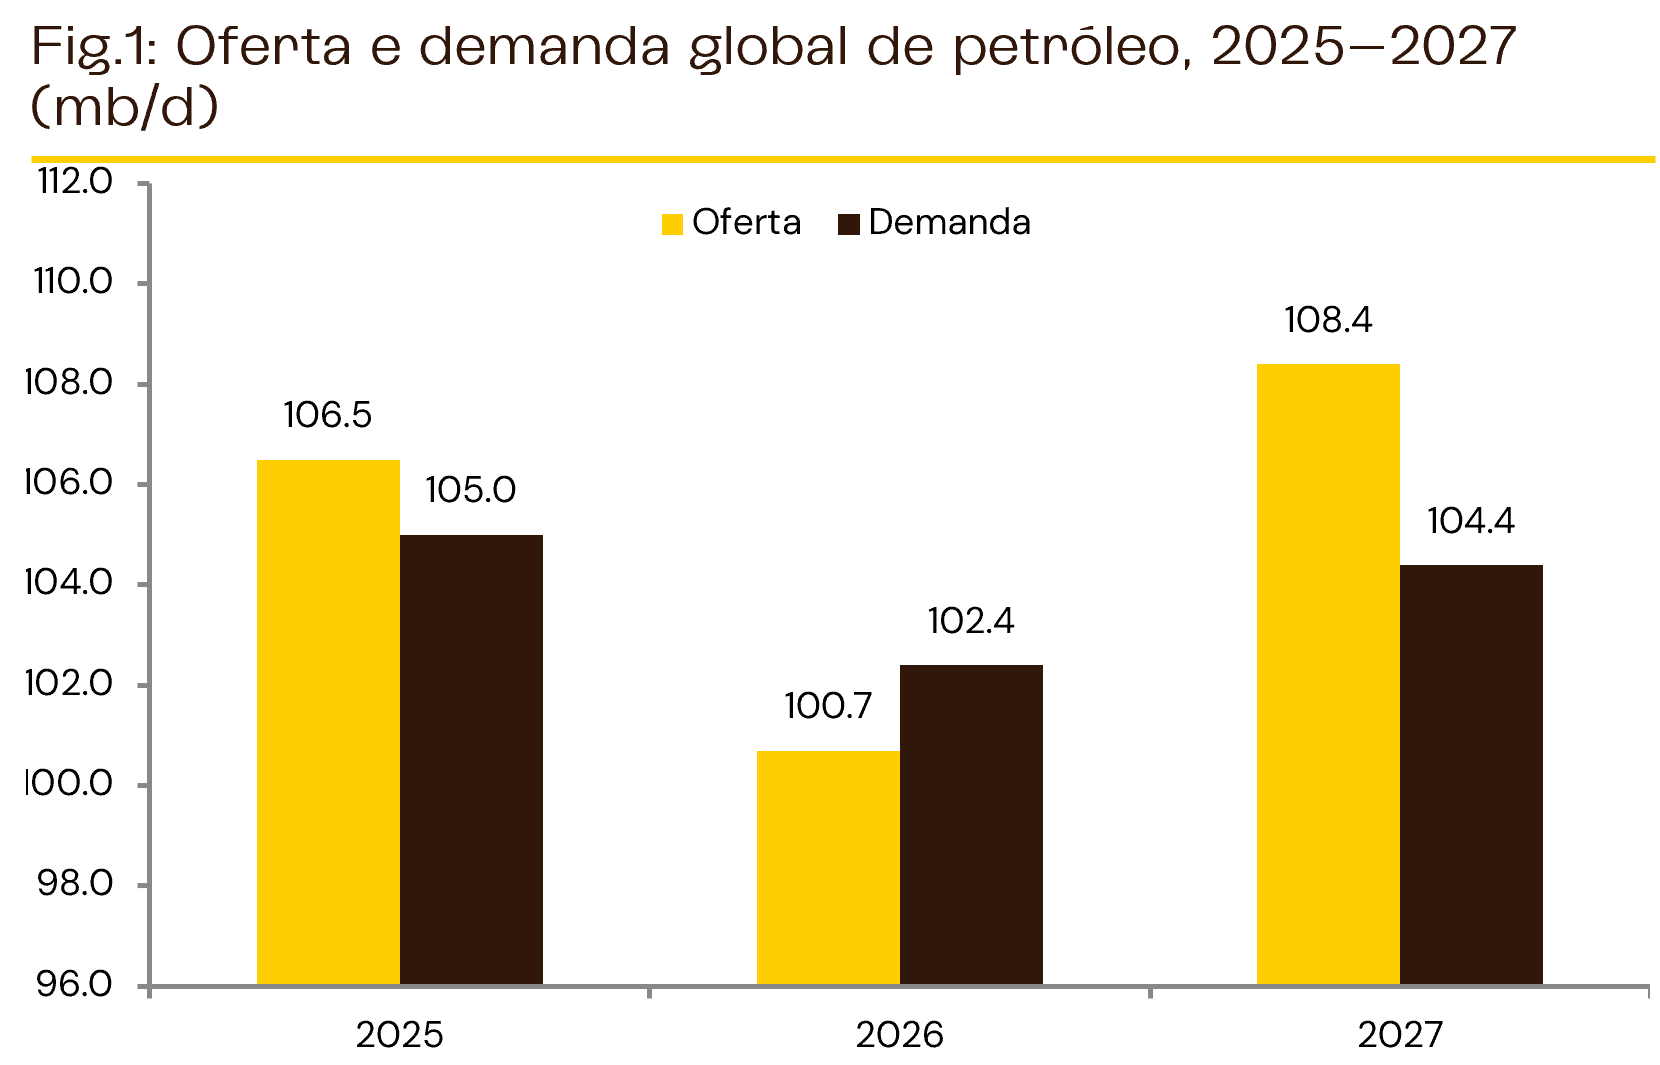
Do lado da demanda, a contração é de 2,6 mb/d em 2026, levando o consumo global a 102,4 mb/d. A perda está concentrada em destilados médios e em cargas petroquímicas, com epicentro na Ásia — o diesel, sozinho, responde por 25% de toda a queda. Para 2027, a agência projeta uma recuperação de apenas 2,0 mb/d, revisada para baixo frente aos 2,6 mb/d estimados em setembro. O resultado é que o consumo global de petróleo em 2027 ainda fica 620 mil barris/dia, ou 0,6%, abaixo do nível de 2025 (IEA OMR, out/2026), um período praticamente perdido para o crescimento orgânico de demanda.
O ponto mais interessante está na assimetria de 2027: a IEA projeta uma recuperação de 7,7 mb/d na oferta no ano que vem, contra uma recuperação de demanda de apenas 2,0 mb/d. É a diferença entre as duas curvas que define o trade. Um mercado que hoje negocia acima de US$ 105 carrega, na projeção da própria agência, um superávit próximo de 4 mb/d doze meses à frente, e vale notar que esse superávit cresceu na revisão de outubro, porque a demanda foi cortada mais do que a oferta.
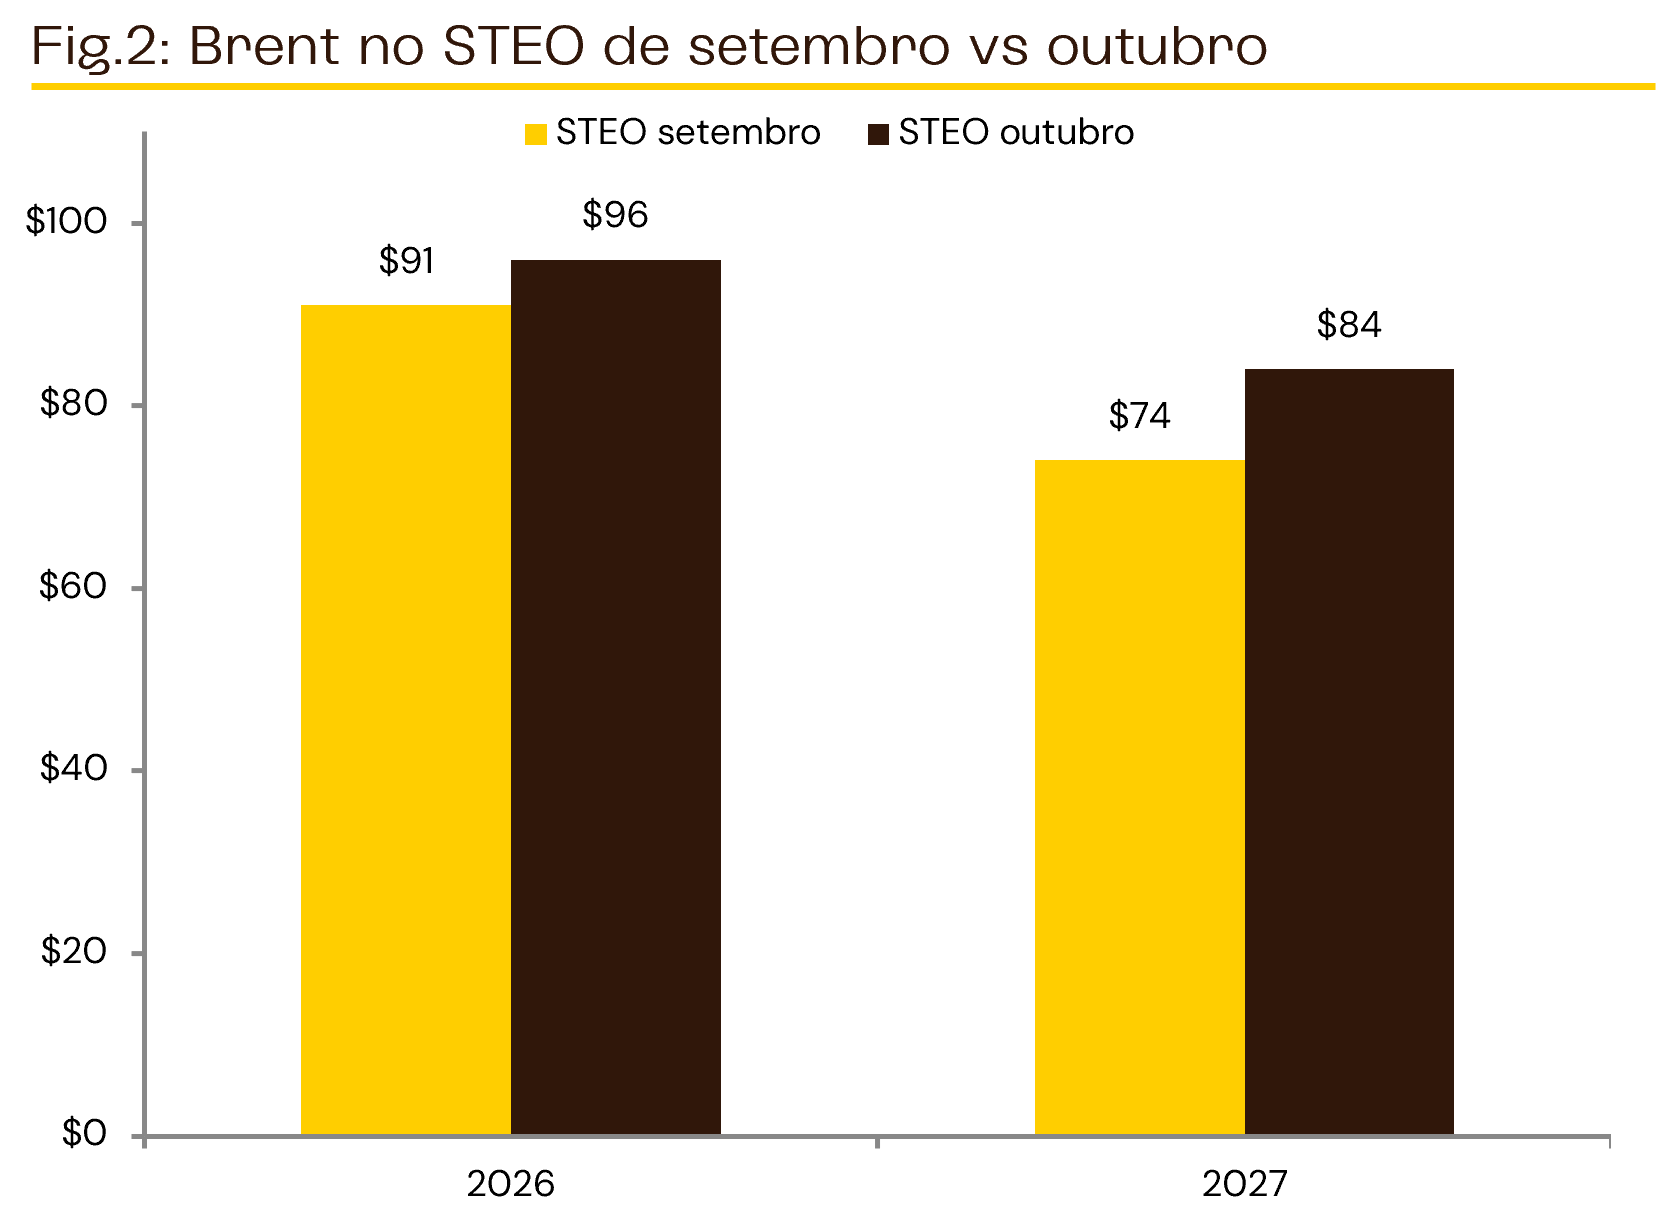
A EIA caminha na mesma direção, ainda que com preço mais alto do que vinha projetando: o relatório mensal de perspectivas de curto prazo publicado pela Administração de Informação de Energia dos Estados Unidos, STEO de outubro (figura 2), elevou a média do Brent de 2026 para US$ 96/bbl e a de 2027 para US$ 84/bbl, contra US$ 91 e US$ 74 no relatório anterior. A revisão de 14% para 2027 é relevante, a direção do preço continua sendo de retração, mas o piso subiu, e a própria agência atribuiu parte do ajuste no mercado de diesel. Contudo, um dos fatores que mais chamam a atenção são os buffers de oferta, que estão depletados. Os estoques globais observados estão 509 milhões de barris abaixo do nível do fim de fevereiro. Só em setembro, os estoques de cru fora da OCDE caíram 76 milhões de barris, com a China respondendo por 78% da queda, enquanto os inventários da OCDE recuaram 37 milhões.
A IEA já havia coordenado uma liberação emergencial de 400 milhões de barris das reservas estratégicas dos países membros, e em 15 de outubro os membros se comprometeram com mais 100 milhões de barris. Reconstituir esses estoques exigiria cerca de 1 mb/d adicional de oferta por três anos acima do crescimento de demanda, o que significa que parte relevante do superávit de 2027 será absorvida por reestocagem, não por preço. A própria IEA avalia que os estoques drenados dificilmente serão recompostos além da oscilação sazonal usual antes do segundo semestre de 2027.
Emirados e o enfraquecimento do cartel
Os Emirados Árabes Unidos anunciaram em 28 de abril a saída da OPEP e da OPEP+, marcando a primeira vez que um grande produtor deixa a organização (EIA). A motivação é anterior à guerra, com a ADNOC (Abu Dhabi National Oil Company) reafirmando um programa de expansão de capacidade de US$ 150 bilhões, incompatível com o regime de cotas, criando uma divergência de perspectiva sobre o valor da capacidade ociosa. Para a Arábia Saudita, a leitura é de um ativo estratégico; para os Emirados, passou a ser um potencial econômico encalhado.
O efeito imediato sobre a oferta é praticamente nulo, porque nenhum produtor do Golfo consegue exportar volume incremental com Ormuz fechado. A dimensão do problema aparece nos números de setembro: os participantes do acordo de restrição voluntária produziram 29,03 mb/d contra uma meta de 34,45 mb/d, um déficit de 5,42 mb/d (IEA, via TASS). O efeito de médio prazo é o que importa: a OPEP entra no superávit de 2027 com menos capacidade de coordenação justamente no momento em que precisaria defender preço.
Rotas de bypass funcionam, mas não são invulneráveis
O Petroline,oleoduto da Arábia Saudita que atravessa a Península Arábica por cerca de 1.200 quilômetros, conecta os campos orientais sauditas ao porto de Yanbu, no Mar Vermelho, e foi construído nos anos 1980 exatamente para contornar Ormuz. Com o estreito fechado, o duto passou a escoar cerca de 4 mb/d, aproximadamente 4% da oferta global. Ataques de drones com origem no Iraque forçaram a paralisação total do duto em setembro, obrigando a Arábia Saudita a redirecionar exportações de volta ao Golfo. Por outro lado, a Aramco reiniciou a operação em 22 de setembro e a recomposição foi mais rápida do que se estimava: em 6 de outubro o ministro de Energia saudita informou fluxos de 5,8 mb/d, acima do patamar que o duto sustentava durante a guerra.
A infraestrutura de bypass concebida no século XX reduz a exposição pontual, mas não elimina a vulnerabilidade a drones de longo alcance. Ao mesmo tempo, a capacidade do sistema de se recompor é maior do que o prêmio de risco atual sugere. A ressalva é que essa recomposição permanece reversível: no relatório de outubro, a IEA registra explicitamente que ataques renovados no Golfo mantêm a recuperação frágil, e novos ataques contra a Arábia Saudita ameaçam revertê-la.
Corrida de dutos: uma tese de 2029?
A guerra destravou a maior rodada de investimento em escoamento terrestre desde os anos 1980. O Goldman Sachs contabiliza sete projetos em construção ou em avaliação no Oriente Médio e estima que a capacidade de dutos pode cobrir mais de 60% do volume de exportação pré-guerra do Golfo até o fim de 2028. O mais adiantado é a segunda linha dos Emirados para Fujairah: US$ 3 bilhões, cerca de 300 km de Jebel Dhanna até o terminal no Golfo de Omã, prevista para 2027. Ela dobra a capacidade dos Emirados de contornar o estreito, de 1,5–1,8 mb/d para mais de 3 mb/d, e permite que o cru offshore e do oeste de Abu Dhabi chegue a Fujairah sem transitar pelo Golfo, o que o duto atual não faz. Em paralelo, a Aramco acelera uma expansão do próprio Petroline para adicionar 1 a 2 mb/d. O Iraque é o caso mais ambicioso e o mais incerto. O duto Basra–Haditha, de 2,5 mb/d, teve obras iniciadas em maio de 2026 com uma grande ramificação já em construção, mas incertezas sobre a viabilidade operacional, com dependência Síria.
Para o investidor, a leitura tem três camadas:
1) O cronograma não resolve a situação para 2027: fora a linha de Fujairah, outras previsões são para 2028 ou depois, o que significa que a recuperação de oferta de 7,7 mb/d projetada para o ano que vem depende da reabertura de Ormuz;
2) O que é efetivamente acionável é expandir corredores existente, não construir corredores novos, justamente porque isso evita a dependência de Síria, Jordânia e Turquia que trava os projetos iraquianos; e
3) Esses dutos transportam petróleo cru, não diesel nem GNL. Mesmo que os sete projetos saiam do papel, produtos refinados e gás liquefeito continuam cativos do estreito.
Mas e o petróleo americano?
Este é o ponto mais mal compreendido do ciclo atual, e o que justifica a divergência entre o preço do cru e a margem de refino. O petróleo retirado do mercado é médio-pesado e ácido. O petróleo abundante é o shale americano, ultraleve e doce (WTI).
O parque de refino da Costa do Golfo americana foi construído ao longo de décadas para processar barris densos e sulfurosos da Venezuela, do México e da Arábia Saudita. Substituir o sistema para adaptar para o shale subutiliza exatamente os ativos mais caros dessas refinarias, gera excesso de nafta e gasolina leve e suprime a produção de diesel. Reconfigurar uma planta custa bilhões e leva quatro a cinco anos, o que inviabiliza uma adaptação rápida.
A crise foi agravada pelo colapso do refino russo. Segundo a IEA, o volume escoado russo caiu para em junho para a mínima em mais de duas décadas e cerca de 30% abaixo do ano anterior, com a produção de gasolina recuando ~20% e a de diesel ~30%. No fim de agosto, apenas cinco grandes refinarias russas permaneciam intocadas pelos drones ucranianos, todas na Sibéria Oriental ou no Extremo Oriente (IEA). Em setembro, metade das seis maiores produtoras de diesel do país estava parada ou operando muito abaixo da capacidade, e Moscou restringiu exportações de combustíveis.
O resultado é mensurável no preço final: o diesel americano ultrapassou US$ 6 por galão em 10 de setembro, pela primeira vez na história, e o EIA projeta estoques de destilados abaixo de 100 milhões de barris, na mínima do intervalo de cinco anos, ao longo de boa parte de 2027.
Venezuela, Guiana e Brasil: o que a bacia do Atlântico resolve e o que não resolve
Com a captura de Nicolás Maduro, a reforma da Lei Orgânica de Hidrocarbonetos encerrou o monopólio estatal e abriu o setor a operadores privados com arbitragem internacional. Com isso, o crude venezuelano voltou ao mercado como o único substituto químico próximo do barril árabe perdido (CFR).
A produção venezuelana atingiu 1,23 mb/d em agosto, o maior nível desde fevereiro de 2019 e alta de quase 30% no ano, segundo o governo interino. As exportações, porém, ficaram praticamente estáveis em 1,17 mb/d no mês, com fila de petroleiros e tempo médio de espera em alta por causa da condição precária dos terminais da PDVSA. A Venezuela já superou a faixa de produção que a Kpler projetava para o fim de 2026, e o gargalo migrou para a infraestrutura de escoamento. Existe um alívio de oferta, mas marginal em volume e limitado por infraestrutura. No fim, a Venezuela melhora a margem do refino ocidental, mas não cobre o passivo árabe.
O crescimento genuíno da oferta vem do Americas Quintet (EUA, Brasil, Canadá, Guiana e Argentina), que a IEA estima dominando o crescimento não-OPEP+. Contudo, existe um ritmo de aumento de produção em algumas regiões que pode demorar para suprir parte da oferta, como é o caso da Guiana, ou não trazem substitutos ideias para a necessidade atual. O Brasil, por exemplo, consolida uma base resiliente no pré-sal, mas são crus médios e leves: garantem volume, não resolvem a fração pesada que sustenta o diesel.
O problema além do petróleo: GNL, Ras Laffan e o inverno europeu
Os ataques iranianos a Ras Laffan em 18 e 19 de março atingiram dois dos catorze trens de liquefação do Catar e uma das duas unidades do Pearl GTL. A QatarEnergy quantificou o impacto em 12,8 milhões de toneladas por ano (mtpa) fora de operação, cerca de 17% da capacidade de exportação do país, perda estimada de US$ 20 bilhões anuais de receita e prazo de reparo de três a cinco anos, com força maior de longo prazo declarada sobre contratos com Bélgica, China, Itália e Coreia do Sul (Reuters).
A janela de reparo é o dado mais crítico que indica que a oferta do Qatar não normaliza dentro do horizonte de 2027, independentemente do que aconteça com Ormuz. Diferentemente do petróleo, o gás não tem correção de oferta disponível em doze meses. O benchmark mais importante do mercado de gás natural na europa, o TTF, atingiu €85,75/MWh em 15 de outubro, maior nível desde dezembro de 2022, com alta de aproximadamente 165% em doze meses. Os estoques europeus chegaram a 836,90 TWh, ou 74,02% da capacidade (figura 4), ainda abaixo da média de cinco anos e com a Alemanha carregando o déficit mais agudo. O Morgan Stanley projeta média de €85/MWh no inverno, com possibilidade de superar €100/MWh se um inverno frio coincidir com nova disrupção qatariana.
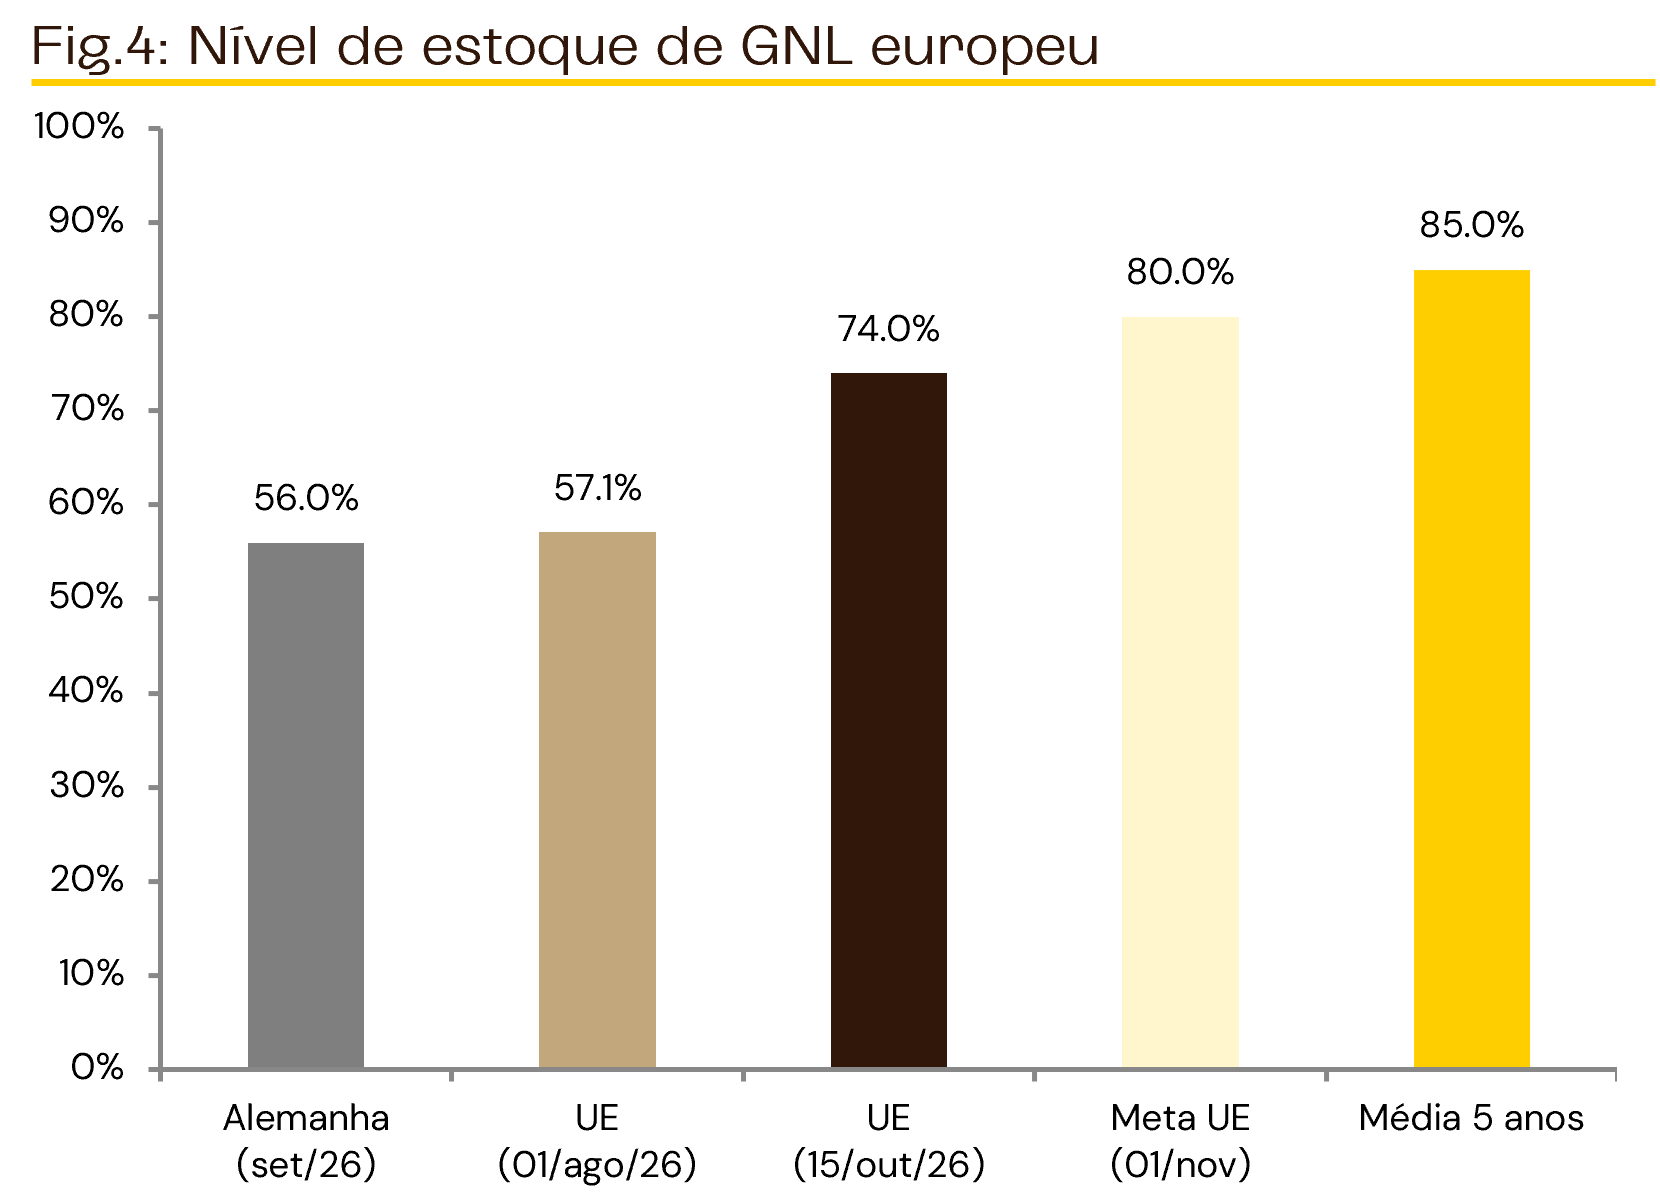
O cenário de referência para o inverno 2026-27 assume Ormuz fechado até o fim do quarto trimestre, com reabertura gradual no primeiro trimestre de 2027. Caso isso ocorra, o risco está no fim do inverno, estoques baixos tornando a pressão de preço mais aguda.
Outras matrizes
- Carvão. O prêmio do gás tornou o carvão competitivo na Ásia, revertendo parte da substituição da última década. É um movimento cíclico, não estrutural, e tende a se desfazer quando o GNL normalizar, porque o custo de breakeven do GNL voltará a ser mais atrativo — mas isso não deve acontecer antes de 2028.
- Nuclear e SMRs. Uma leitura que fizemos no início de 2025 e que parece seguir com fortes fundamentos. A demanda elétrica de data centers permanece o vetor mais previsível do setor, e os hyperscalers seguem como os verdadeiros viabilizadores financeiros da nova geração nuclear, via contratos de compra de energia de longo prazo. Até o início da década de 2030, a infraestrutura depende da rede tradicional e do religamento de reatores existentes; o contrato entre Microsoft e Constellation em Three Mile Island é o caso emblemático. Os reatores modulares de pequeno porte (SMRs) são uma tese mais longa, para além de 2030: o custo de capital inicial permanece contestado frente às alternativas renováveis, e o valor hoje está na cadeia de suprimentos e nas utilities com ativos nucleares existentes.
- Renováveis e armazenamento. A eletrificação direta deixou de ser pauta climática e virou política de segurança energética na Europa. O gargalo é o armazenamento e dependência chinesa de minerais críticos, o que mantém o sódio-íon como a tecnologia a monitorar, embora com cronograma de escala ainda incerto. Nos EUA, o EIA projeta a geração solar crescendo 21% em 2026 e 18% em 2027, e a eólica 7% e 5%, enquanto a geração a carvão recua 8% e 6%. O custo nivelado já é competitivo, a despeito do ambiente regulatório.