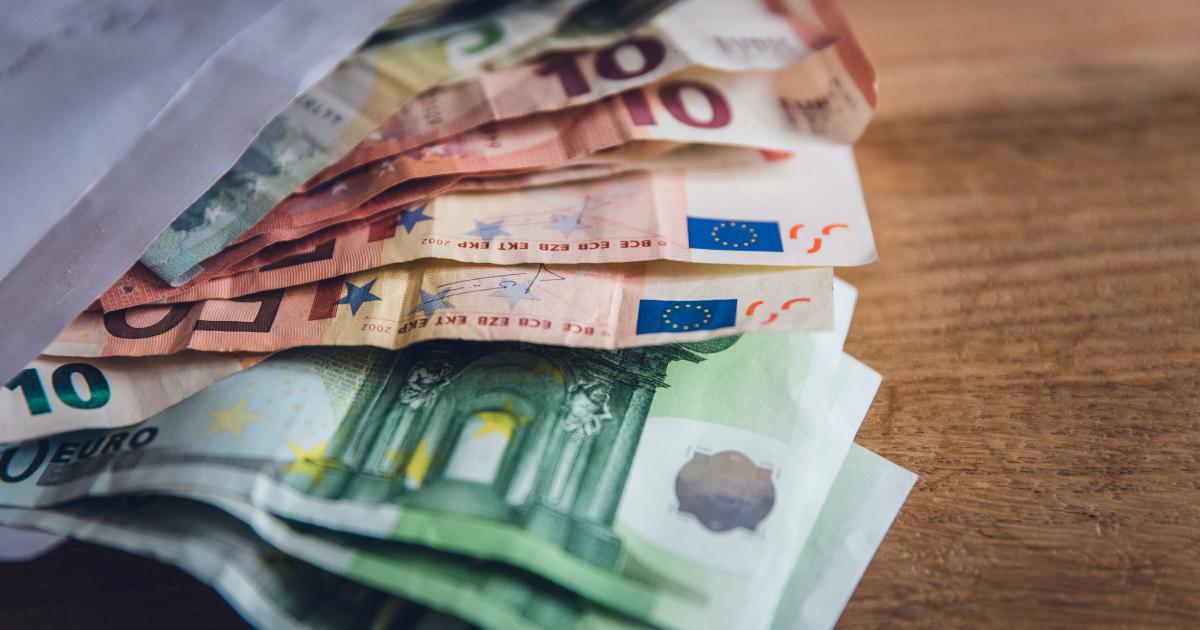
Como receber em Euro morando no Brasil: bancos, apps e taxas
Veja como receber em Euro morando no Brasil: bancos, Correios, PayPal e Remessa Online, com taxas, prazos, limites e o que observar.
Se você comercializa algum produto ou serviço para o exterior, é importante que saiba quais as regras e opções disponíveis para o recebimento do seu pagamento e como receber em Euro no Brasil.
Para te ajudar, neste artigo responderemos todas as suas dúvidas, como, por exemplo, quais são as taxas cobradas, os prazos das transações e quais são as instituições bancárias e os serviços online que recebem Euro no Brasil. Confira!
- Formas tradicionais de receber Euro: Bancos como Caixa, Bradesco, Itaú e Banco do Brasil cobram taxas que variam de 1% a valores fixos entre R$140 e R$250, além do IOF, com prazo de até três dias úteis.
- Alternativas via Correios e plataformas online: O Vale Postal Eletrônico leva de 5 a 15 dias úteis sem custo ao destinatário, enquanto PayPal/Xoom e Remessa Online oferecem recebimento mais rápido (até 24h ou 1-2 dias), cobrando taxas de câmbio e transferência.
- Limite do Banco Central: É possível receber até R$10 mil do exterior sem burocracia; valores superiores exigem documentação adicional, como Imposto de Renda.
- Recebimento com a Conta Internacional Nomad: O saldo em euro funciona como uma wallet digital, com transferências ACH sem taxa e Wire a US$ 6 (isento para níveis 4 e 5 do Nomad Pass), além de conversão automática para quem for gastar a moeda em viagem.
Como receber pagamento em Euro?
Existem várias formas de receber dinheiro do exterior, como pelos bancos tradicionais, pelas plataformas online ou por serviços prestados pelos Correios.
Diante de todas essas opções, é importante ficar atento a alguns detalhes na hora de escolher a melhor. E alguns pontos a serem observados são os valores de conversão da moeda estrangeira, as taxas cobradas e os tributos de cada um delas.
{{cta-institucional}}
Como receber pagamento em Euro pelo banco
Uma das opções mais tradicionais para receber Euro no Brasil é por meio de instituições bancárias. Mas, afinal, qual banco recebe Euro?
Quase todos os bancos realizam transferência internacional por meio de uma ordem de pagamento. Para isso, é preciso que o beneficiário tenha uma conta de pessoa física ou de pessoa jurídica no banco em seu nome.
Na hora de escolher qual deles é a melhor opção, devem ser levados em consideração alguns fatores, como as tarifas cobradas e o relacionamento que você tem com o banco escolhido.
Veja abaixo quais as tarifas cobradas pelos principais bancos do país para você receber seu pagamento em Euro vindo do exterior:
- Caixa Econômica Federal: 1% do valor da transferência, sendo o mínimo de 20 dólares e o máximo de 100 dólares.
- Banco Bradesco: até 100 dólares, a depender da quantia.
- Banco Itaú: 140 a 200 reais.
- Banco do Brasil: 1% do valor da transferência, sendo o mínimo 50 e o máximo 250 reais.
É preciso lembrar que além das taxas, as instituições ainda cobram o IOF (Imposto sobre Operações Financeiras), um valor obrigatório que varia de banco para banco. E, no geral, o prazo para disponibilidade do dinheiro é de até três dias úteis.
Como receber pagamento em Euro pelos Correios
O Vale Postal Eletrônico Internacional dos Correios é também uma das formas de receber Euro no Brasil, sendo bastante usado por pessoas que não têm conta-corrente.
Operando em mais de 20 países, o Vale Postal dos Correios permite ao beneficiário sacar o valor em uma das agências bancárias credenciadas.
Existe um limite máximo que pode ser transferido de acordo com cada país e o prazo de recebimento varia entre 5 e 15 dias úteis. E não é cobrado nenhum valor do destinatário, já que o remetente é quem paga as taxas cobradas em seu país.
Como receber pagamento em Euro pelas plataformas online
Outra forma de receber Euro no Brasil é por meio de plataformas online, que são excelentes opções para realizar transferências do exterior sem burocracia e com ótimas taxas.
Nesses casos, você precisa ter cuidado, se informar sobre a reputação da empresa, e buscar uma que seja reconhecida pelo Banco Central. Isso porque todo o serviço é feito pela internet.
Mas, para te ajudar a escolher com tranquilidade, vamos te mostrar as principais opções para você realizar uma transação online em Euro.
Como receber Euro pelo Paypal
O Xoom é um serviço do Paypal conhecido no mundo todo. A plataforma permite realizar transferências entre contas da Europa para o Brasil para receber Euros, basta criar gratuitamente uma conta no Xoom ou no próprio PayPal.
As transações podem ser feitas por débito, crédito ou pelo saldo do PayPal. Contudo, os saques diretamente feitos pela plataforma só ficam disponíveis para clientes com conta bancária nos Estados Unidos.
O dinheiro é recebido por depósito em conta-corrente em até 24 horas após o pagamento.
E existem dois tipos de custos nesta transação: as taxas de transferências e a taxa de conversão com câmbio turismo. Vale a pena conferir as taxas e mais detalhes no site oficial da plataforma.
Como receber Euro pela Remessa Online
A Remessa Online é uma das principais plataformas para realizar transferências online de Euro no Brasil, simples e intuitiva.
Por ela você pode optar por dois tipos de cadastro: o simples, onde é possível fazer transações diárias de até R$32.500; e o cadastro completo, que permite fazer operações equivalentes a 100% dos bens líquidos ou 40% do patrimônio titular.
Feito o cadastro, você recebe instruções para pagamento que podem variar de acordo com o país de origem, sendo que o tempo para recebimento é de 1 a 2 dias úteis. Por esse serviço, são cobradas taxas bancárias, taxa de câmbio e IOF.
Qual o valor máximo que posso receber do exterior?
O valor máximo para receber dinheiro do exterior pode variar de acordo com a plataforma ou a instituição bancária utilizada. Mas há um limite estipulado pelo Banco Central que deve ser seguido pelos bancos.
A quantia máxima que você pode receber do exterior é de até R$10 mil reais sem ter que lidar com nenhuma burocracia.
Caso os valores sejam superiores a essa quantia, são exigidos documentos como, por exemplo, o Imposto de Renda. Tudo isso de acordo com cada tipo de operação e com cada empresa escolhida para realizar a transação.
Agora que você já conhece algumas das opções disponíveis, é importante frisar que a melhor escolha vai ser aquela que tiver a melhor taxa, mas que também ofereça segurança e praticidade para realizar suas operações.
Como receber em Euro com a Conta Internacional Nomad
O saldo em euro funciona uma Wallet digital: por isso não há dados bancários próprios para transferências externas via Wire e ACH.
- Se for entre contas Nomad em euro, você pode enviar e receber transferências em euro para outros contatos na Nomad;
- Se a origem enviar outra moeda, o envio externo precisa ser feito em dólares americanos, e depois você pode converter na conta para euro (normalmente em poucos segundos; algumas operações podem levar até 2 horas).
Tarifas (quando aplicável):
- Receber ACH: sem taxa.
- Receber Wire: US$ 6 (isenção para clientes níveis 4 e 5 do Nomad Pass).
Vai usar Euro em uma viagem? Veja como pagar
Vai gastar em euro numa viagem à Zona do Euro? O saldo em euro no app Nomad é a forma ideal de pagar: você usa o Cartão de Débito Internacional Nomad e paga direto em euro, a moeda local.
Se o seu roteiro segue para países fora da Zona do Euro, como Reino Unido ou Suíça, por exemplo, use o saldo em dólar: a compra é convertida para a moeda local no momento em que você passa o cartão na máquina. O saldo em dólar também funciona na Zona do Euro, com conversão automática.
Na Nomad, a taxa de conversão começa em 1% (varia conforme o nível do Nomad Pass), mais 3,5% de encargos. Você ainda tem 2 saques gratuitos a cada 30 dias em qualquer caixa eletrônico que aceite Visa. Confira em Tabela Completa - Tarifas e limites.
Receba transferências de qualquer lugar do mundo sem burocracia
Quer receber dinheiro do exterior sem complicação?
Com a conta internacional Nomad, você recebe transferências sem burocracia de qualquer lugar do mundo para você ou sua empresa. E o melhor, tudo em um só app.
{{rt-institucional}}
{{cta-institucional}}